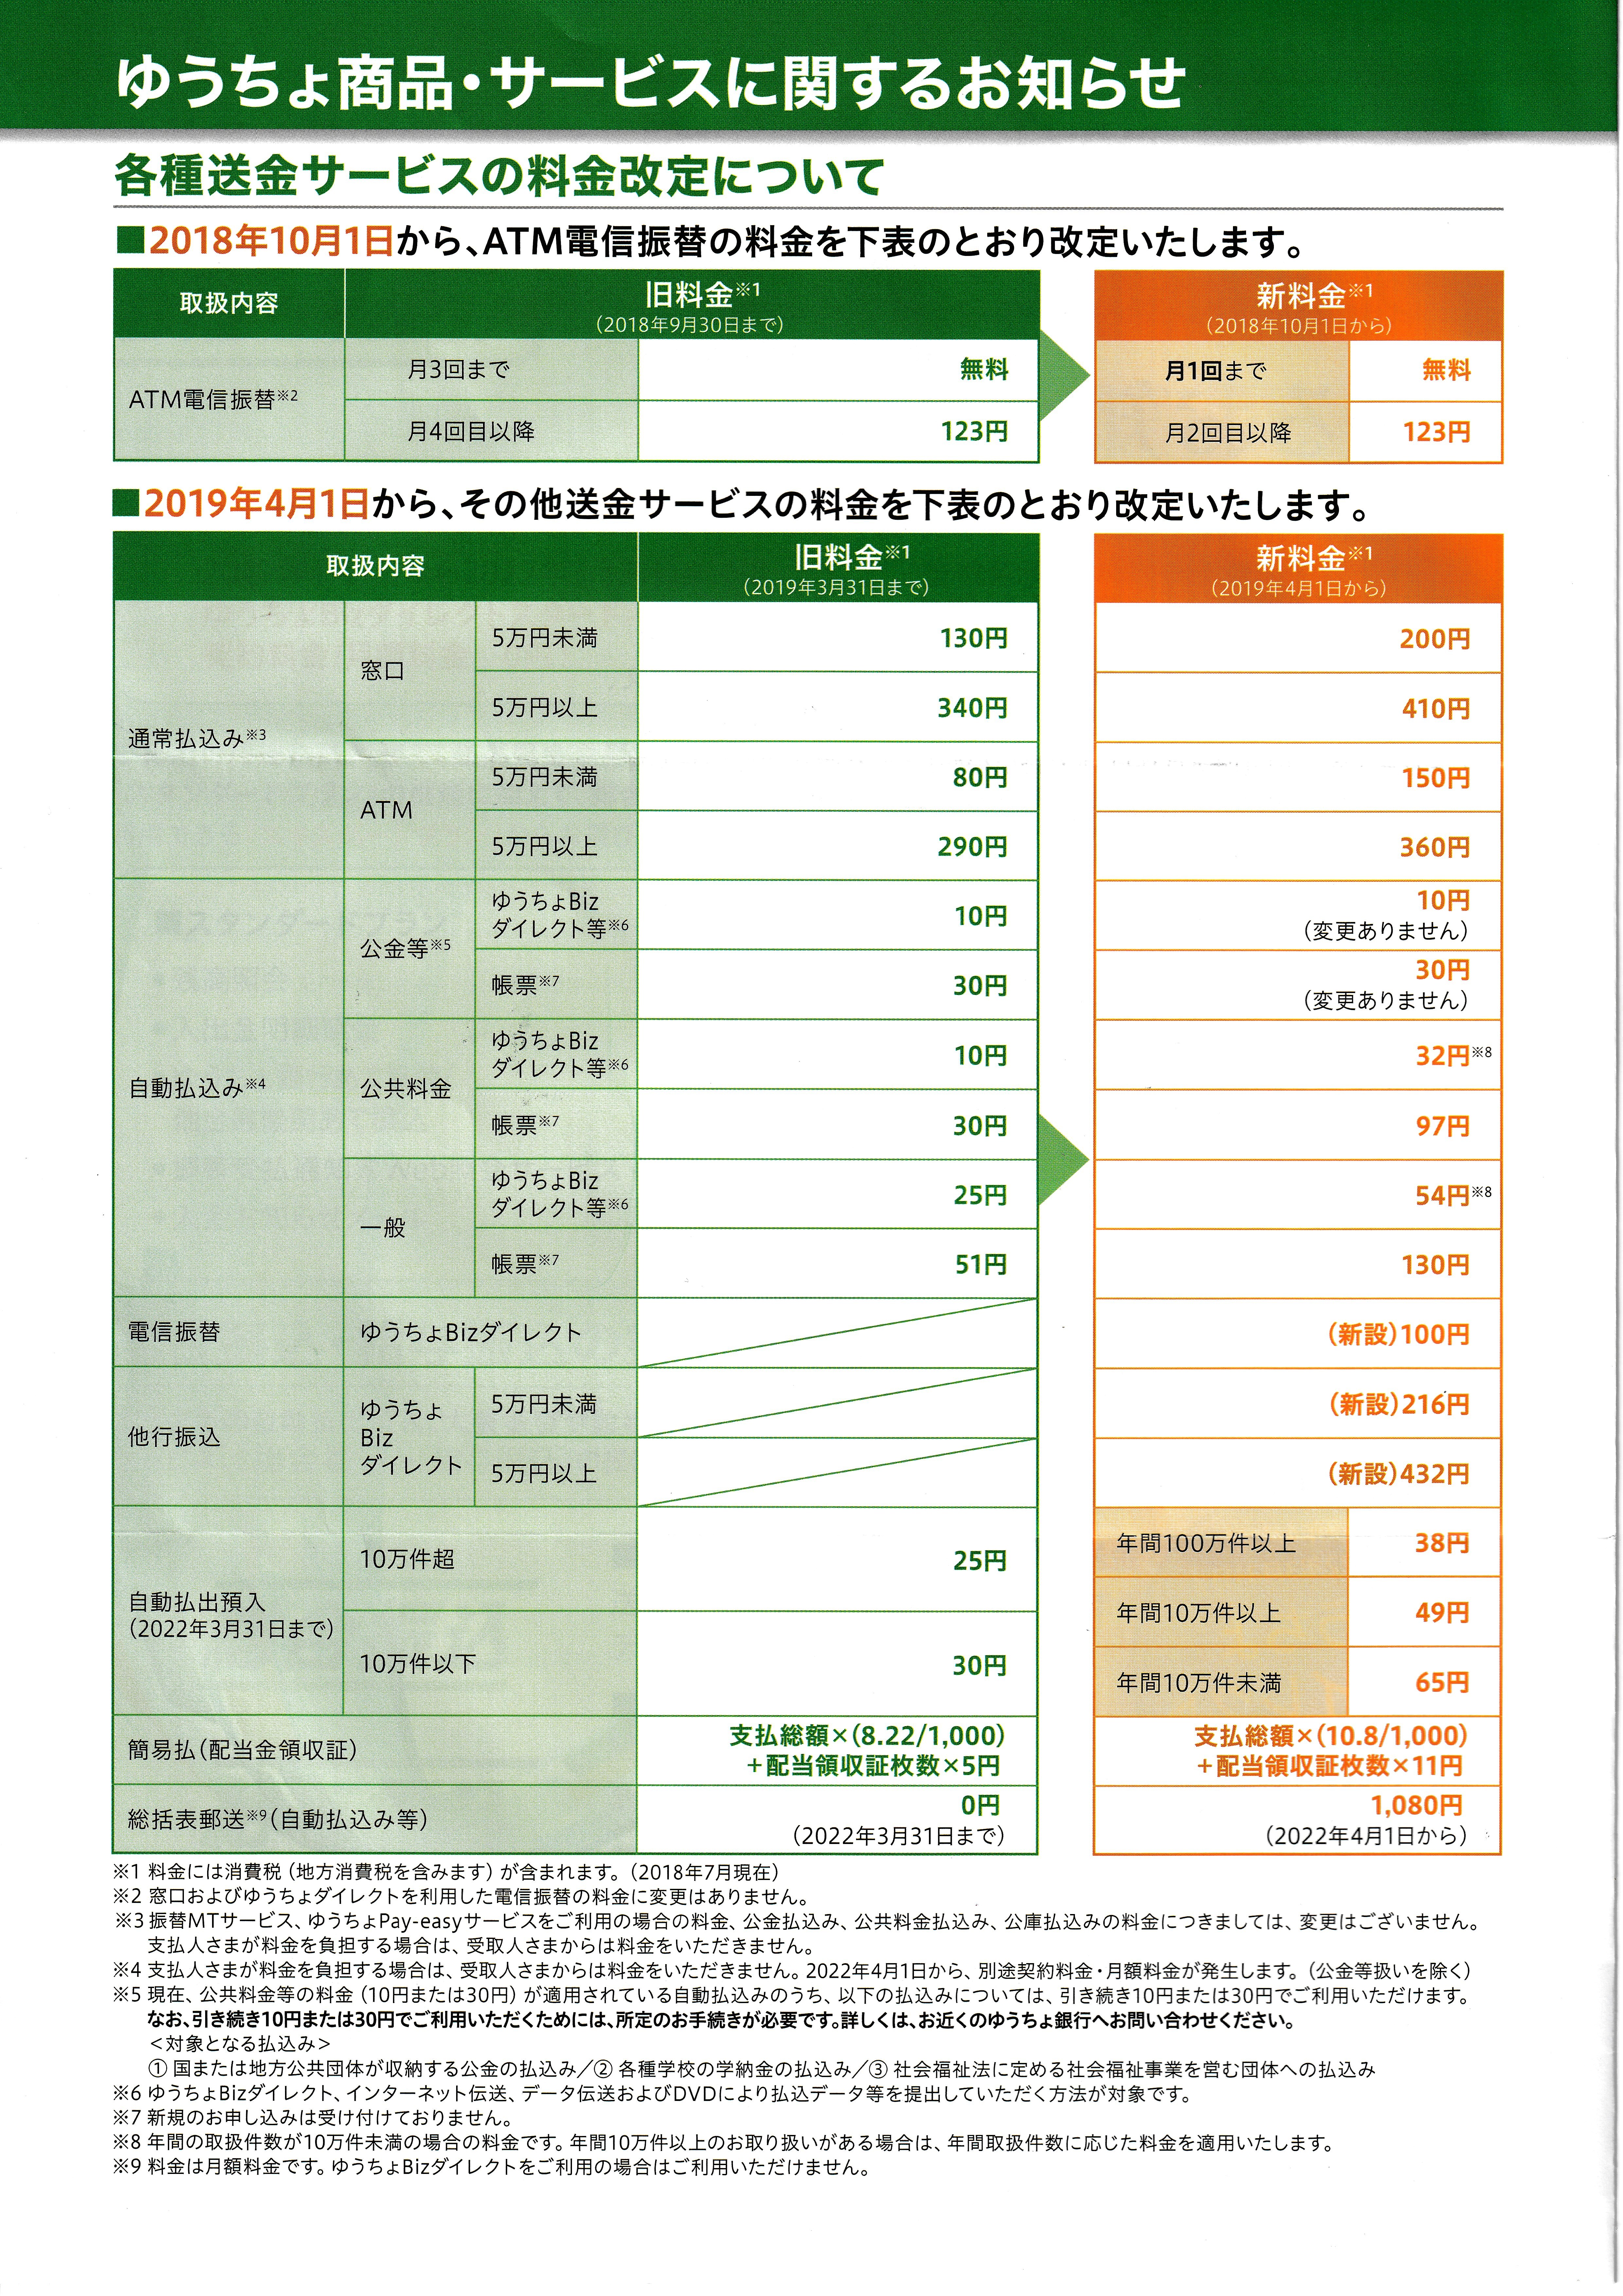
現場の取材やアンケート調査から見えてくるのは、情報のリテラシーによる「負担額の二極化」です。
地方都市に住む40代の会社員女性の手記によると、「遠方に住む大学生の息子のゆうちょ口座へ毎月仕送りをしていたが、郵便局のATMに通っていた頃は毎回手数料を支払っていた。通帳アプリを導入して月1回の無料枠を使い、足りない分はことら送金で送るように変えただけで、年間で約3,000円の節約になった」と語っています。
一方で、高齢者層を中心に「スマートフォンの操作に不安があり、どうしてもATMや窓口に行ってしまう」という声も根強く存在します。物理的な窓口を維持するためのコストが手数料に反映されている以上、デジタルツールを活用できるかどうかがダイレクトに支出の差となって現れているのが現在のリアルな実態です。

