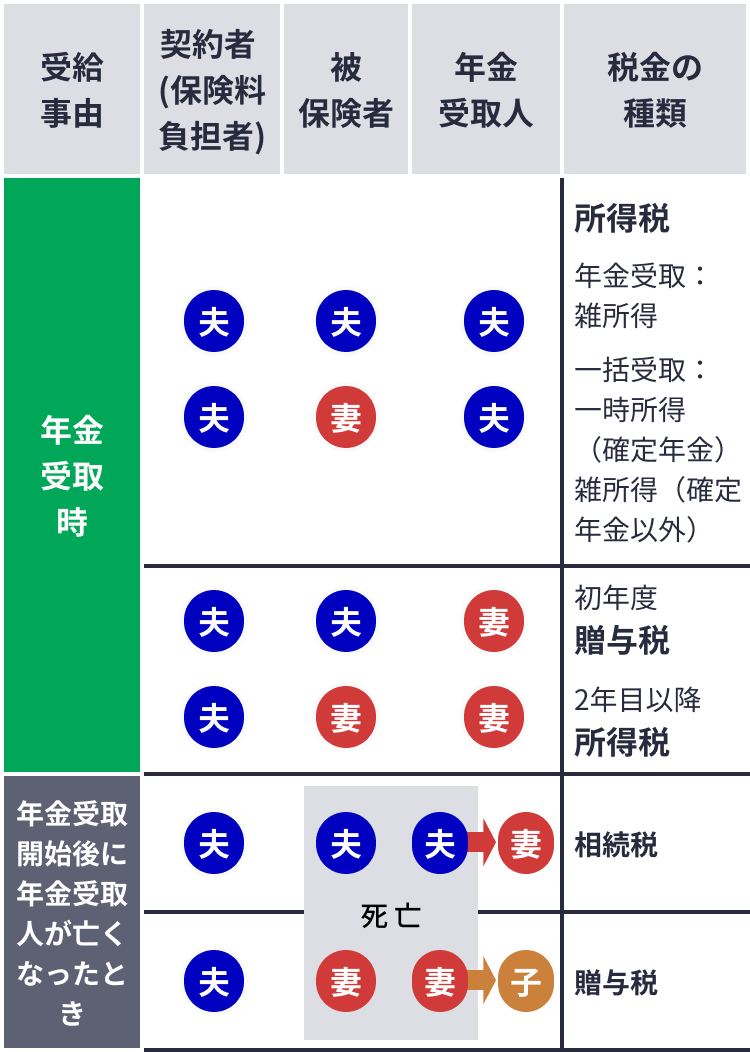
個人年金保険を巡るトラブルの中で、最も税負担が過酷かつ家庭内不和の火種になりやすいのが、「契約形態のミスによる贈与税の発生」です。保険を契約した昭和・平成の時代、「家計を支える夫名義で保険料を口座振替し、老後の妻の小遣いになるように受取人を妻名義にした」という家庭が多数存在します。
日本の税法において、「保険料を支払った人(契約者=夫)」と「年金を受け取る人(受取人=妻)」が異なる契約は、税務署から「年金受給権の贈与」とみなされます。年金の受給が開始された初年度に、将来受け取る年金総額を現在価値に引き直した「年金受給権の評価額」全額に対して、極めて税率の高い贈与税が一括で課税されます。数百万円単位の一時課税が突然請求され、支払いのために預貯金を取り崩さざるを得ない事態に直面した被害相談が後を絶ちません。
さらに見過ごせないのが、専業主婦やパート勤務の配偶者が受け取る個人年金が「扶養枠」を破壊する現象です。受取人が妻自身であっても、受け取った年金から必要経費を引いた雑所得が一定基準を超えると、夫側の税金計算における「配偶者控除」や「配偶者特別控除」の適用外となります。それだけでなく、夫の会社の健康保険組合の被扶養者要件(年収基準)を超過して扶養から外され、自ら国民健康保険料と国民年金保険料を毎月納めなければならなくなるダブルパンチが待ち受けています。

