決済ジャーナリストおよび家計管理の専門的視点から、読者の属性に応じた最適なチャージ戦略と、キャッシュレス決済特有のリスクに対する処方箋を提示します。
おすすめできる人・慎重になるべき人の明確な判断基準
▼「PayPayカード/あと払い連携」を選ぶべき人
・毎月の決済額が5万円を超え、PayPayステップの還元率アップを狙える人
・残高不足によるレジ前での決済エラーを完全に回避したい人
・家計の支出をクレジットカードの明細で一元管理したい人
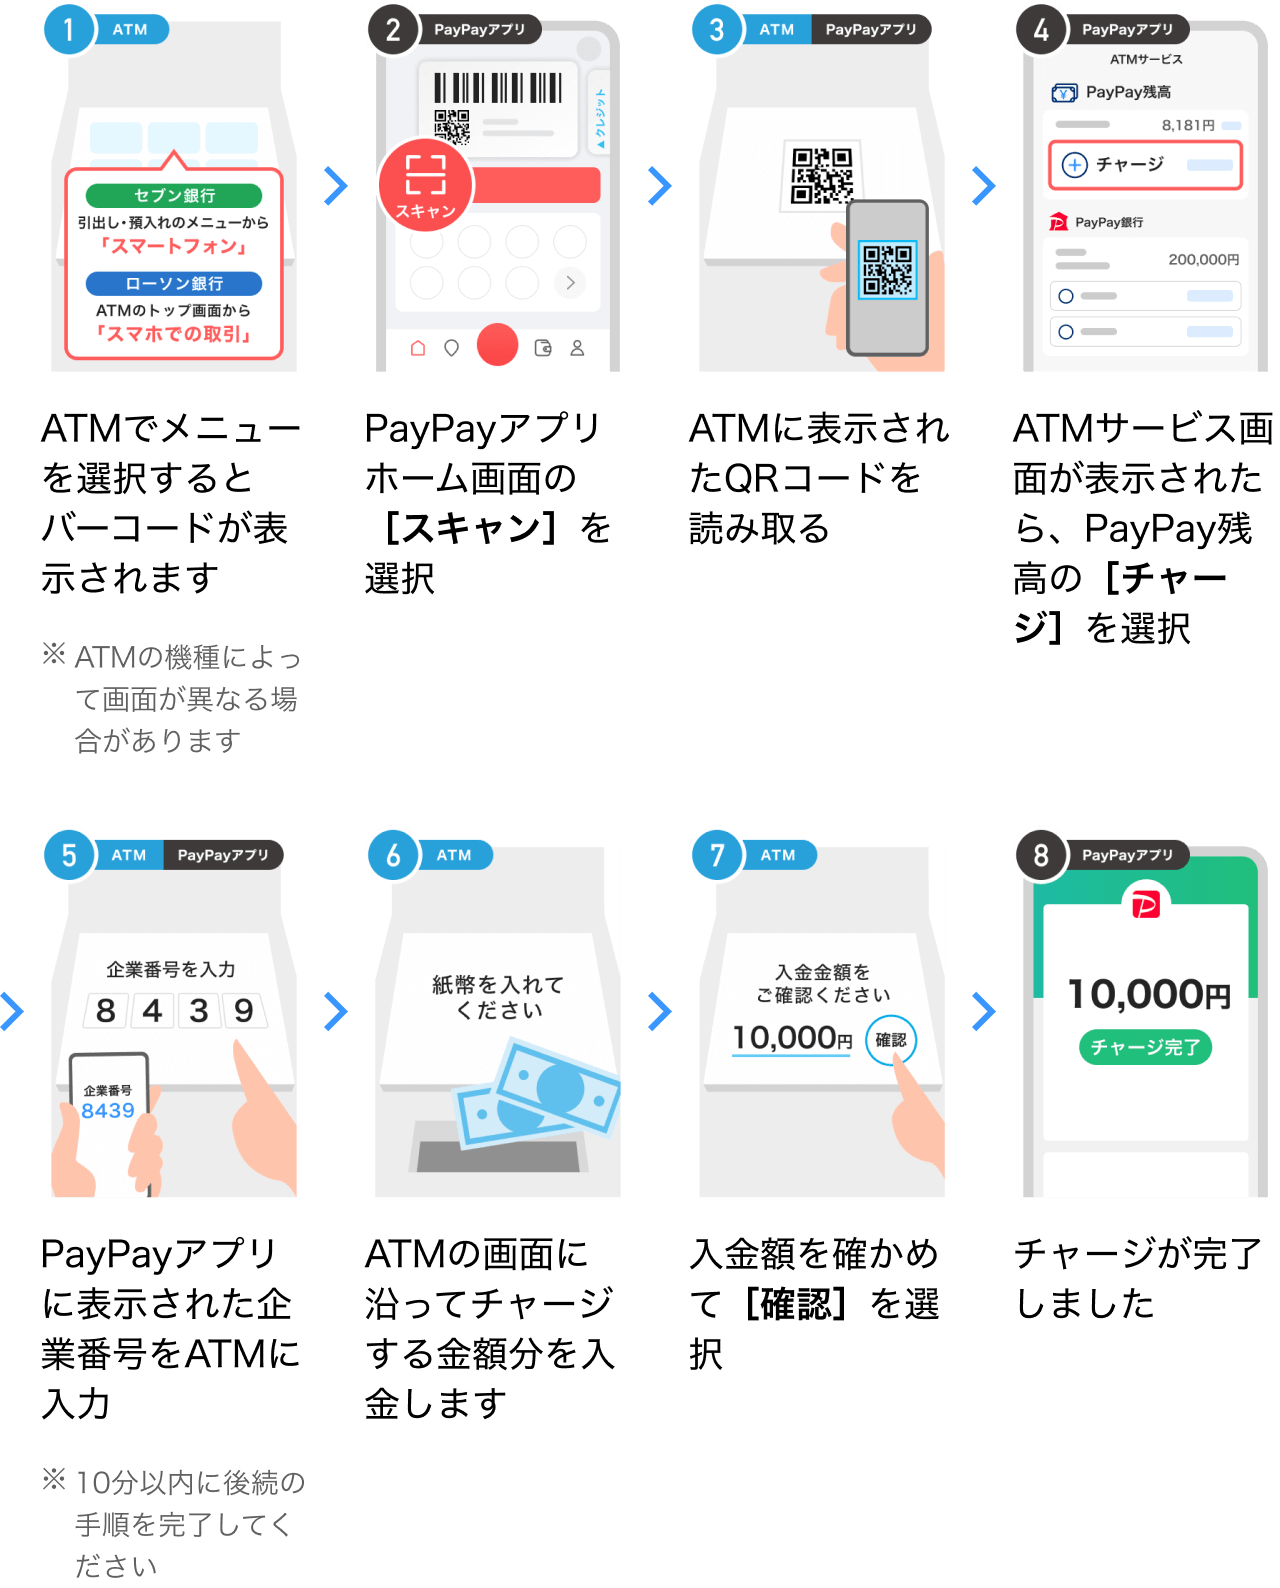
▼「コンビニATM現金チャージ/銀行手動チャージ」に留めるべき人
・キャッシュレス決済による「お金を使っている感覚の麻痺」を自覚している人
・毎月の上限予算を物理的に厳格管理したい人(封筒分け家計簿のデジタル版)
・クレジットカードの不正利用リスクや後払い請求に精神的ストレスを感じる人
行動経済学から見る「痛みなき支出」の罠
行動経済学において、現金を物理的に手渡す行為には「支払いの痛み(Pain of Paying)」が伴い、これが無駄遣いの心理的ブレーキとして機能することが実証されています。一方、スマートフォンをかざすだけで口座やカードからオートチャージされる仕組みは、支払いの痛みを極限まで希薄化させます。
特に「まとめて支払い」や「翌月あと払い」は、購入時点と資金流出時点のタイムラグによって心理的バウンダリー(境界線)を曖昧にし、月々の支出を平均15〜20%増大させる傾向が指摘されています。ポイント還元という目先の利益にとらわれず、自己規律を維持できる入金ルールを構築することが、最も本質的な家計防衛につながります。

