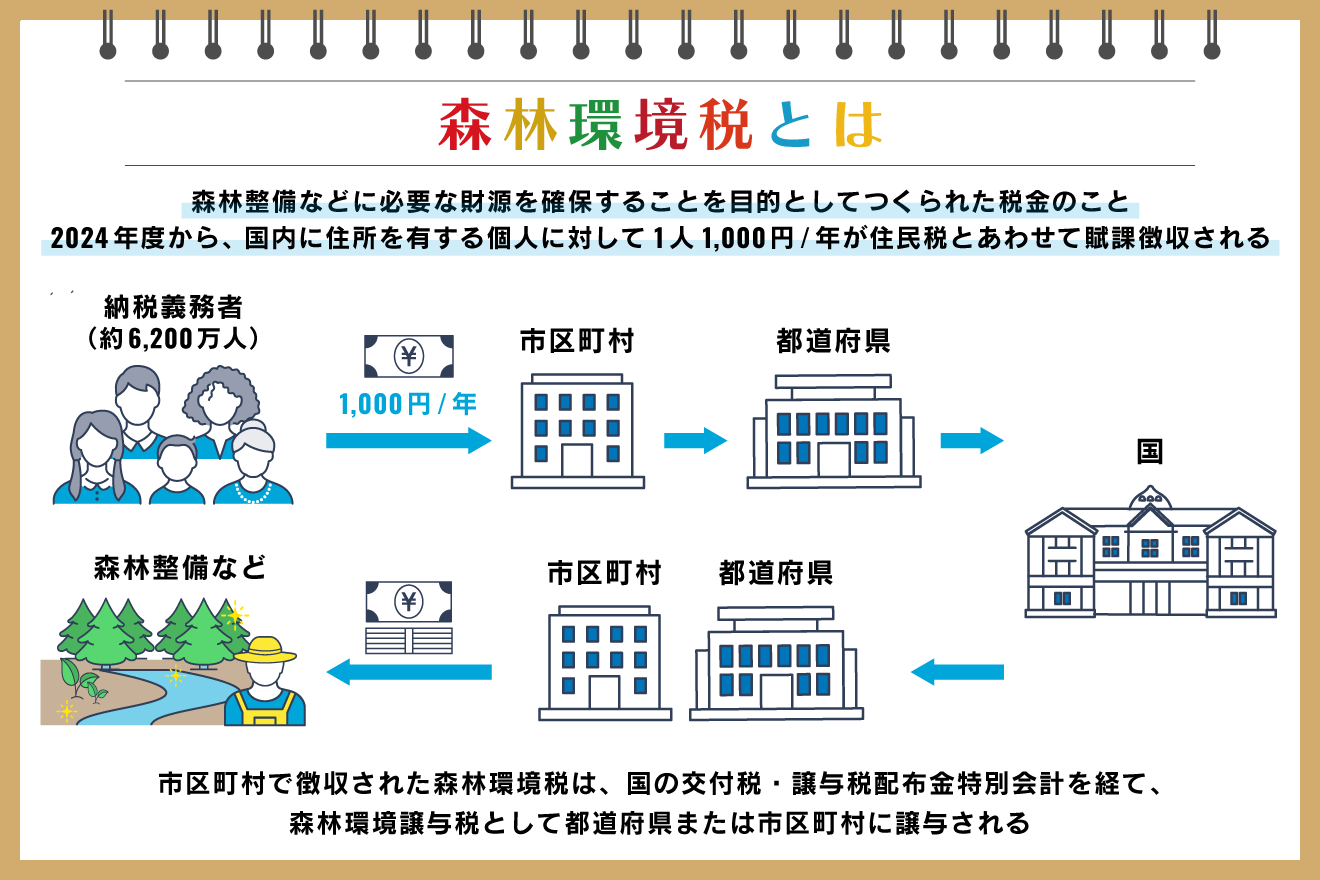
森林税を巡る最大の論争点の一つが、二重課税問題です。実は、国が森林環境税を始めるはるか以前から、全国の都道府県の約8割(37府県以上)が「みどりの森づくり税」「やまづと森林環境保全税」といった名称で、独自に住民税均等割へ年間500円〜1,000円程度を上乗せする超過課税を実施してきました。
「地方税としてすでに森林税を払っているのに、さらに国税として森林環境税を徴収されるのは二重取りではないか」という納税者の怒りは自然な感情です。法的には「国税」と「地方税」は課税主体が異なるため、法形式上の二重課税には該当しないと説明されます。しかし、家計の実質的な負担という観点に立てば、名目を変えて同じ「森林保全」を理由に2本の税金が財布から引き落とされている現実に変わりはありません。
このように、独自課税を持つ府県の住民は、年間に最大2,000円前後の「森林関係税」を支払い続けているのが実情です。

