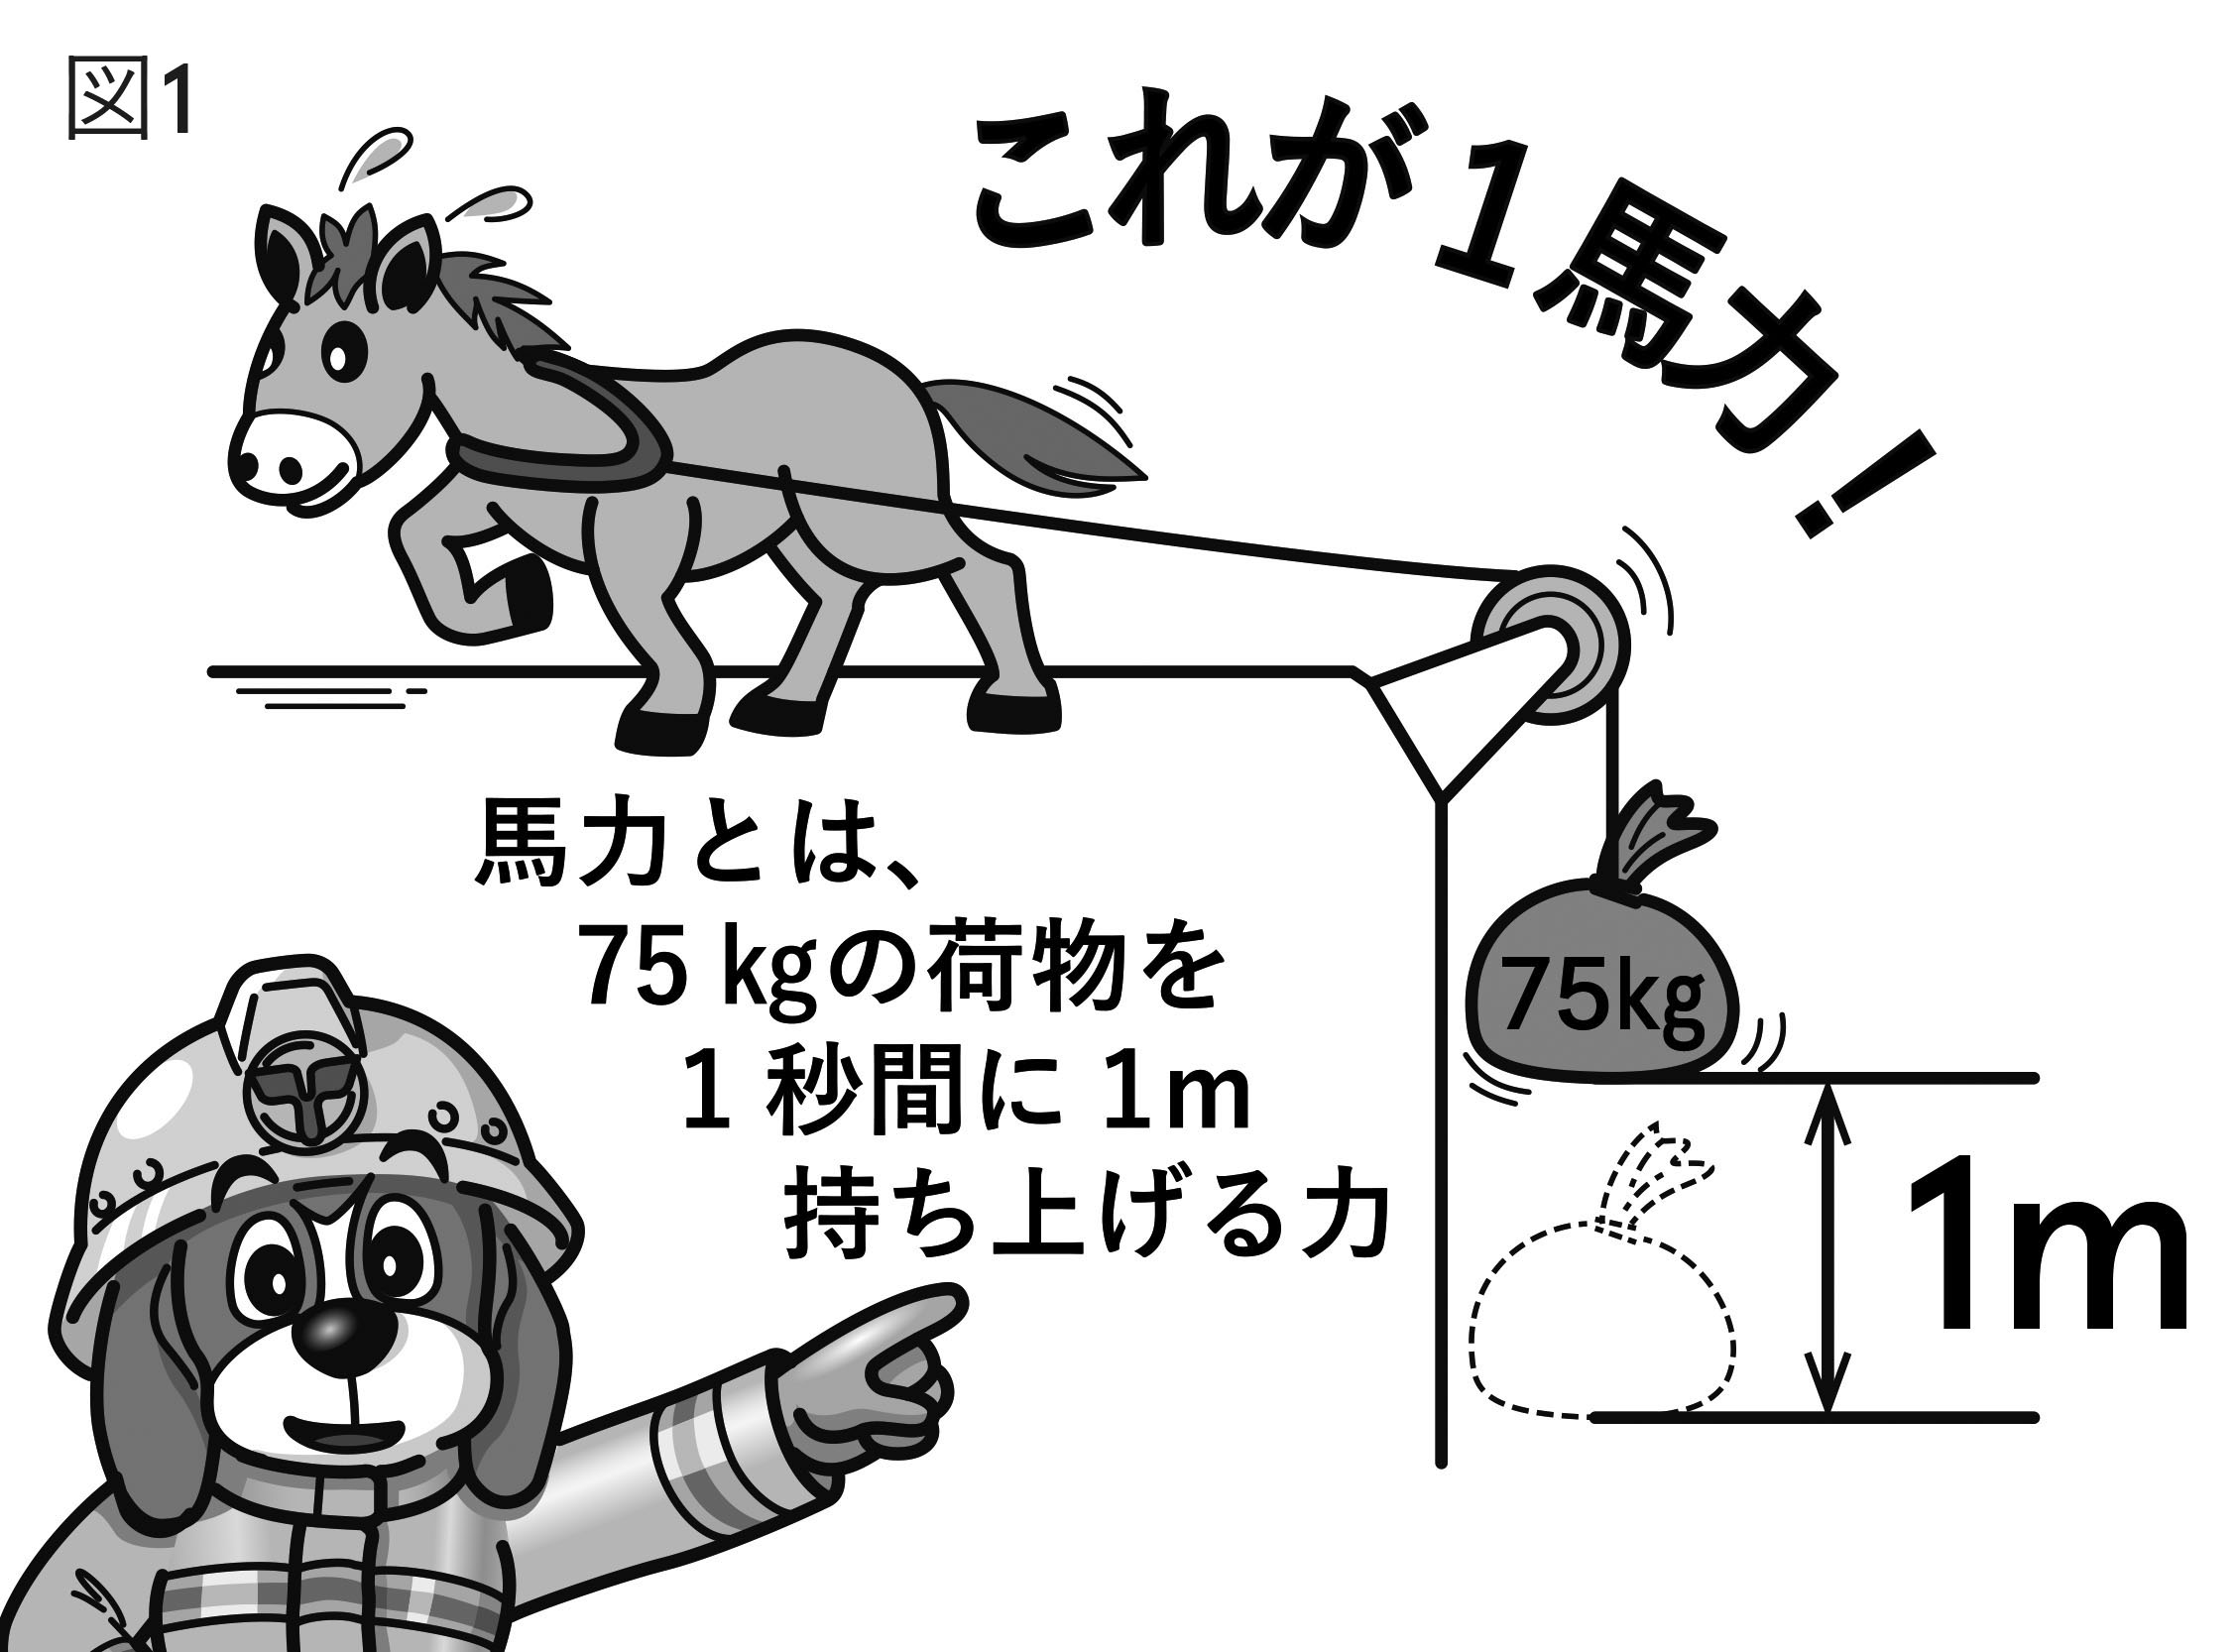
Q1:一馬力で組める住宅ローンの現実的な上限額はいくらですか?
A1:銀行の審査基準では年収の7〜8倍程度まで融資可能とされますが、これは生活破綻のリスクを無視した「借りられる上限」です。安全圏としての「返せる上限」は、年収の5〜6倍以内(年収600万円なら3,000万〜3,600万円程度)が目安となります。住宅金融支援機構のフラット35などの基準でも、総返済負担率は年収の30〜35%以内と定められていますが、一馬力世帯の場合は固定資産税や修繕積立金の発生も考慮し、手取り月収の20〜25%以内に抑えるのが鉄則です。
Q2:1馬力は自動車やバイクの出力と比べるとどのくらいの規模ですか?
A2:軽自動車の最高出力が自主規制上限の64馬力(約47kW)、一般的な50cc原動機付自転車(原付一種)で約4〜5馬力(約3〜3.7kW)です。つまり、原付バイク1台ですら人間の全力走者4〜5人分のパワーを連続して出力している計算になります。産業機械のスケール感において「1馬力」は決して小さな数字ではありません。
Q3:片働き家庭の税制優遇(配偶者控除)は今後どうなりますか?
A3:配偶者控除は現在、世帯主の所得が900万円を超えると段階的に減額され、1,000万円超で適用外となります。また、女性の就労促進や社会保障の公平性を図る観点から、いわゆる「106万円の壁」「130万円の壁」の撤廃に向けた厚生年金の適用拡大が進められており、制度全体として片働き優遇から「全世帯公平負担・多様な就労推進」への移行が確実に進んでいます。
Q4:専業主婦(主夫)が家計にもたらす経済的価値は年収換算でいくらですか?
A4:内閣府が公表している無償労働(家事・育児・介護)の評価試算によると、専業主婦の行う労働を市場価格(代替費用法)で換算した場合、年間およそ300万〜450万円相当の経済価値を生み出していると試算されています。金銭としてのキャッシュインフローがないだけで、家事代行やシッターを外部委託した場合の費用を大幅に節約しているという側面を正しく認識することが重要です。

