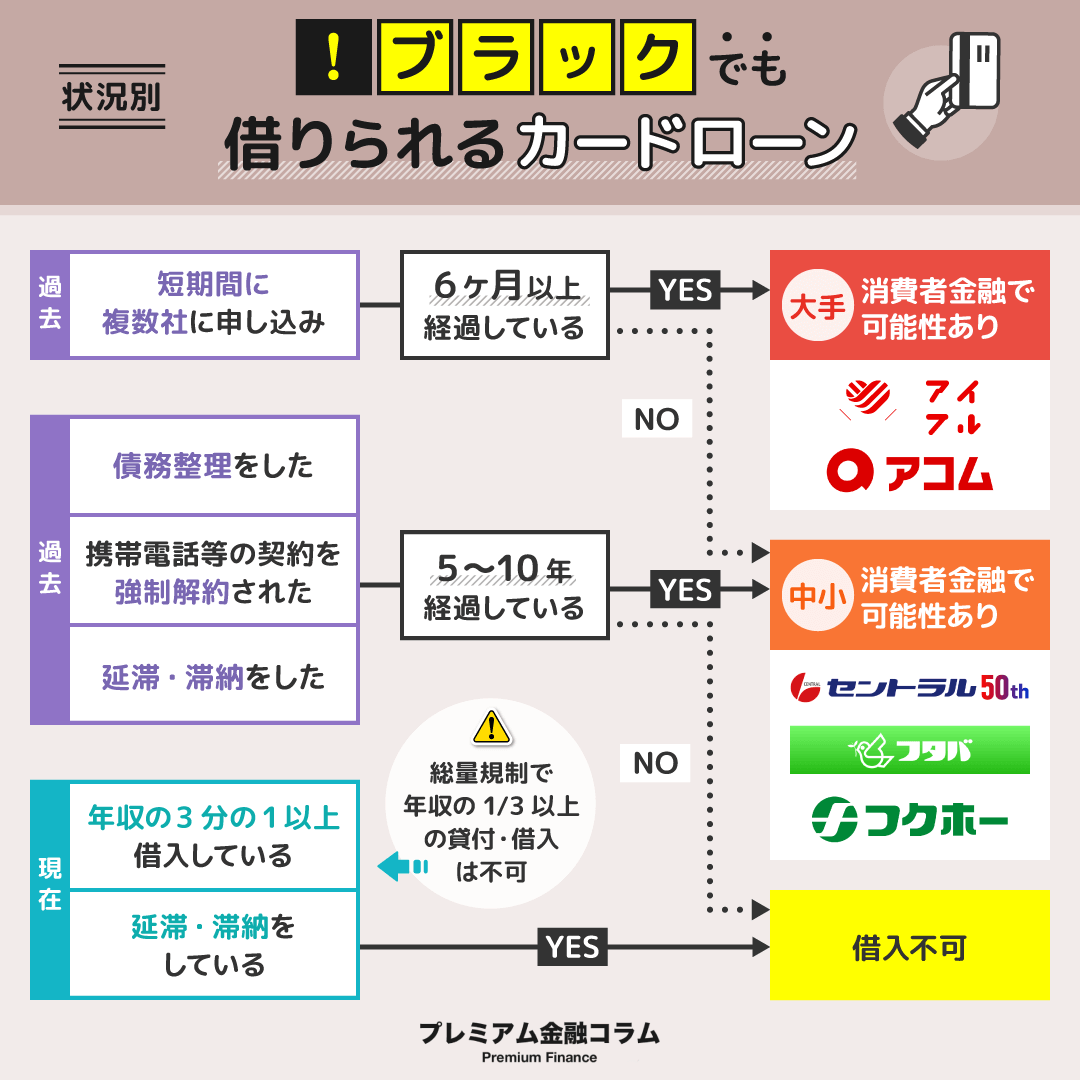
多重債務者が直面するもう一つの巨大な壁が、貸金業法第13条の2に定められた「総量規制」です。貸金業者からの借入残高が年収の3分の1を超える場合、新たな借入は原則として原則禁止されます。現在3社以上から借り入れ、すでに年収の3分の1に達している場合、中小消費者金融であっても通常の無担保ローン枠での新規融資は法的に実行できません。
しかし、制度の枠組みの中には、総量規制の適用から外れる「総量規制例外貸付け」が規定されています。総量規制例外貸付けの現在において、一般の個人が利用し得る代表格が「借換刷新を目的としたおまとめローン(顧客に一方的有利となる借換え)」です。
おまとめローンが例外として認められるための法定要件は以下の3点に集約されます。
- 借換えの対象となる債務が、貸金業者からの借入(消費者金融・クレジットカードのキャッシング枠)であること。
- 借換え後の金利および毎月の返済額が、従前の契約を上回らないこと(顧客の負担が軽減されること)。
- 担保や保証人を追加せず、借入残高を段階的に減らしていく返済専用の契約であること。
中央リテールをはじめとするおまとめ特化型の中小貸金業者では、年収の3分の1を超える多重債務を抱えた顧客に対し、複数社の債務を一本化するプランを提供しています。ただし、これは「手元に使える現金が振り込まれる融資」ではなく、「業者が既存の借入先へ直接完済手続きを行い、以後は1社へ返済のみを続ける」システムです。手元資金の工面を目的に総量規制オーバーの業者を探しても、正規の貸金ルートでは存在しないことを理解しなければなりません。

