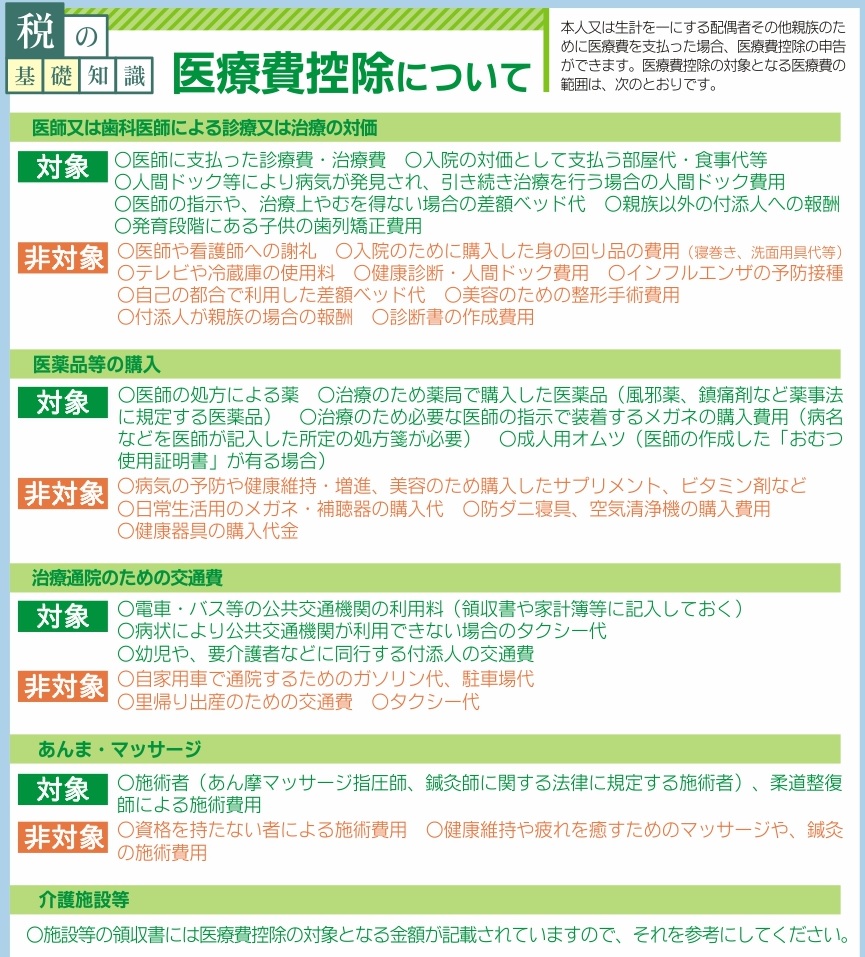
確定申告の時期が近づくたびに、「昨年のあの出費は医療費控除に含められるのか」と頭を抱える納税者は少なくありません。高額になりがちなインプラント治療や子どもの歯列矯正、ドラッグストアで購入した市販の風邪薬、さらには通院に要した交通費まで、どこまでが国税庁の定める対象に含まれ、何が除外されるのか、その線引きは複雑怪奇に見えます。
2026年現在の確定申告実務においても、申告漏れによる「払いすぎた税金の取りこぼし」が放置される一方で、自己判断による過大申告が税務署から否認され、過少申告加算税を課されるトラブルが後を絶ちません。税務当局が厳密に線引きする基準を押さえ、正当な還付を1円単位まで漏らさず獲得するための実践的ガイドを網羅しました。
📌 【この記事の重要ポイントまとめ】- 要点1:インプラントや噛み合わせ改善目的の歯列矯正、通院交通費(公共交通機関)は控除対象となる一方、美容整形や自己都合の差額ベッド代は明確に対象外となる。
- 要点2:控除基準は「年間10万円超」だけでなく総所得金額200万円未満なら「総所得の5%超」から還付可能であり、生計を一にする家族合算で最も税率の高い者が申告するのが鉄則。
- 要点3:領収書の提出自体は不要になったものの5年間の手元保管が義務付けられており、セルフメディケーション税制との選択ミスによる損失にも注意が必要である。
「これ申請できる?」医療費控除の対象一覧と知らずに損する対象外項目の真相
「これ申請できる?」という読者の疑問に答えるにあたり、まず押さえるべき大原則は「治療または療養に必要な支出であるか否か」という一点に尽きます。所得税法第73条および国税庁の基本通達において、病気やケガの治療、機能を回復するための医療行為は広く認められる反面、予防、健康増進、美容、自己都合に基づく支出は徹底して排除されています。
歯科領域において高額な出費となりやすい医療費控除のインプラントは、失われた咀嚼機能を回復させる目的が明白であるため、原則として全額が控除対象として認められます。自由診療で1本あたり30万円から50万円前後の高額治療になるケースが大半ですが、確定申告を行うことで所得に応じた大きな税金還付が期待できます。同様に、子どもの医療費控除の歯列矯正も、発育段階における不正咬合や咀嚼障害を改善する正当な医療行為と判断されるため、問題なく申請可能です。しかし、大人の歯列矯正に関しては「見た目を美しく整える」という審美目的とみなされると税務署に否認されるため、担当医から「咀嚼機能障害の改善を目的とする」旨の診断書や所見を取得しておくことが不可欠です。
反対に、知らずに申請して税務調査で弾かれやすい医療費控除の対象外一覧の筆頭が医療費控除の美容整形です。二重まぶたの手術やヒアルロン酸注入、脂肪吸引、審美目的の歯のホワイトニングなどは、どれほど高額であっても病気治療ではないため1円たりとも控除できません。また、入院時に発生する医療費控除の差額ベッド代も、誤解が極めて多い項目の一つです。医師の判断により感染症予防や病状の深刻さから個室隔離が命じられた場合や、大部屋に空きがなくやむを得ず個室に入った場合は対象となりますが、「プライバシーを保ちたい」「静かな部屋で過ごしたい」といった患者自身の自己都合で希望した個室代は、全額が対象外となります。
【徹底比較】医療費控除の対象・対象外が一目でわかる判定基準一覧表
日常的な医療費から高額な自費診療まで、国税庁の判断基準と現場実務に基づく合否ラインを下表に整理しました。自身の出費がどちらに該当するか、照らし合わせて確認してください。

