受診内容やその後の診断結果によって、税務上の扱いは大きく枝分かれします。受診者が最も迷いやすい各ケースの判定基準と実務上の相場を以下のデータにまとめました。
上記の表が示す通り、人間ドックの医療費控除の条件における最大の境界線は、「検査結果を受けて実際に治療を開始したかどうか」です。数値の異常を指摘されただけで放置していたり、再検査を受けたものの「異常なし(単なる経過観察)」で終了したりした場合は、当初の人間ドックや健診費用を遡って控除対象とすることはできません。
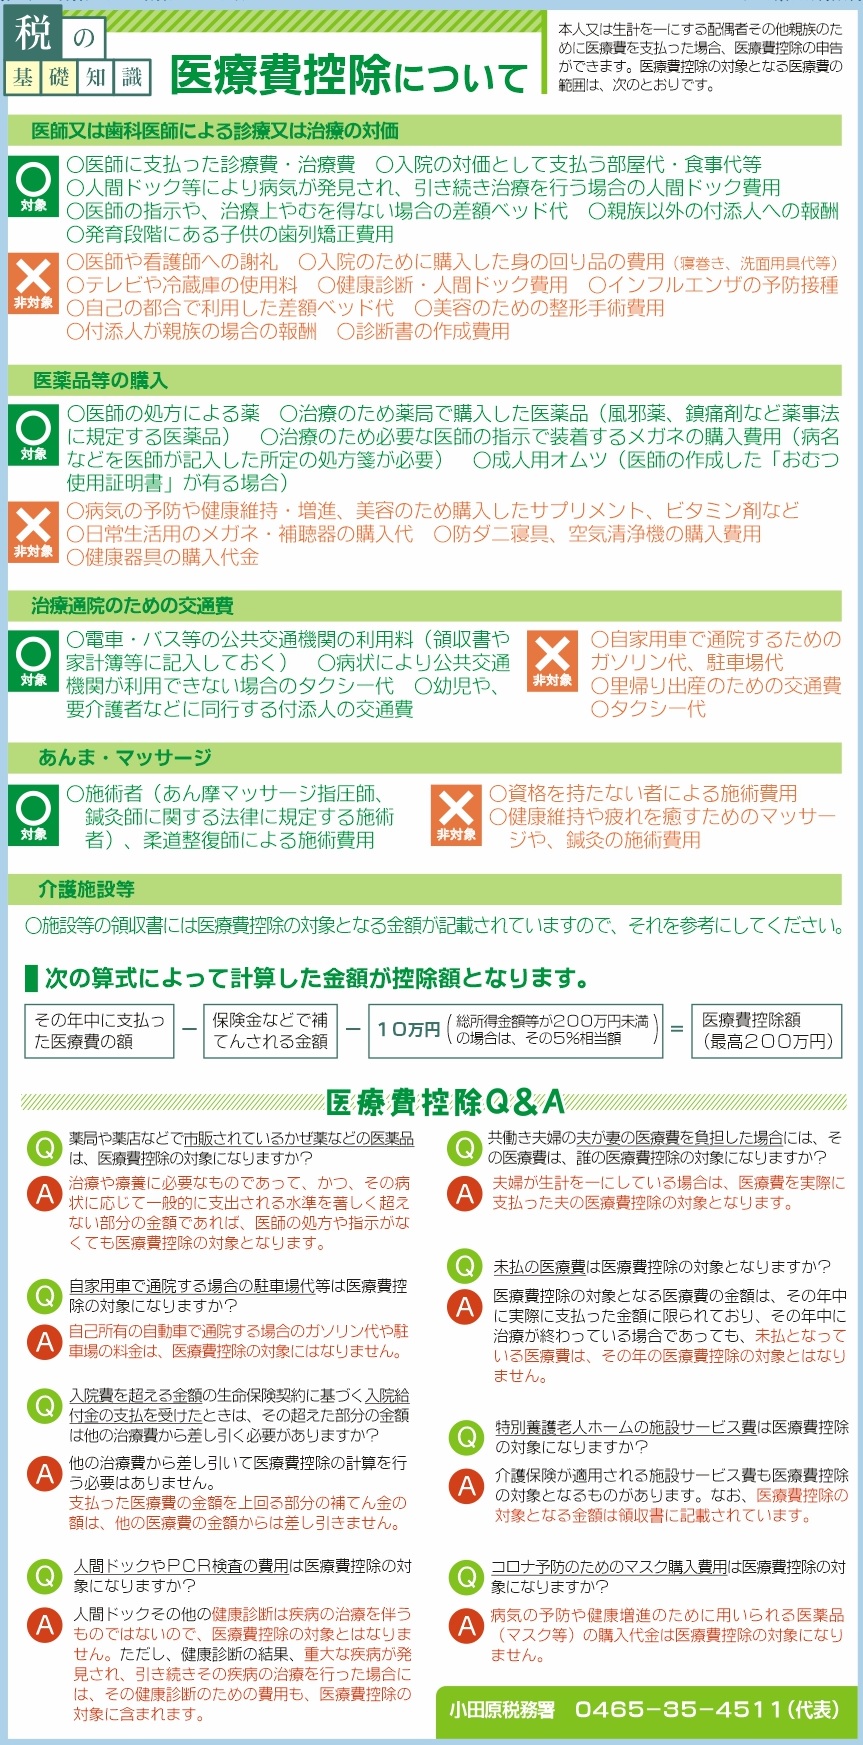
受診内容やその後の診断結果によって、税務上の扱いは大きく枝分かれします。受診者が最も迷いやすい各ケースの判定基準と実務上の相場を以下のデータにまとめました。
上記の表が示す通り、人間ドックの医療費控除の条件における最大の境界線は、「検査結果を受けて実際に治療を開始したかどうか」です。数値の異常を指摘されただけで放置していたり、再検査を受けたものの「異常なし(単なる経過観察)」で終了したりした場合は、当初の人間ドックや健診費用を遡って控除対象とすることはできません。

