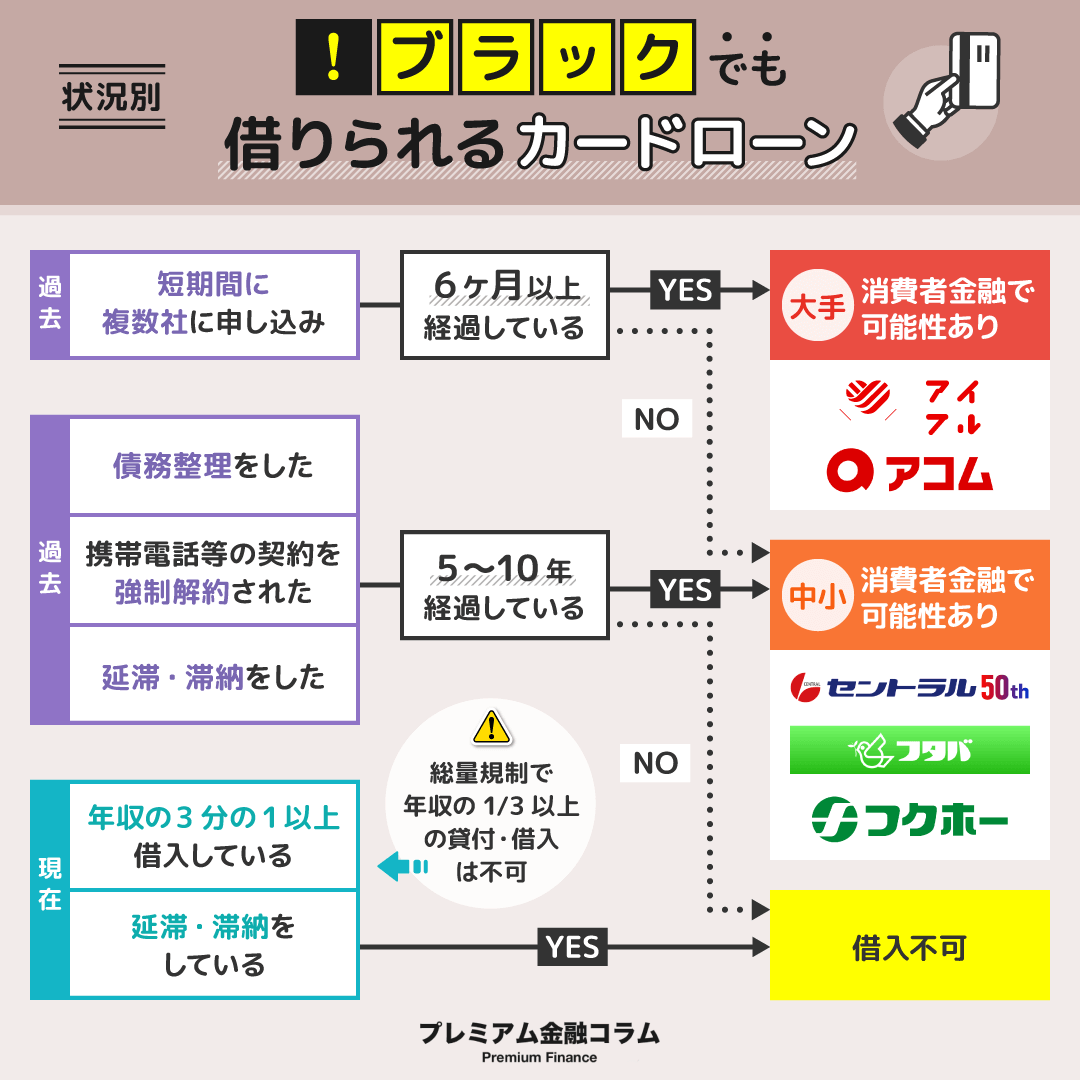
ブラックでも消費者金融に通る?街金の独自審査と2026年最新事情の重要なポイントについて、専門知識を取りまとめてご紹介します。
融資を検討するにあたり、大手と中小街金がどのような基準でリスクを評価しているのかを構造的に理解しておく必要があります。両者の運用実態と法的制限の違いを以下の比較表に整理しました。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価審査方式大手:完全自動スコアリング
中小:人手によるヒアリング審査機械審査(3〜30分)
有人審査(半日〜3営業日)中小街金は対話を通じて「人柄」や「返済意思」を直接見極める。ブラック情報の扱い大手:異動情報検知で即否決
中小:内容・経過年数を精査異動情報保有者の大手通過率:1%未満
中小の可決率:約10〜25%中小でも「現在進行形の他社延滞中」は100%否決される点に注意。総量規制と年収制限貸金業法第13条の2(年収の3分の1)例外貸付(おまとめ等)を除く借入上限中小であっても正規業者である以上、1円たりともオーバーできない。金利(実質年率)大手:3.0%〜18.0%
中小:15.0%〜20.0%利息制限法の上限(10万円未満:20% / 100万円未満:18%)中小の初回融資はリスクヘッジのため上限金利(18〜20%)適用が通例。初回融資可能額大手:30万〜50万円枠が主流
中小:5万〜10万円の少額枠貸倒れリスクに応じた枠設定中小街金は初回から大金を貸すことはなく、実績作りからスタートする。