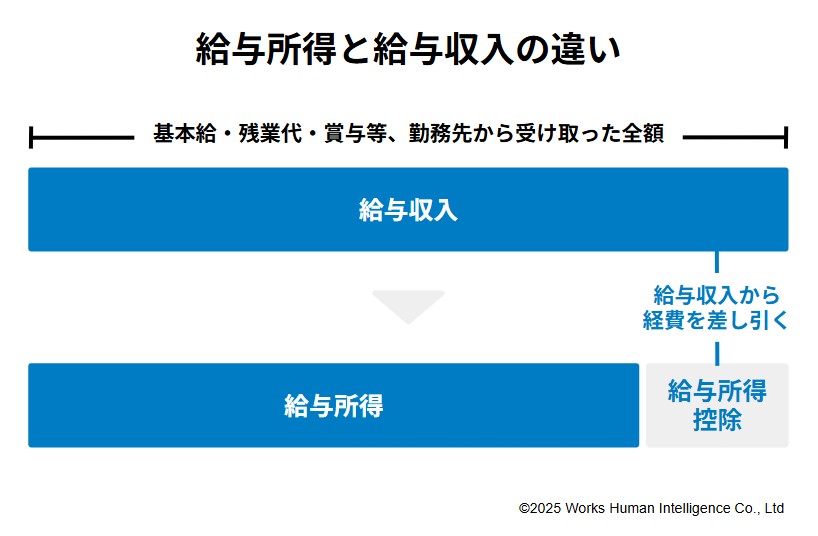
副業を営む会社員や、フリーランスから法人化を検討する個人が増える中、「給与所得と事業所得の違い」や、公的手続きで提出する証明書の種類についても正しい理解が求められます。
給与所得と事業所得の税負担比較
給与所得は、実費経費の領収書を集めなくても一律で「給与所得控除」が引かれる安定性があります。一方の事業所得は、業務に関連する実費を経費として計上できるほか、青色申告承認を受けることで最大65万円の青色申告特別控除を受けられるメリットがあります。
さらに事業所得で赤字が出た場合、給与所得の黒字と合算して課税所得を減らす「損益通算」が可能です(※業務実態のない副業や規模の小さい副業所得は「雑所得」と判定され、損益通算が認められない規定が厳格化されている点には留意が必要です)。
所得証明書と課税証明書の違い
融資の審査や公営住宅の入居、児童手当の申請などで役所から取り寄せる書類に「所得証明書」と「課税証明書」があります。
- 所得証明書:前年1年間の「所得金額(給与所得や事業所得など)」のみを公的に証明する書類。
- 課税証明書:前年の所得金額に加え、各種所得控除の内訳や、それに基づいて決定された「住民税額(課税額)」まで記載された書類。
多くの自治体ではこれらを統合した「所得・課税証明書(住民税決定証明書)」として1枚で発行していますが、提出先がどちらの情報を求めているか確認した上で取得することが手続きのスムーズ化につながります。

