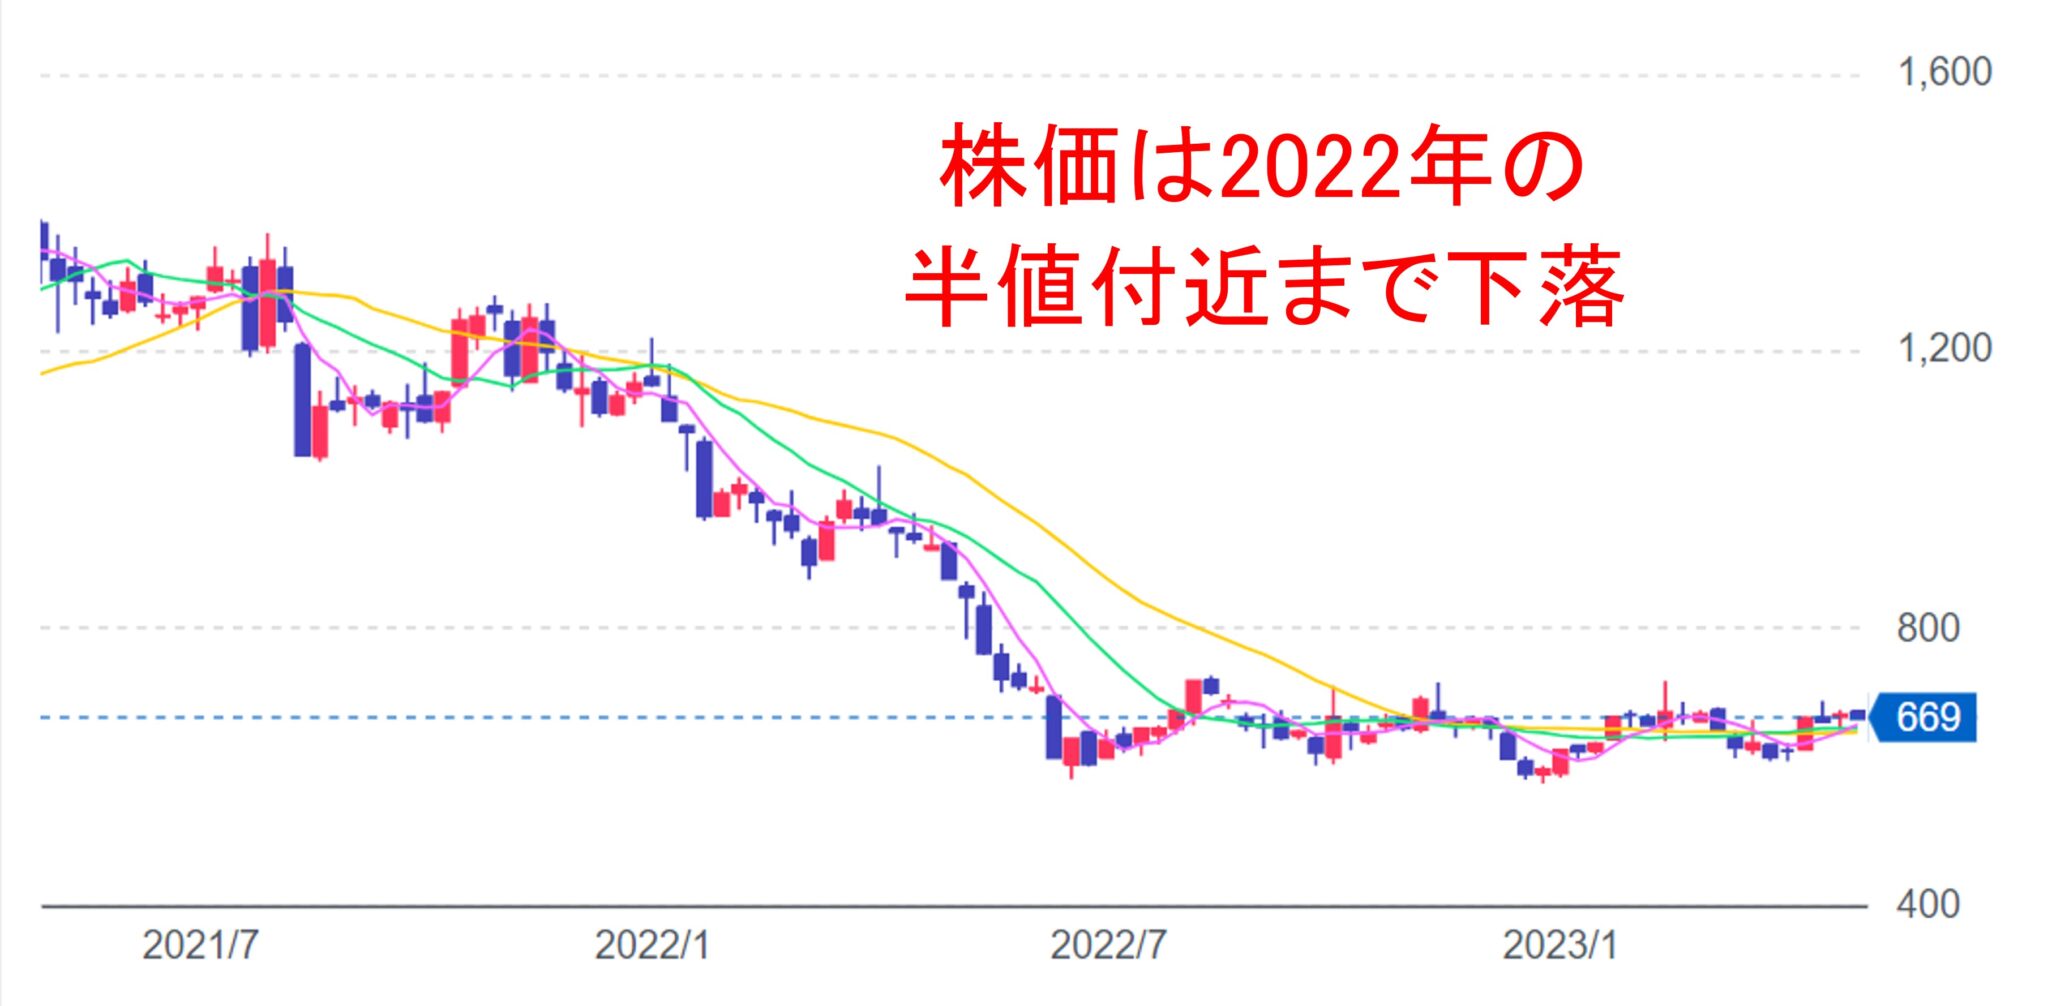
楽天グループの命運を握るモバイル事業。2026年、その「足枷」は確実にはずれつつある。契約者数が大台を突破し、基地局投資のピークアウトが鮮明となったことで、キャッシュアウトのスピードは格段に鈍化した。
数年前まで年間数千億円規模で膨らんでいた営業赤字は、段階的なコストカットとARPU(1ユーザーあたりの平均売上)の改善により、いよいよ単月EBITDA黒字化の領域へ足を踏み入れている。通信クオリティの改善が解約率を引き下げ、それがストック型の収益基盤として機能し始めた格好だ。
市場が最も警戒していた「底なしの資本流出」という最悪シナリオは霧散した。ただし、大手3キャリアとのシェア争いが沈静化したわけではない。獲得コストの上昇をいかに抑えつつ純増を維持できるか、ここからの数四半期が真の収益力を証明するテストケースとなる。

