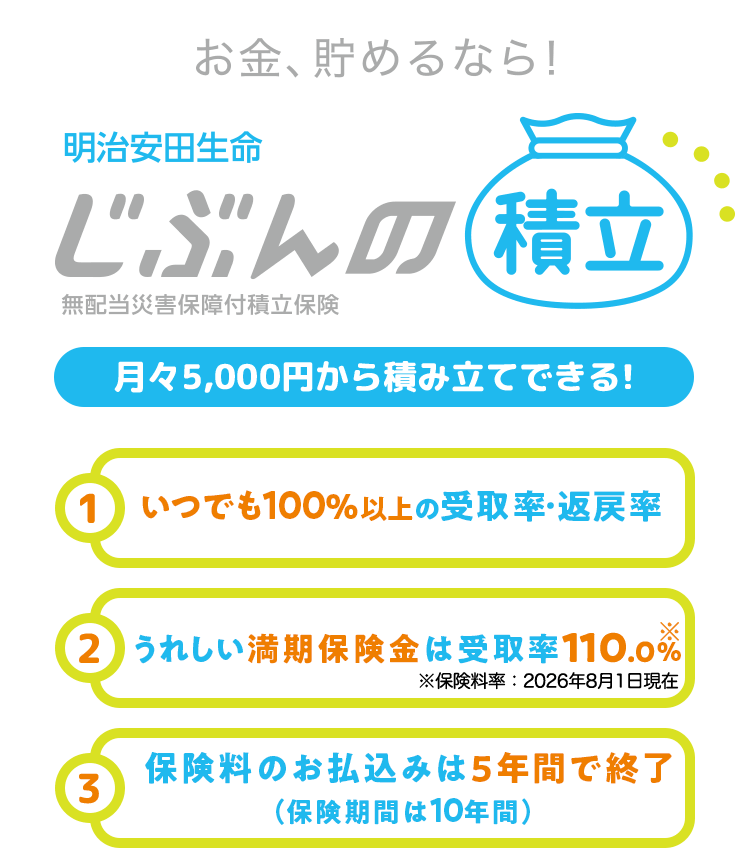
「たった3%の増額で満足できるか」という疑問に対する明確な答えは、生命保険料控除にある。所得税や住民税の負担を軽減できる税制優遇を活用すれば、実質的な利回りは表面上の数字をはるかに凌駕する。年間で最大4万円(住民税は2.8万円)の所得控除が受けられるため、毎年の確定申告や年末調整で直接的な現金の手残りが増える計算になる。
賢明な運用者たちは、新NISAの成長投資枠やインデックスファンドでの攻めの運用と、この積立による守りの運用を完全に分離して管理している。特にiDeCoのように「60歳まで引き出せない」という強力な拘束力がないため、5年後や10年後という近未来の資金需要(結婚、車の購入、引っ越し、教育資金の頭金など)に合わせた柔軟なマネープランを組み立てやすい。まさに「リスクを取らない枠」としての使い勝手が際立っている。

