厚生労働省の統計資料や自治体窓口の現場取材によると、会社を退職してフリーランスへ転向した人や早期退職者が最もショックを受けるのが「退職翌年度の住民税と国民健康保険料の請求額」です。
SNSや相談窓口には、連日のように切実な声が寄せられています。
「会社員時代の年収が600万円あり、独立1年目は売上が安定せず年収250万円程度に落ち込んだ。それなのに届いた国保料と住民税の合計が年間80万円近くになり、貯金が一気に吹き飛んだ」(30代・Webデザイナー男性)
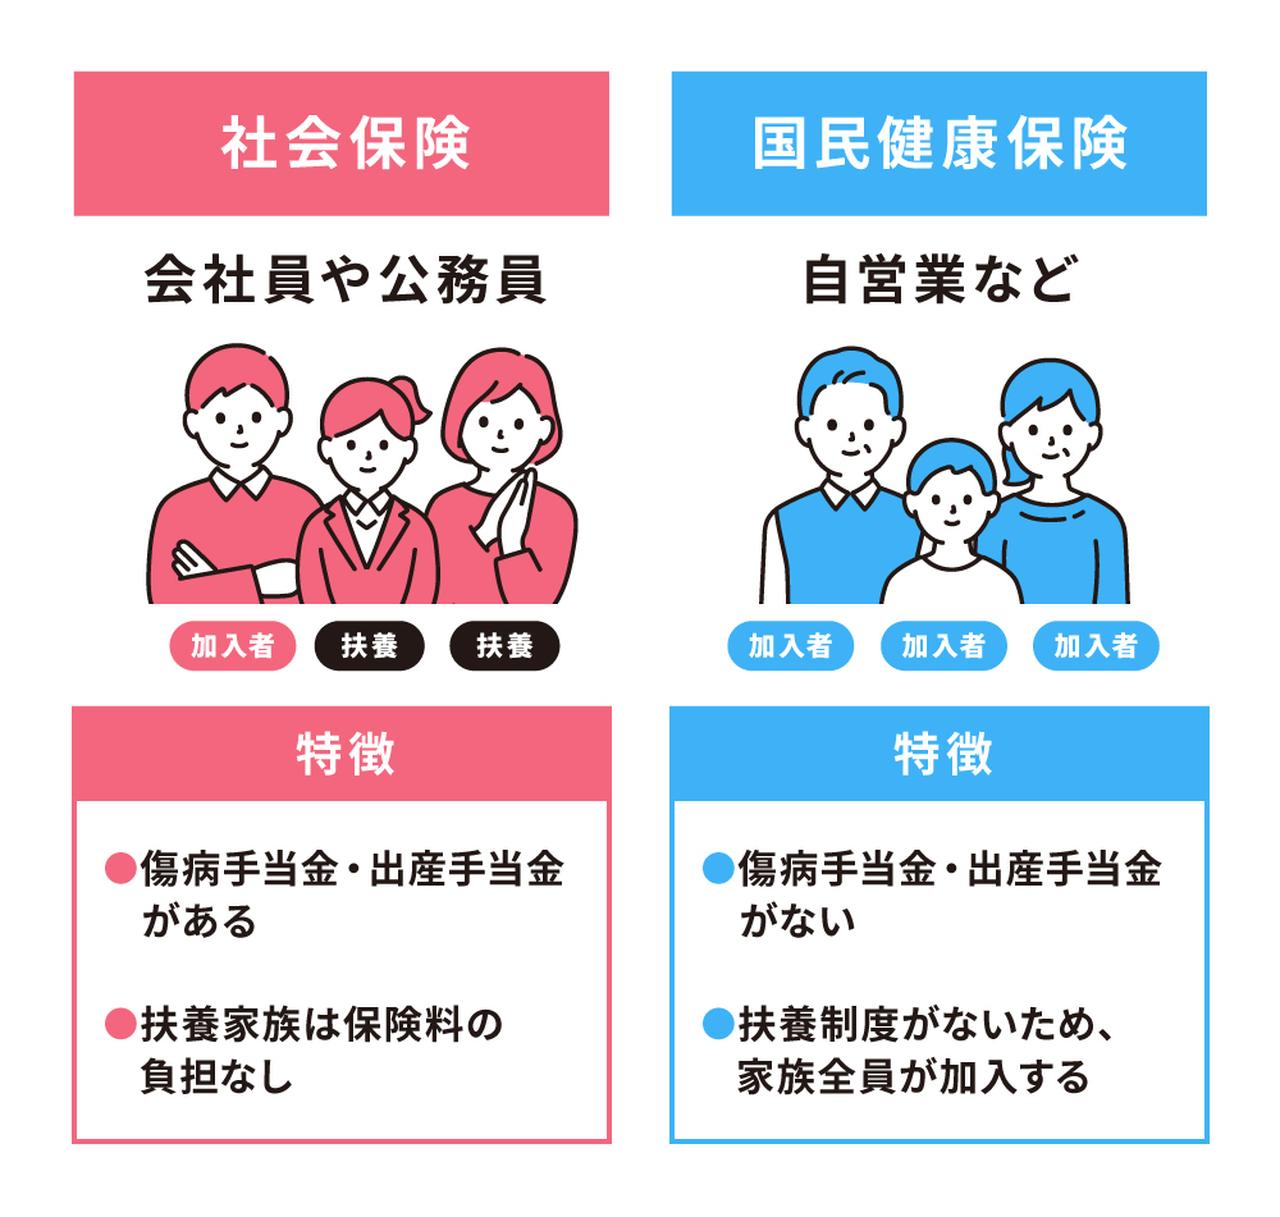
「妻と子ども2人の4人家族で退職。国保に切り替えたら、均等割が家族全員分加算され、会社員時代の社保自己負担額の約2倍になった」(40代・元メーカー勤務男性)
このような悲鳴が上がる背景には、国保の保険料が「現時点の収入」ではなく「前年の所得」を基準に算定されるタイムラグがあります。会社員時代の高年収をベースに計算された保険料を、全額自己負担(折半なし)で納めなければならないため、個人事業主と会社員の保険料差が最も過酷な形で表面化するのです。

