Q1:2014年の消費税増税分(3%分)は何に使われたのですか?
A1:法律上、増税による国の増収分は約8.2兆円と試算され、全額が「年金・医療・介護・子育て」の社会保障4経費およびその充実に充てられました。ただし、既存の借金返済(社会保障の赤字補填)に充てられた割合が大きく、目に見える新規サービスの拡充実感が乏しかったことが当時の批判を招きました。
Q2:なぜ2014年の増税時は軽減税率が導入されなかったのですか?
A2:当時は軽減税率の導入に伴う税収減の穴埋め財源の確保や、複数税率に対応するインボイス(適格請求書)制度の導入準備、中小事業者のレジ改修負担などを巡る与党内調整が間に合わなかったためです。結果として一律8%での導入となり、低所得者層への負担感(逆進性)が大きな課題として残りました。
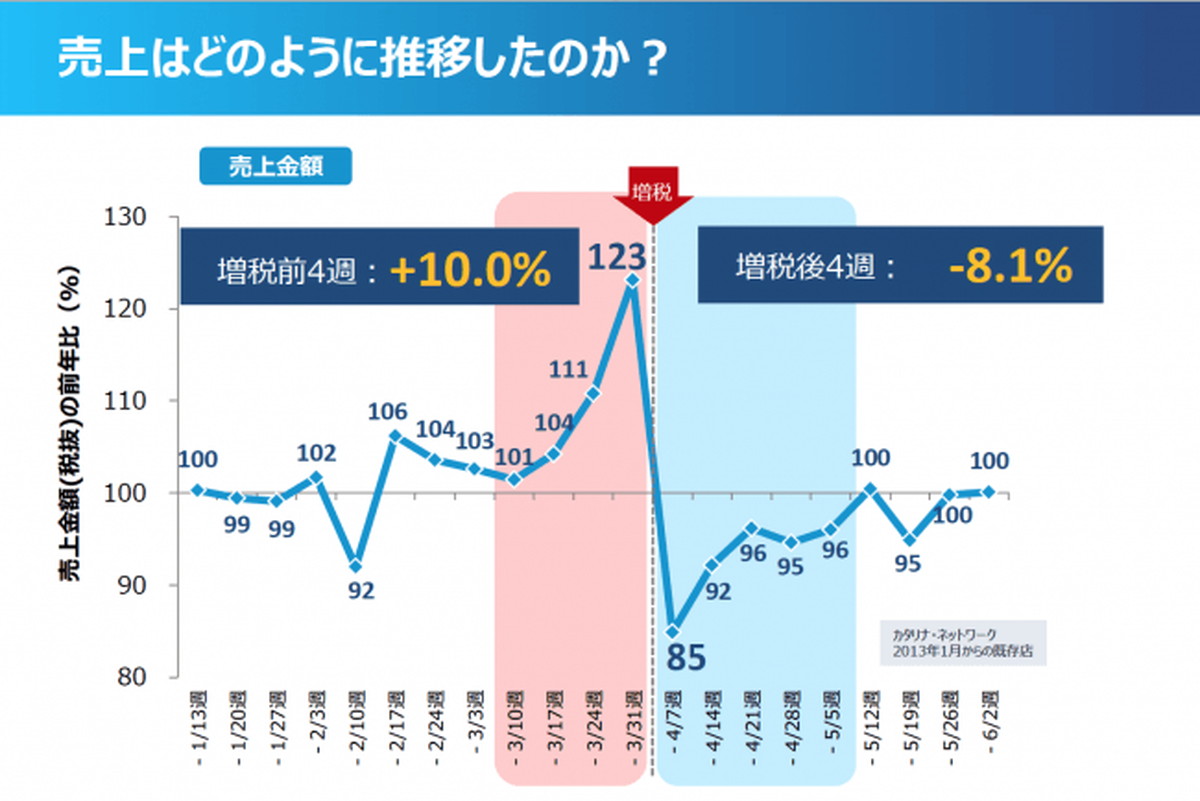
Q3:2014年の増税はアベノミクスにどのような影響を与えましたか?
A3:増税直前まで順調に進んでいた「デフレ脱却」のシナリオを大きく狂わせました。個人消費が長期にわたって低迷し、日銀は追加の金融緩和(黒田バズーカ2)を余儀なくされるなど、日本経済の完全な自律的回復を遅らせる最大の要因になったと多くのエコノミストから指摘されています。

