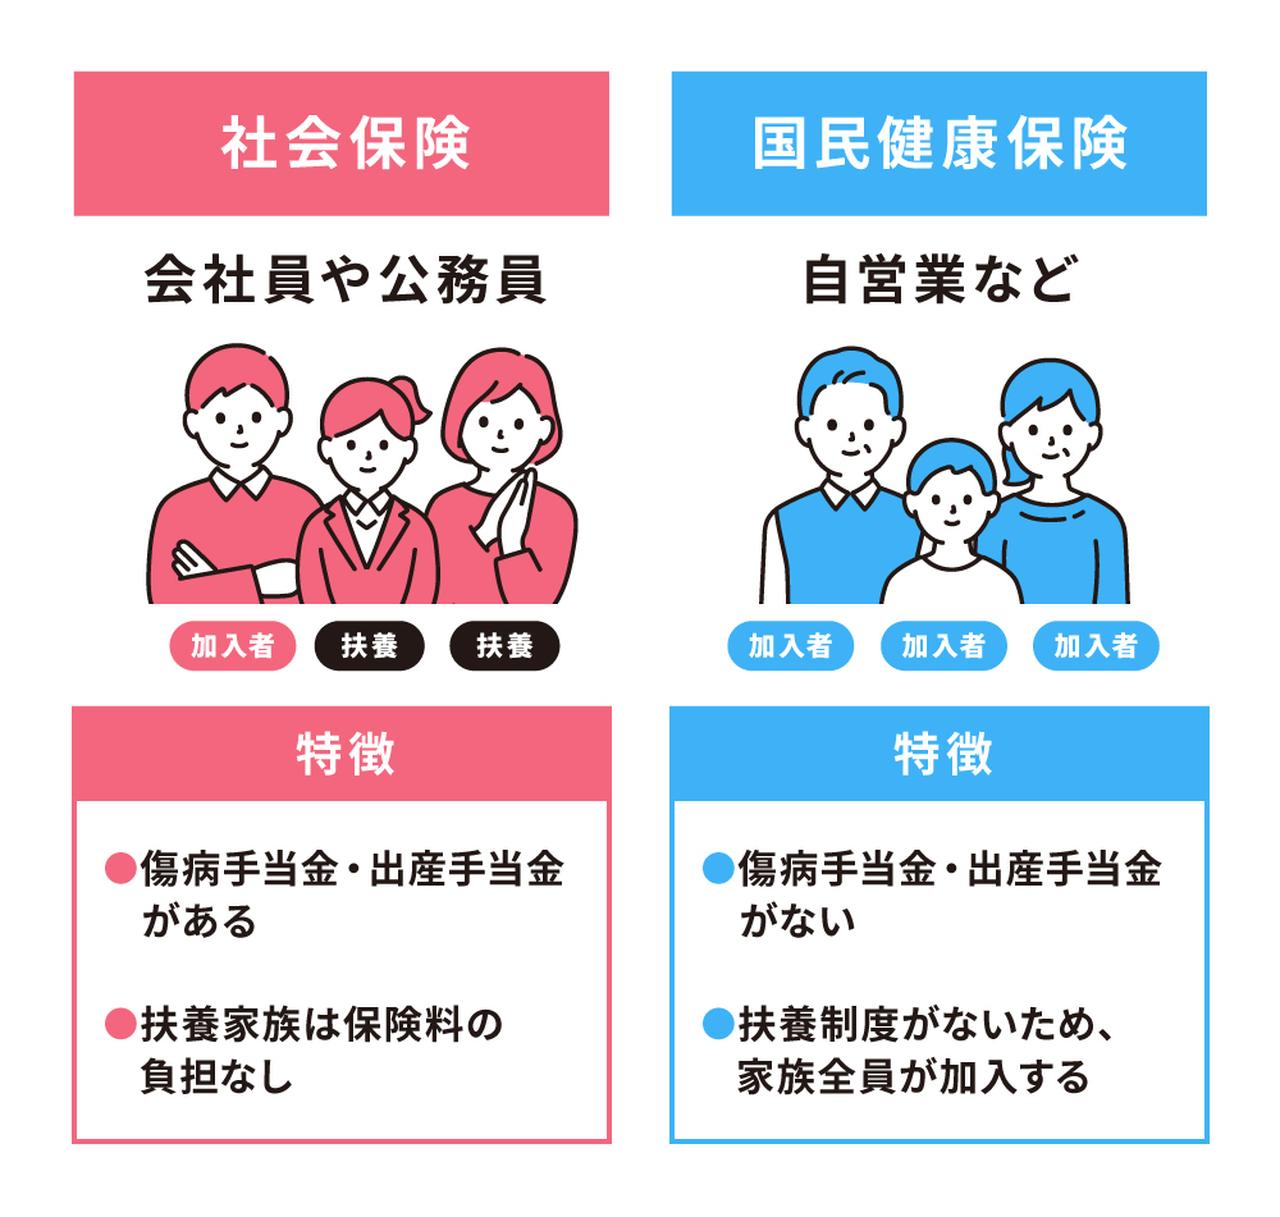
Q1:退職後、任意継続と国保のどちらが安いか事前に確認する方法はありますか?
A1:会社の健康保険組合(または協会けんぽ)に問い合わせて「任意継続時の月額保険料」を確認し、同時に居住地の市区町村窓口で前年の源泉徴収票を提示して「国民健康保険料の年間試算」を依頼してください。両方の実額を突き合わせることで確実な判断が可能です。
Q2:パートで社会保険に加入すると「手取りが減って損」というのは本当ですか?
A2:月収8.8万円(年収約106万円)を超えて社保に加入すると、毎月約1.3万〜1.5万円程度の保険料が引かれるため、目先の手取りは一時的に減少します。ただし、将来受け取る年金額が一生涯増額されるほか、病気休業時の傷病手当金受給権が得られるため、中長期的なリターンを含めると一概に損とは言えません。
Q3:脱サラして個人事業主になった場合、社会保険を継続することはできませんか?
A3:退職後最長2年間であれば「任意継続」として社会保険(健康保険のみ)を維持できます。ただし2年を経過した後は任意継続の資格を失うため、国民健康保険への加入、または同業種で構成される「国民健康保険組合(医師国保、文芸美術国保など)」への加入を検討することになります。

