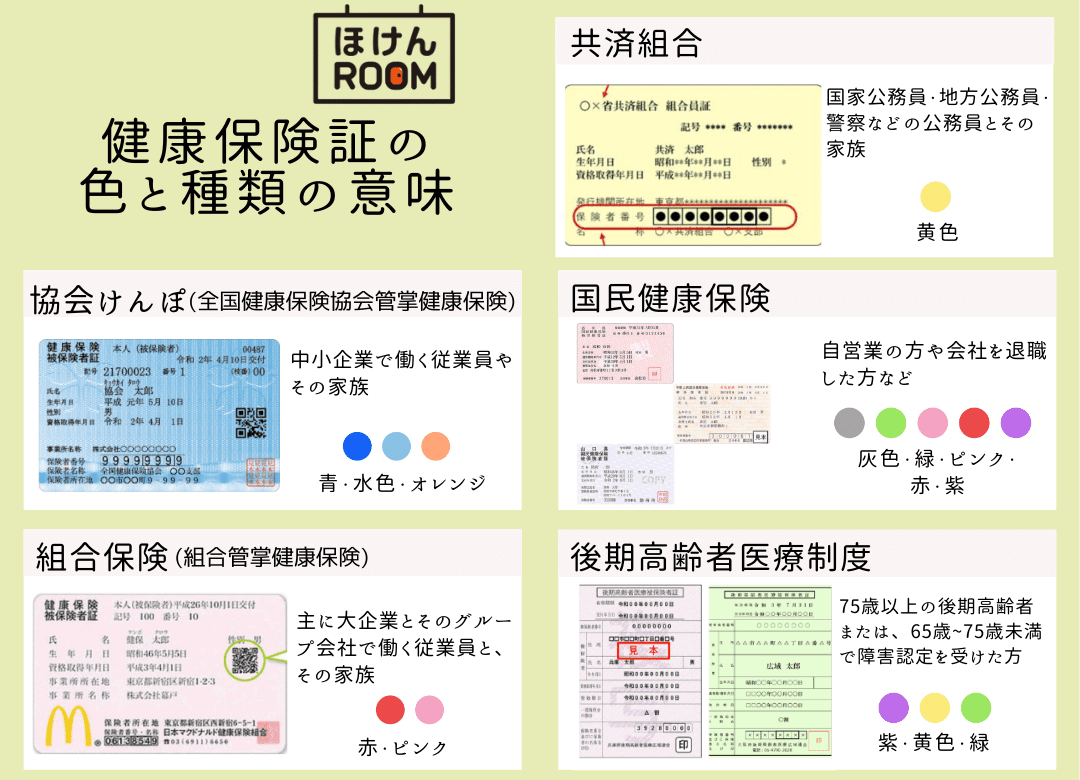
保険証の種類による最大の実質的格差といえるのが、「扶養家族の制度」と「病気休業時の所得保障」です。
社会保険(協会けんぽ・組合健保・共済)では、被保険者に生計を維持されている配偶者や子ども、両親などを「被扶養者」として加入させることができます。被扶養者が何人増えても被保険者の保険料は1円も上がりません。年収要件(原則130万円未満、60歳以上や障害者は180万円未満)などの厳格な審査はあるものの、世帯全体の社会保険料負担を抑える強力なセーフティネットとなっています。
対照的に、国民健康保険には扶養という概念が一切ありません。生まれたばかりの乳幼児であっても1人の加入者として数えられ、所得に関係なく課される「均等割額」が加算されます。そのため、子どもの数が多い世帯が自営業やフリーランスとして国保に加入する場合、同所得の会社員世帯に比べて保険料の総額負担が重くなる構造的な特徴があります。
また、窓口での自己負担割合は、加入している保険証の種類ではなく、主として「年齢」と「現役並み所得の有無」によって判定されます。
- 小学校就学前(0歳〜6歳):2割(自治体の乳幼児医療費助成により実質無料化される地域が多い)
- 小学校就学後〜69歳:3割
- 70歳〜74歳:原則2割(現役並み所得者は3割)
- 75歳以上(後期高齢者):原則1割(一定以上の所得者は2割、現役並み所得者は3割)
さらに、社会保険には業務外の病気やケガで連続3日以上休業した場合に通算1年6カ月間給与の約3分の2が支給される「傷病手当金」が法定給付として備わっていますが、国民健康保険には原則として傷病手当金の制度がありません。この「万が一働けなくなった際のリスク耐性」こそが、社保と国保の決定的な違いです。

