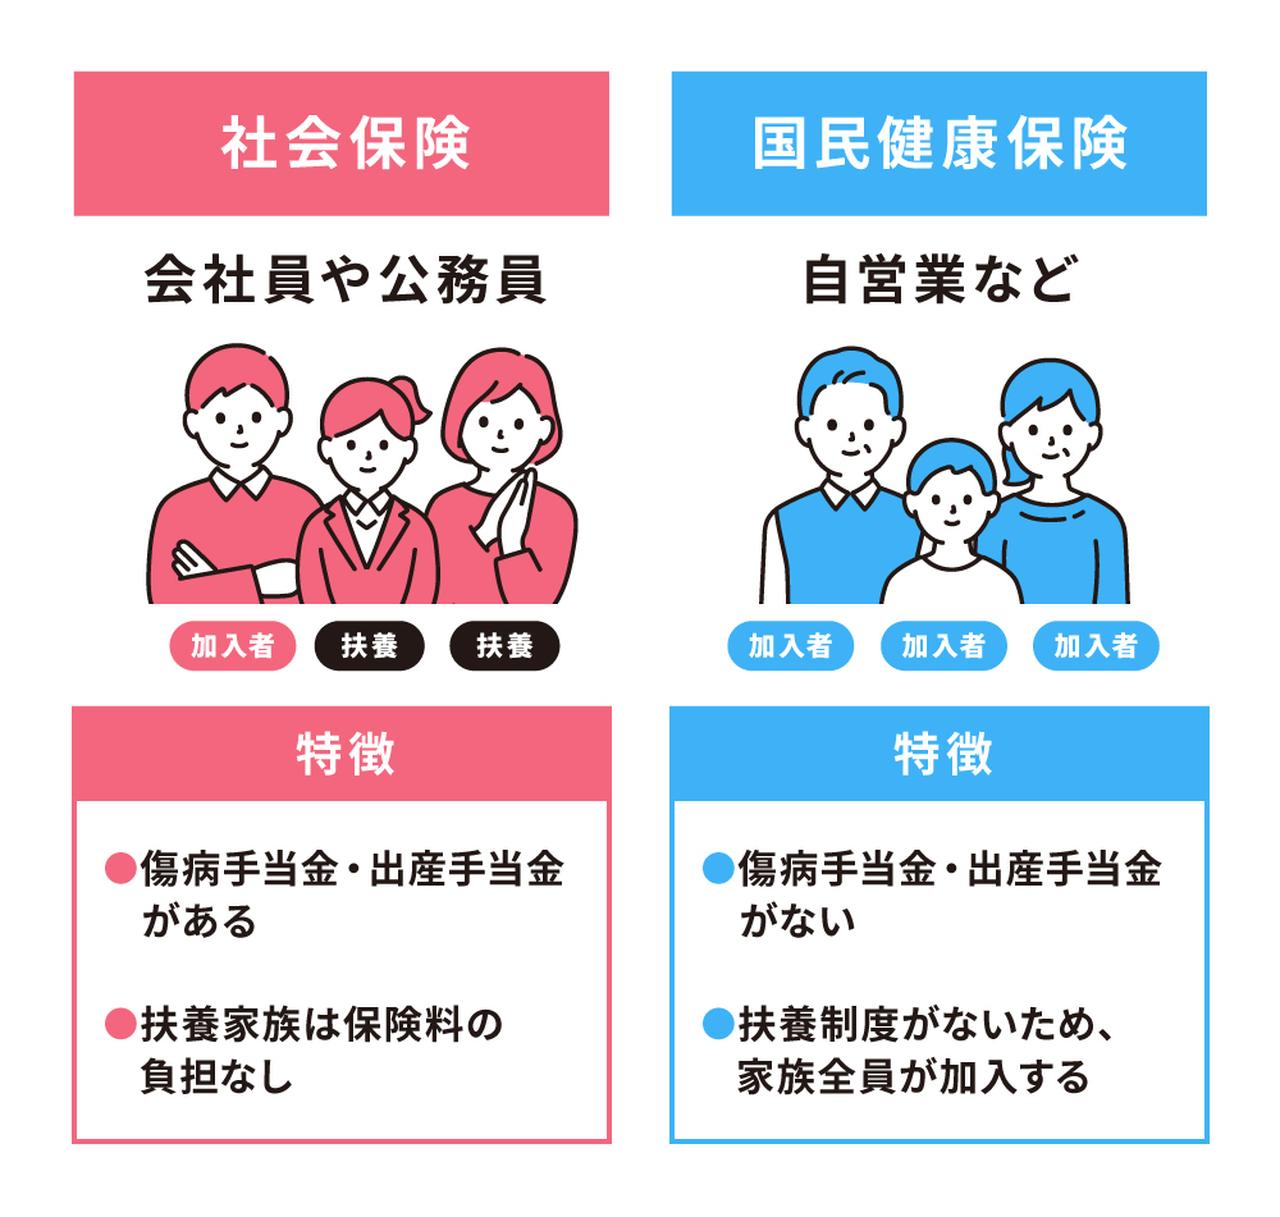
ネット上の言説では「社保最強、国保は損」という構図が強調されがちですが、すべての属性において社保が一律に優れているわけではありません。特定の条件下では国保ならではの優位性が発揮される場面もあります。
代表的な例が、デザイナー、文筆家、医師、建設業などの特定職種向けに組織されている「国民健康保険組合(文美国保や医師国保など)」に加入できるケースです。これらの職能型国保組合の多くは、前年の所得にかかわらず保険料が一律定額に設定されています。高所得を稼ぎ出す個人事業主やクリエイターであれば、所得に応じて保険料が跳ね上がる社保や通常の市区町村国保よりも、はるかに安価なコストで加入できることがあります。
また、個人事業主は事業に関わる支出を経費として計上できるため、売上から経費や各種控除を引いた「課税所得」を圧縮することで、国保料そのものを適法に低く抑える柔軟性を持っています。一方の給与所得者は給与の総支給額(標準報酬月額)にダイレクトに社保料率が掛かるため、保険料のコントロール余地がほとんどありません。
【プロの結論】社保を選ぶべき人・国保でも納得できる人の判断基準
社会保障とライフプランの観点から導き出される、両制度の明確な選択基準は以下の通りです。
- 社保(または任意継続)を優先すべき人:
・扶養すべき配偶者や子どもがいる世帯主
・病気やケガによる休業リスクに備え、手厚い所得補償(傷病手当金)を確保したい人
・将来の年金受給額を手堅く増やし、老後の資産形成を公的制度で補強したい人 - 国保(または職能型国保組合)で合理的な人:
・経費計上によって課税所得を効率的にコントロールできる自営業・フリーランス
・定額制の職能型国民健康保険組合に加入資格がある高所得専門職
・扶養家族がおらず、民間の共済や就業不能保険、iDeCo等で独自にリスクヘッジを構築している単身者

