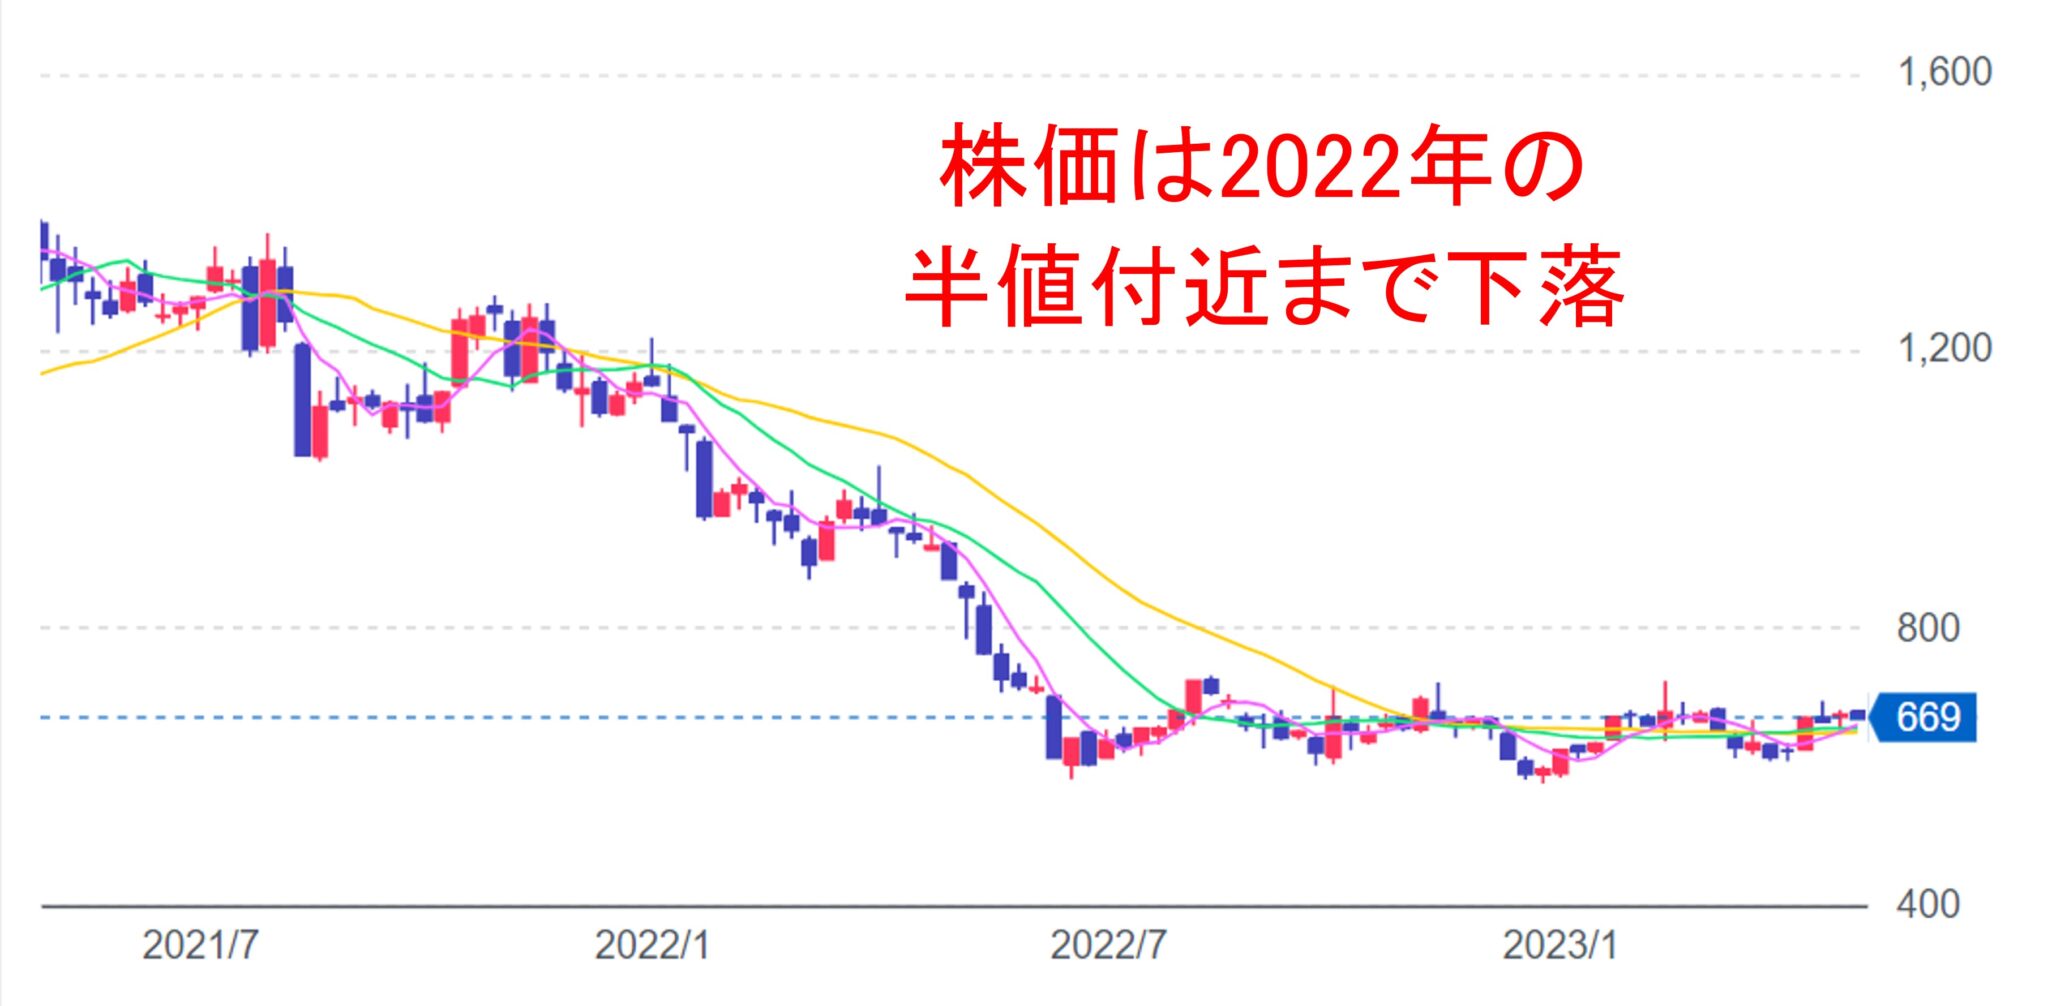
大手キャリア3社(NTT、KDDI、ソフトバンクグループ)が安定した配当利回りと高い自己資本利益率(ROE)を背景にディフェンシブ株として買われる中、楽天グループの指標は異彩を放っている。PBR(株価純資産倍率)やバリュエーションの視点から見れば、同業他社に比べて明らかに低水準に放置されているとの見方もある。
だが、これを「割安な掘り出し物」と捉えるか、「高リスクを反映した妥当な割引価格」と見るかでプロの意見は割れる。無配が続く中での投資インセンティブは、配当収入ではなく将来の株価値上がり益(キャピタルゲイン)に絞られるため、リスク許容度の高い資金しか入ってきにくい構造が続いている。

