岐阜県民共済生活協同組合が運営する共済事業は、厚生労働省の認可を受け、全国生活協同組合連合会(全国生協連)グループの一角として確固たる基盤を築いています。加入者アンケートやSNS上のコミュニティを分析すると、「毎月の家計負担が劇的に軽くなった」「手続きから振込までが驚くほど早い」という高評価が目立ちます。
一方で、加入前に見落とされがちな「3つの落とし穴」が存在します。
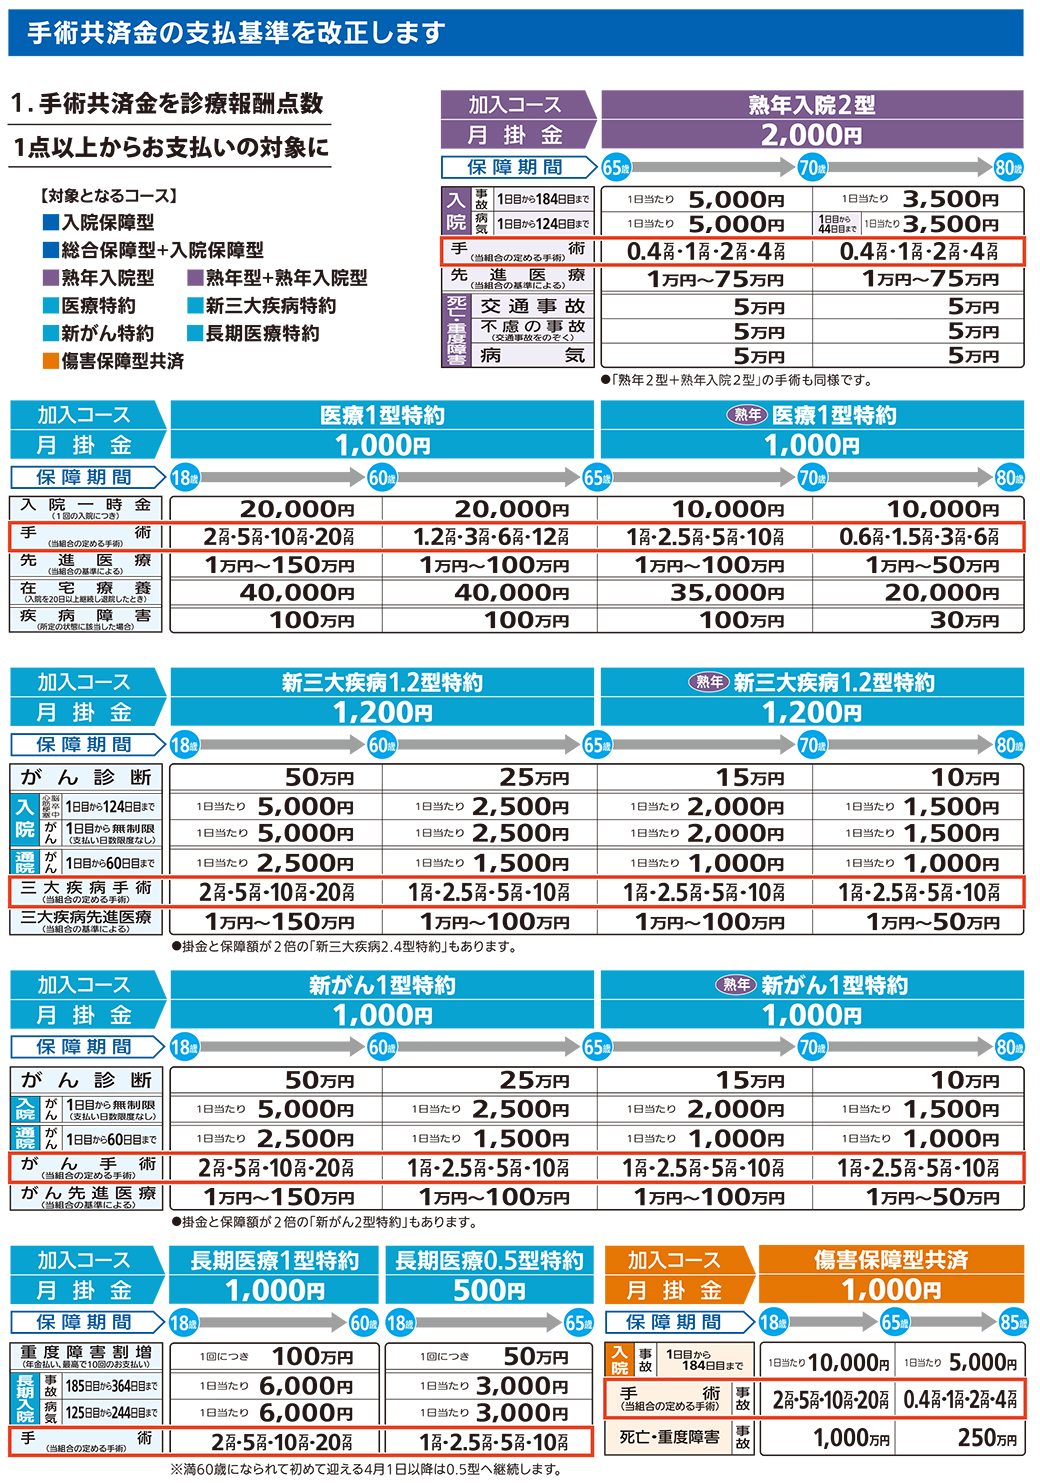
第1の落とし穴は、「高齢期における保障内容の自動削減」です。岐阜県民共済の主力である「総合保障型」は満65歳で満了を迎え、その後は「熟年型」へ移行しますが、病気入院や死亡時の給付額が段階的に大きく削られます。平均寿命が80歳代後半に達する現代において、医療費の自己負担リスクが最も高まる70代以降に保障が薄くなる設計は、あらかじめ織り込んでおく必要があります。
第2の落とし穴は、「終身保障ではなく満85歳で契約が完全終了する点」です。民間保険の終身医療保険のように一生涯の保障が続くわけではないため、高齢期になってから民間の医療保険へ乗り換えようとしても、既往症や年齢制限によって無保険状態に陥るリスクを孕んでいます。
第3の落とし穴は、「重度疾患に対する一時金や先進医療の保障上限」です。三大疾病(がん・心疾患・脳血管疾患)の長期療養や高額な自由診療に対応するには、単体の共済だけでは保障額が不足する場面があります。

