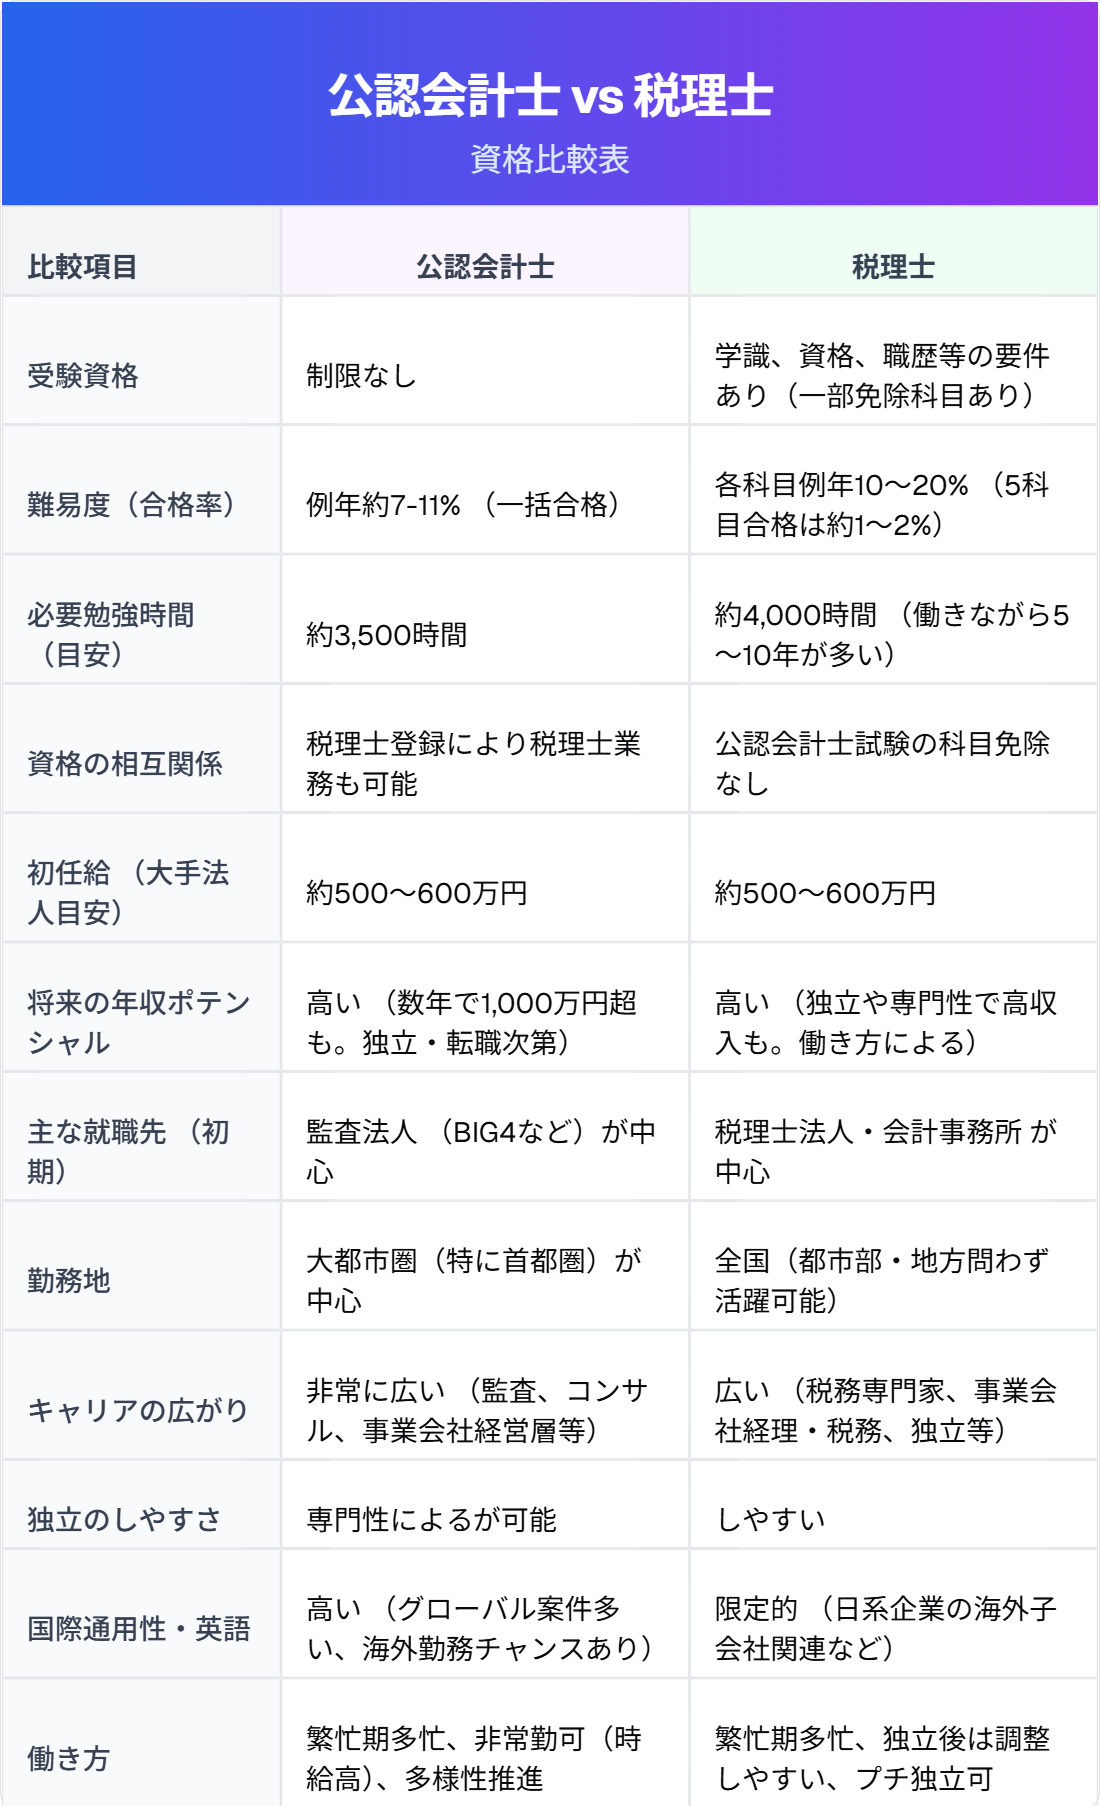
厚生労働省の賃金構造基本統計調査や公認会計士・監査審査会、国税庁の公式発表資料をもとに、主要な項目を比較表に整理しました。
公認会計士と税理士の年収比較を行うと、20代〜30代前半の勤務時代においては、大手監査法人の給与水準が高い公認会計士が上回る傾向にあります。特に人手不足を背景とした監査法人の初任給引き上げにより、20代半ばで年収700万〜800万円に達するケースも一般的です。一方、税理士は中小税理士事務所での下積み期間中は年収400万〜600万円台にとどまることもありますが、独立して固定の顧問先を50〜100社確保できれば、経費を差し引いた所得で1,500万〜3,000万円超を叩き出すベテラン税理士が無数に存在します。
公認会計士と税理士の試験難易度は、試験の仕組み自体が異なるため単純比較はできません。公認会計士試験は全科目を同時期にパスする必要がある「マラソン型の一発勝負」であり、専業受験生としての徹底した学習環境が有利に働きます。対して税理士試験は一度合格した科目が一生涯有効となる「科目合格制」を採用しているため、社会人が働きながら1科目ずつ合格を積み上げることが可能です。
試験対策においては、税理士試験と公認会計士試験の免除制度も押さえておく必要があります。税理士試験では大学院(修士課程)で税法や会計学の論文を執筆することで一部科目が免除されるルートが確立されており、社会人の有力な選択肢となっています。公認会計士試験にも一定の実務経験者や他資格保有者に対する短答式科目免除などの制度が整備されています。
2026年最新の税理士と会計士の就職動向に目を向けると、両資格とも依然として極めて強い売り手市場が続いています。監査法人ではAIツールの導入により単純なデータ突合業務が自動化され、企業のガバナンス評価やESG関連情報の保証業務を担える人材への需要が急増しています。税理士業界では、全国的な中小企業経営者の高齢化に伴う「事業承継・M&A」の支援ニーズが爆発しており、単なる記帳屋から経営コンサルタントへ脱皮できる人材が高待遇で迎えられています。

