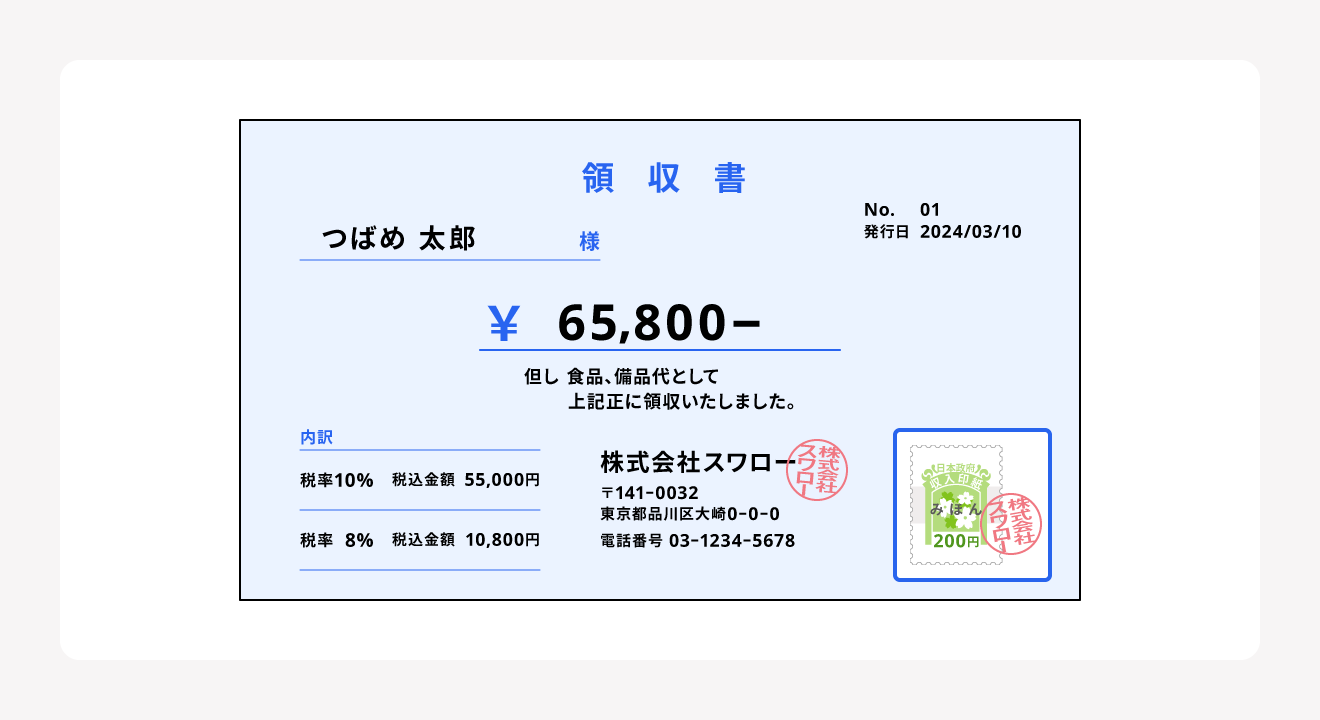
領収書は、印紙税法において「第17号文書(売上代金に係る金銭又は有価証券の受取書)」に分類されます。商取引によって金銭や有価証券を受け取った事実を証明する文書には、取引規模に応じた印紙税が課される仕組みです。
現行法における最大の境界線は「受取金額が5万円以上」かどうかです。2014年3月以前は3万円以上とされていましたが、現行法では非課税範囲が拡大され、記載金額が5万円未満であれば収入印紙を貼る必要はありません。
ここで実務上最も重要なポイントが、領収書における消費税抜きの記載と5万円基準の判定関係です。領収書上に「税抜価格」と「消費税額等」が明確に区分記載されているか、あるいは「税込価格〇〇円(うち消費税等〇〇円)」と明記されている場合に限り、印紙税の判定基準額は「税抜金額」で計算されます。
たとえば、商品代金46,000円+消費税10%(4,600円)で合計50,600円の領収書を発行する場合、消費税額を明記しておけば「記載金額46,000円(5万円未満)」とみなされ、印紙税は非課税(0円)となります。一方で、内訳を書かずに「50,600円」と総額のみを記載してしまうと、5万円以上の取引と判定され、200円の収入印紙を貼らなければなりません。

