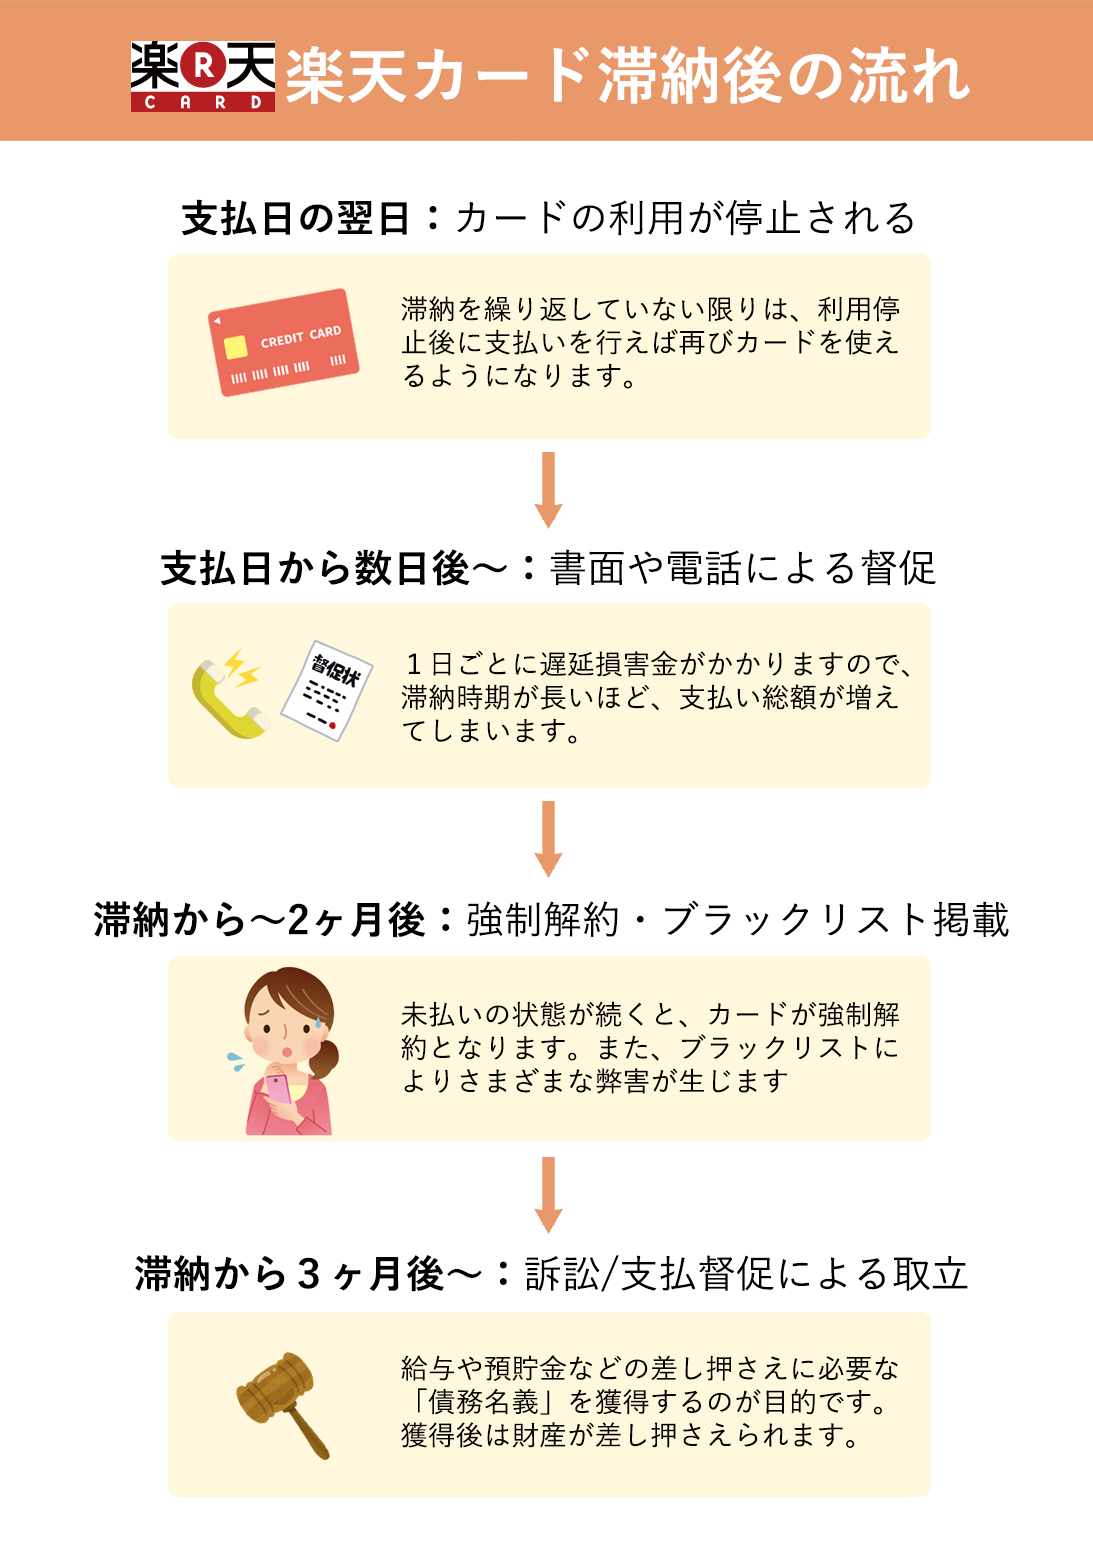
支払い遅延問題において最も警戒すべき本質は、指定信用情報機関(CICなど)へのネガティブ情報記録、通称「ブラックリスト」入りです。クレジットカードやローンの取引履歴はすべて個人の信用情報としてCICに登録されており、毎月の入金状況は過去24ヶ月分にわたって記号で細かく記録されています。
期日通りに入金されていれば「$(ドル)」マークが並びますが、入金が確認できない月には「A(お客様の都合による未入金)」マークが刻印されます。この「A」が1つあるだけでも、他社のクレジットカード新規申し込みや限度額増額審査において明確なマイナス評価として作用します。
さらに深刻なのが、引き落とし期日から61日以上または3ヶ月以上の長期延滞に陥った場合です。この段階に達すると、信用情報シートの「お支払いの状況」欄に「異動」という決定的な二文字が登録されます。この「異動」情報こそが金融事故情報の正体です。
「異動」が登録された場合、支払い遅延が住宅ローン審査に及ぼす影響は壊滅的です。メガバンクをはじめとするほぼすべての金融機関において、異動情報が残っている申込者は予備審査の段階で機械的にスコアリング落ちとなります。マイホームの購入計画はもちろん、自動車のマイカーローン、スマートフォンの端末代金分割払いすら一切の審査に通らなくなります。
完済したとしても、楽天カードの信用回復期間は最低5年間と規定されています。事故情報が消滅するまでの5年間は、生活のあらゆる信用取引において著しいハンデキャップを背負い続ける覚悟を強いられることになります。

