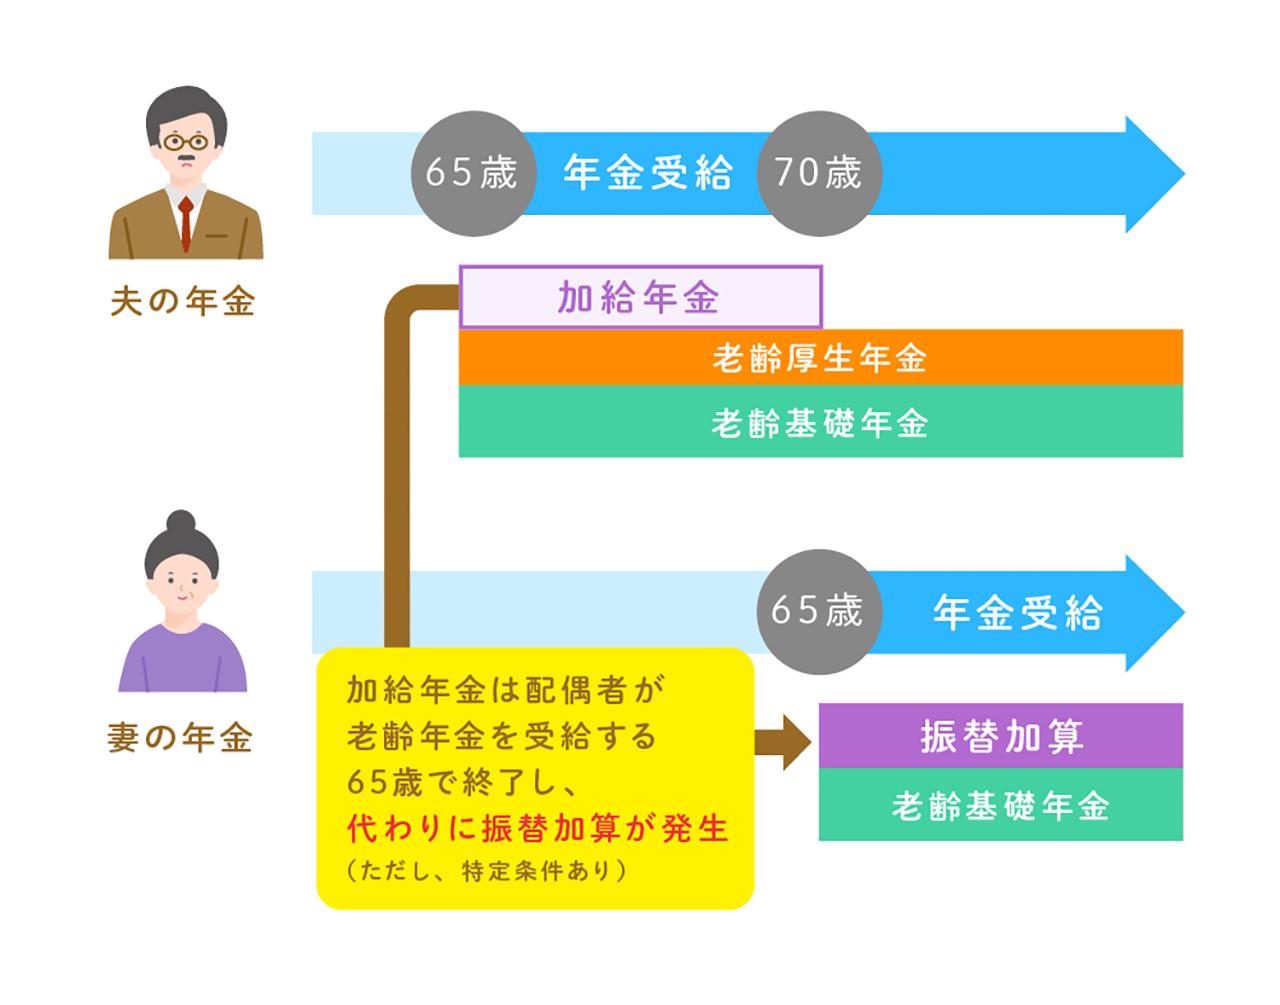
公的年金において「家族手当」と称される加給年金は、受給の有無によって老後生活のキャッシュフローを百万円単位で左右する重要な給付です。しかし、国の年金制度は徹底した「申請主義」をとっており、権利がある人でも所定の手続きを踏まなければ1円も支給されません。
厚生年金の加入履歴や配偶者の就労形態、さらには夫婦の年齢差によって受給の可否が複雑に分かれるため、現場の年金事務所では「知らずに受け取り損ねていた」「法改正の変更点を見落として支給停止になった」という相談が後を絶ちません。制度の全体像から最新の年金額、陥りがちな落とし穴までを客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】- 要点1:加給年金は厚生年金に20年以上加入した人が65歳到達時に生計を維持する年下配偶者等がいる場合に年額約40万円が上乗せされる制度。
- 要点2:配偶者の年収が850万円以上である場合や、配偶者自身が厚生年金20年以上の受給権を得ると全額支給停止となる点に厳格な注意が必要。
- 要点3:老齢厚生年金を繰下げ待機している期間は加給年金を受け取れず、繰下げによる増額分も加算されないため受給戦略の精査が必須。
年金の家族手当「加給年金とは」どんな制度?受給条件と2026年最新の年金額
加給年金は、民間企業などで厚生年金保険に長年加入してきた会社員や公務員が65歳になり、退職後の生活に入った際、扶養する家族がいる場合に支給される上乗せ年金です。公的年金制度における家族手当のような位置づけを持ち、老齢厚生年金に上乗せして給付されます。
受給資格を得るための大前提となるのが、厚生年金 20年 要件(通算240月以上の加入月数、または40歳以降15〜19年以上の加入)を満たしていることです。この要件をクリアした受給権者が65歳に到達した時点で、生計を維持している「65歳未満の配偶者」または「18歳到達年度末までの子(障害等級1・2級は20歳未満)」がいる場合に加算対象となります。
典型的な支給パターンとして知られるのが夫65歳 妻年下 加給年金の組み合わせです。年下配偶者がいる場合、その配偶者が65歳になるまでの期間、毎年の年金に手厚い加算が行われます。
給付額の構成は、法律で定められた基本額に、受給権者の生年月日に応じた「特別加算額」が上乗せされる構造をとっています。配偶者加給年金額 2026年最新の水準では、配偶者の基本額年額23万4,800円に、昭和18年4月2日以降生まれに適用される満額の特別加算額 条件(17万3,300円)が合算され、年間受給額は合計40万8,100円(月額約3万4,000円)に達します。例えば妻が5歳年下であれば、5年間でおよそ200万円強の給付を国から受け取れる計算です。
【徹底比較】加給年金と振替加算の違い・支給基準データを一覧で可視化
年金受給世代の間で最も混乱を招きやすいのが、「加給年金」と「振替加算」の相違点です。両者は地続きの制度でありながら、支給される対象者も支給目的も明確に分かれています。
この表が示す通り、振替加算 違い 仕組みを正しく捉えるには「たすきリレー」のイメージを持つことが近道です。夫の老齢厚生年金に上乗せされていた加給年金は、妻が65歳を迎えて自分自身の老齢基礎年金を受給し始めた瞬間に打ち切られます。その代わり、妻の年金に生涯上乗せされる形で引き継がれるのが振替加算です。

