住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法

住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法

住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法についての真相をご紹介します。

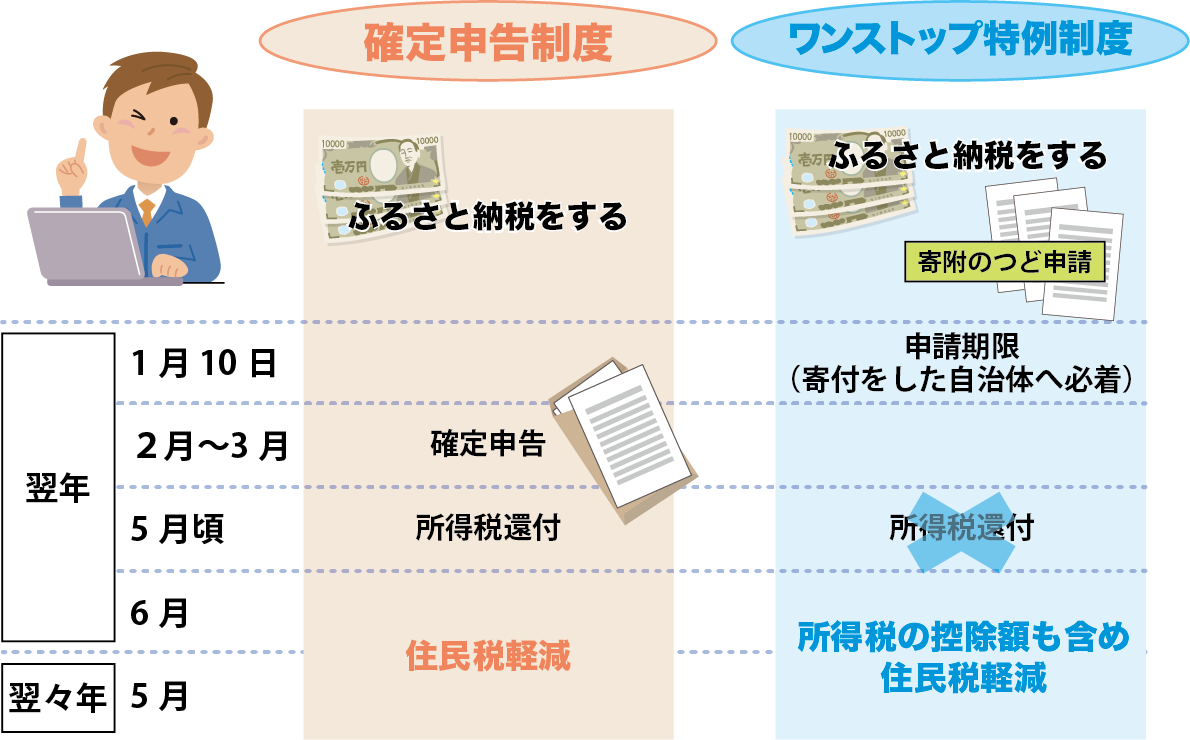
併用による枠の切り捨てを防ぐうえで決定打となるのが、ふるさと納税の申請手続きである「ワンストップ特例制度」と「確定申告」の性質の違いを正しく把握することです。両者は税金が軽減されるルートが根本的に異なります。

確定申告を選択すると、ふるさと納税の一部が「所得税の還付」として戻り、残りが「翌年の住民税減額」となります。所得税額が先に削られるため、所得税側の住宅ローン控除枠が余りやすくなります。一方、ワンストップ特例制度を利用した場合、所得税からの還付は発生せず、寄附金額(自己負担2,000円を除く全額)がすべて「翌年の住民税からの税額控除」として一本化されます。

比較項目ワンストップ特例制度確定申告住宅ローン控除併用時の影響控除対象となる税金住民税(全額が税額控除)所得税(所得控除)+ 住民税(税額控除)ワンストップは所得税に干渉しないため安全性が高い所得税への影響なし(所得税額は変動しない)あり(課税所得が減り所得税額が低下)確定申告では住宅ローン控除の所得税枠が余りやすい適用条件・制限年間寄附先5自治体以内・確定申告不要な給与所得者自治体数制限なし・自営業者や高額所得者住宅ローン控除1年目は確定申告が必須のため特例不可編集部の推奨度★★★★★(2年目以降の会社員に最適)★★★☆☆(綿密な限度額計算が前提)2年目以降はワンストップを使うのが最も無難な戦略

このように、給与所得者で年間寄附先が5自治体以内に収まる場合は、ワンストップ特例制度を利用することで所得税の住宅借入金等特別控除枠をフル活用しやすくなります。税制上の複雑なバッティングを回避するための最もシンプルで効果的な手段です。

斉藤 蓮
Author

斉藤 蓮

シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。