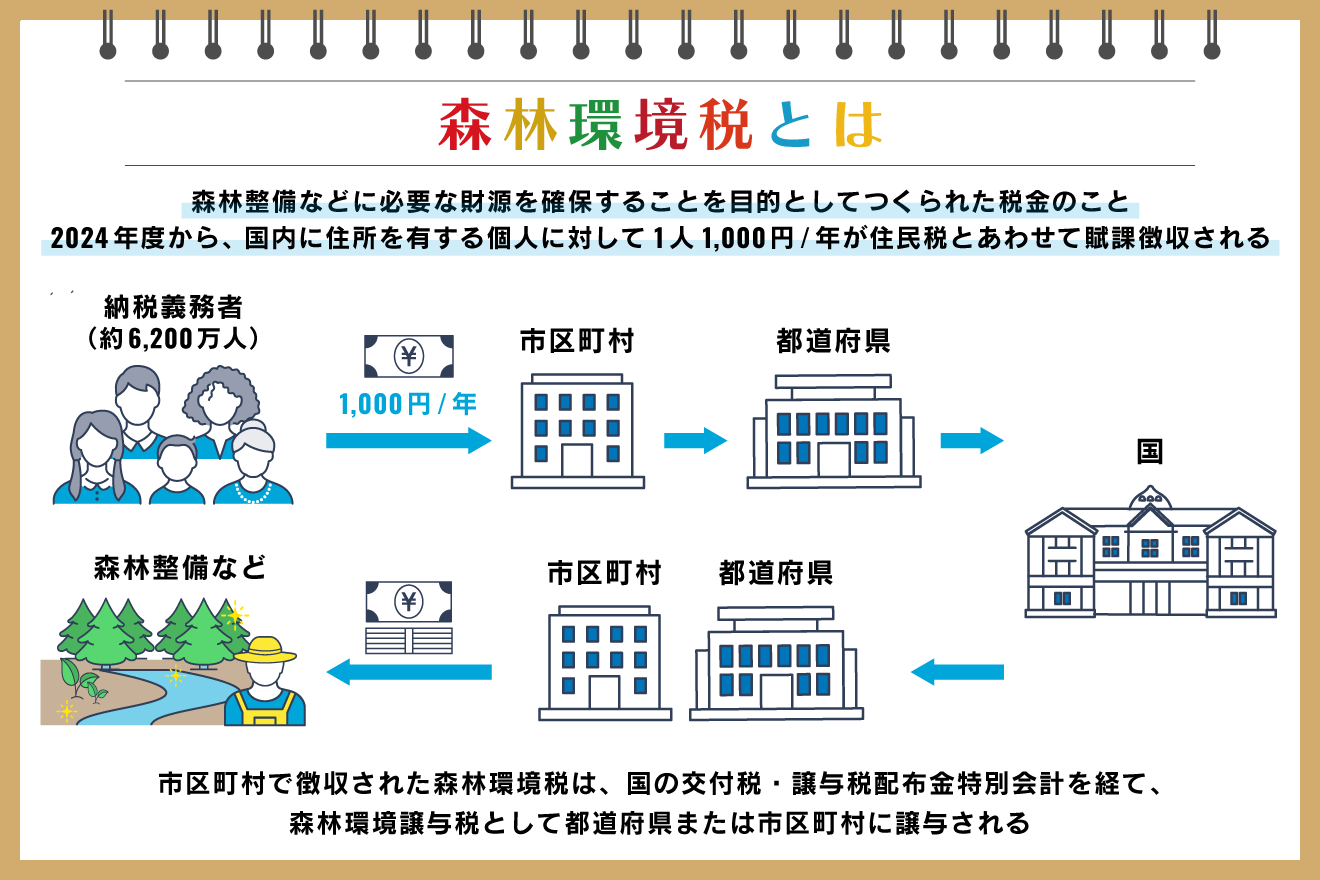
毎年6月前後に手元へ届く住民税の決定通知書。税額の明細欄に突如として現れた「年額1,000円」の上乗せ項目に、多くの納税者が違和感を覚えています。この徴収項目の正体こそが、国税として創設された「森林環境税(通称:森林税)」です。東日本大震災からの復興財源として住民税均等割に1,000円が加算されていた「復興特別税」が2026年度で終了した直後、入れ替わるように始まった経緯から、ネット上では「看板を掛け替えただけのステルス増税ではないか」と厳しい批判が噴出しました。
課税開始から時間が経過した2026年現在、制度の運用が進むにつれて「集めた税金が本来の目的である山林の整備に届いていない」「木のない大都市圏にばかり多額の配分が行われ、使われないまま基金として眠っている」という構造的な矛盾が鮮明になっています。森林税とはどのような目的で導入され、誰が課税され、集まった税金はどこへ消えているのか。二重課税疑惑の真相や非課税の条件も含め、客観的なデータと現場の証言をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】- 要点1:森林環境税(森林税)は2026年度から国内の個人約6,000万人に課税が始まった年額1,000円の国税であり、住民税均等割に上乗せして徴収されている。
- 要点2:地方自治体独自の森林税との「二重課税問題」や、森林面積が少ない都市部に多額の税金が配分されて余剰金(基金)化する使途の歪みが表面化している。
- 要点3:前年の所得が自治体の定める基準以下の世帯や非課税世帯は徴収対象外となり、2026年時点でも配分基準の是正と使途の透明化を求める声が根強く続いている。
【2026年最新の経緯まとめ】森林税とは何か?年1000円徴収の仕組みと導入時期
森林税として広く認識されている税金の正式名称は森林環境税です。市町村が個人住民税を徴収する際、窓口となって国税分として一括徴収する「国税」の枠組みに位置付けられています。
導入の経緯を整理すると、制度設計そのものは2019年3月に成立した「森林環境税及び森林環境譲与税に関する法律」に遡ります。実際の年1000円徴収が始まったのは2026年(令和6年)6月からですが、税金を自治体へ配分する「森林環境譲与税」の仕組みは、2019年度から国の借入金を財源に先行スタートしていました。このタイムラグが、後の使途不明確問題の火種となります。
納税者が不満を募らせる最大の理由は、その導入タイミングにあります。東日本大震災の復興財源として、2014年度から2026年度までの10年間にわたり、個人住民税均等割には年額1,000円(市町村民税500円+道府県民税500円)が上乗せされていました。この復興加算が満期を迎えて終了した瞬間、まるで間隙を埋めるように森林環境税の1,000円徴収が開始されたため、「負担総額が変わらないように見せかけた実質的な増税のすり替え」と受け止められたのです。
なぜ今になって必要だったのか?導入された決定的な理由と総務省の公式見解
なぜ国は、国民一人あたり1,000円の負担を強いる新税の導入に踏み切ったのでしょうか。森林税が導入された決定的な理由は、日本の国土保全における危機的な限界と、国際的な気候変動対策の公約にあります。
総務省の公式見解および林野庁の公表資料によると、主な創設理由は以下の3点に集約されます。
- 温室効果ガス削減目標(パリ協定)の達成:日本が掲げるCO2排出削減目標において、森林による吸収源対策は不可欠な柱。手入れの行き届かない森林を間伐し、二酸化炭素吸収能力を底上げする。
- 頻発する豪雨災害と土砂災害の防止:荒廃した人工林が豪雨で崩壊し、下流の集落や都市部に甚大な土砂災害をもたらす被害が頻発。治山・治水機能の再生が急務となった。
- 所有者不明森林の増大と林業の担い手不足:高齢化や過疎化に伴い、境界が不明で所有者と連絡が取れない山林が国土の約2割に達し、民間の林業者だけでは間伐や管理が不可能になった。
日本の国土の約67%(約3分の2)を占める森林のうち、約4割は戦後に植林されたスギやヒノキを中心とする人工林です。これらの多くが今、伐採・利用・再造林の適齢期を迎えているにもかかわらず、木材価格の長期低迷と深刻な人手不足により放置され、根が浅く荒れた山へと変貌しています。国は「国民全体で森林の多面的機能を支える」という大義名分を掲げ、都市部も含めた全国民均等の負担を求めました。

