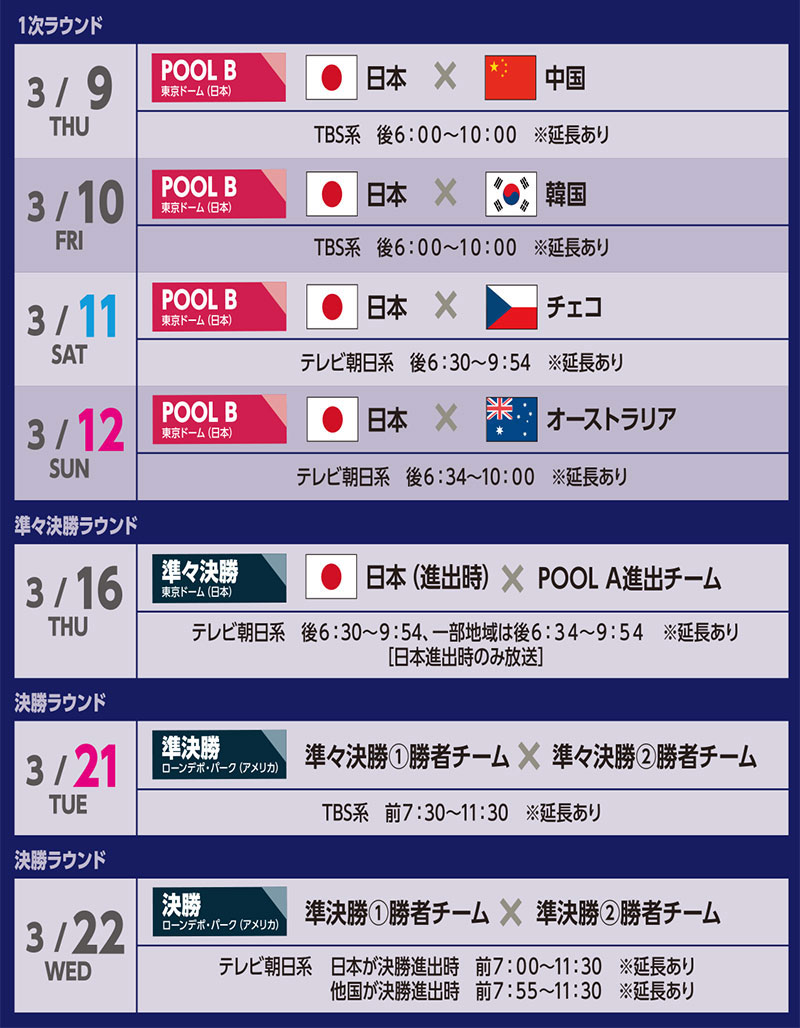
「なぜ侍ジャパン以外の好カードや一部の予選は地上波で放送されないのか?」という疑問の背景には、近年の国際スポーツ界を揺るがす放映権料の構造的インフレーションが存在します。
MLB(メジャーリーグベースボール)機構とWBCインクが主導する放映権ビジネスは、世界的な動画配信プラットフォームの参入によってマネーゲームの様相を呈しています。業界関係者の試算によると、WBC全体の日本国内向け放映権料は大会を追うごとに数十億円規模へと急騰しており、これに歴史的な円安が直撃したことで、円建てでの支払額は過去最高水準に達しています。
従来の民放テレビ局は、スポンサー企業からの広告収入(タイムCM・スポットCM)で放映権料を回収するビジネスモデルを採用しています。しかし、テレビ離れに伴う広告単価の伸び悩みと制作費の高騰により、視聴率が30%〜40%を超える侍ジャパン戦以外は「放送すればするほど大赤字になる」という逆転現象が発生しました。
一方、グローバル展開を狙うビッグテック(Amazonなど)は、月額会員の獲得や自社エコシステムへの誘導を目的として巨額の放映権料を投じています。この結果、「高視聴率が確約された侍ジャパン戦のみを民放キー局が共同購入し、全試合の包括的権利は資本力に勝るネット配信大手が独占する」という分業構造が確立されたのです。

