神奈川の全国共済は損か得か?2026年最新の評判と割戻金の罠の背景について、分かりやすい解説を取りまとめてご紹介します。
全国共済を語るうえで外せない最大のメリットが「割戻金(わりもどしきん)」です。毎年度の決算において、集まった掛け金から支払われた共済金と必要経費を差し引いた余剰金が発生した場合、加入者へ直接返還されます。
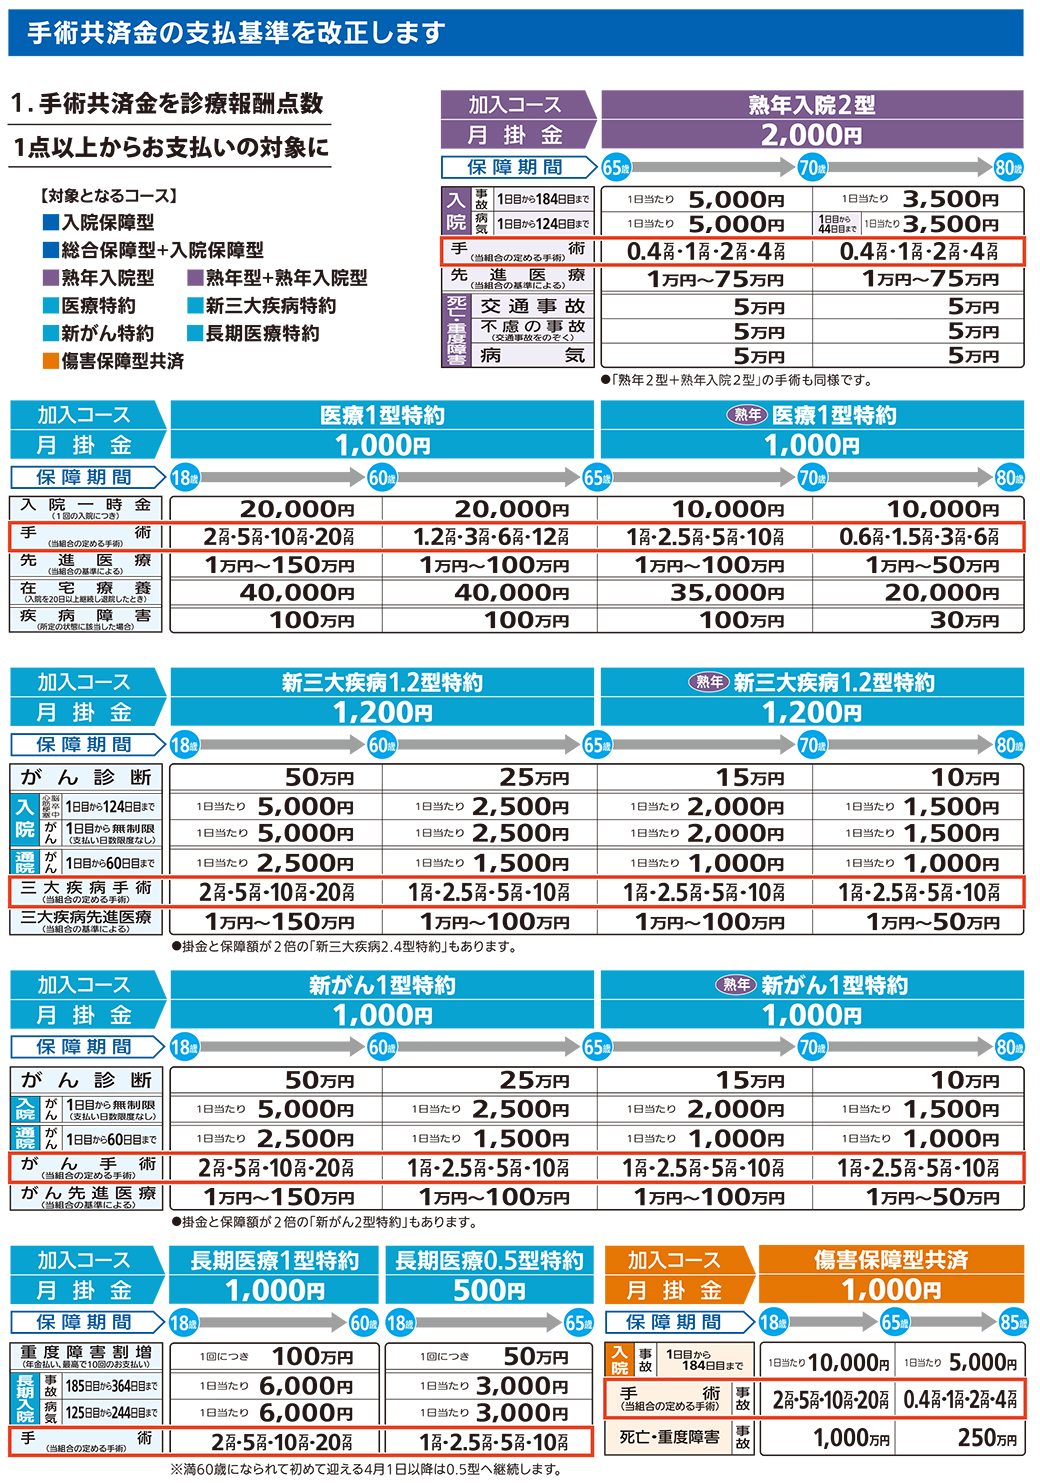
公表されている直近の財務決算データによると、総合保障型などの主要プランにおける割戻率は概ね25%〜35%前後で推移しています。例えば、月額掛け金2,000円(年額24,000円)の「総合保障2型」に加入していた場合、年間に約6,000円〜8,000円程度が口座に振り込まれる計算になります。これにより、実質的な月額負担は約1,300円〜1,500円台まで圧縮されます。
項目・プラン全国共済(神奈川)の仕様一般的な民間医療保険の相場編集部の見解・評価月額掛け金2,000円(基本プラン「総合保障2型」)3,500円〜6,000円(30〜40代男性)年齢・性別に関わらず一律料金のため若年〜中年層の割安感が極めて高い。割戻金(還元率)年1回還元(実績:約25%〜35%台)なし(掛け捨て型の場合)実質負担額を大幅に引き下げる最大の決定打。決算連動のため確約ではない点に留意。入院保障日額4,500円〜5,000円(病気・事故区分あり)日額5,000円〜10,000円(日帰り入院対応)短期入院への対応は十分だが、個室代(差額ベッド代)を全額補填するにはやや不足。死亡・後遺障害最高800万〜1,000万円(事故死亡時など)1,000万円〜3,000万円(特約や定期保険)子育て世帯の主たる生計維持者の死亡保障としては単体だとやや物足りない。保障期間・更新65歳で熟年型へ移行(85歳で終了)終身保障(解約しない限り一生涯継続)最大の注意点。高齢期に保障額が段階的に減額されるため、終身保障志向なら別建てが必要。