給与 収入 と 所得 の 違いを即座に説明できる会社員は、実際のところ驚くほど少ない。毎月の給与明細に印字された「総支給額」と、口座に振り込まれる「手取り」をぼんやり見比べ、年末が来れば渡された書類に機械的に記入して済ませる。そんな日常を送っていないだろうか。「私の年収は500万円です」と口にするとき、それが会社から支払われた総額なのか、それとも諸々の控除を差し引いた後の金額なのか。この前提があやふやなままだと、知らず知らずのうちに余分な税金を払い続けたり、利用できるはずの公的助成や減税措置から締め出されるリスクを背負い込むことになる。
手取り収入の目減りに頭を悩ませる人が多い現代、生活防衛のために税務の基礎知識を身につけようとする動きが急速に広がっている。各種ローンの審査基準から配偶者控除の適用判定、さらには子育て支援の手当受給要件に至るまで、実生活の重大な意思決定の現場では給与 収入 と 所得 の 違いを正しく峻別できているかが常に試される。一見すると退屈で難解な税金の世界だが、その構造は驚くほどシンプルだ。
「額面」と「手元」の決定打――給与所得控除が持つ驚きの役割
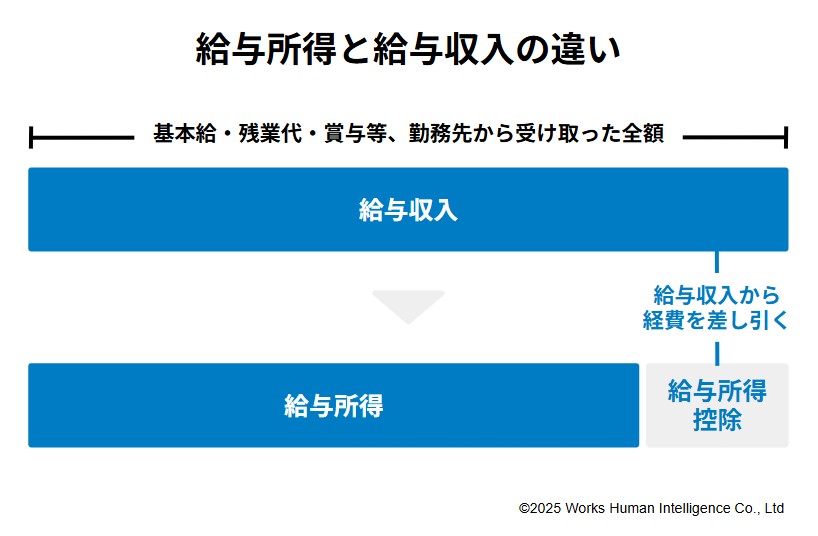
会社員が受け取る給与において、「収入」と「所得」は明確に区別される。給与収入とは、基本給に各種手当、残業代、ボーナスなどをすべて合算した、いわゆる「額面年収」のことだ。非課税とされる通勤手当などを除き、会社から支給された全額がこれに該当する。
対する「給与所得」は、その給与収入から特定の金額を差し引いた後の残高を指す。ここで登場するのが、所得税法に定められた「給与所得控除」だ。
個人事業主やフリーランスであれば、仕事道具の購入費や事務所家賃を経費として売り上げから差し引くことができる。しかし、一般的な給与所得者は勤務のためにスーツを新調したり自己啓発の本を買ったりしても、個別に経費として計上するのは極めて難しい。そこで税制上、年収の額に応じた一定額を「みなし経費」として自動的に差し引く仕組みが用意されている。これが給与所得控除の本質だ。年収からこの控除を差し引いて初めて、税金計算の土台となる「所得」が姿を現す。
給与収入と所得の違いを曖昧にすると手取りで大損?控除の盲点と計算手順
この2つの概念を混同していると、思わぬ落とし穴に落ちる。「所得制限103万円」や「150万円の壁」といった議論で混乱が生じる最大の要因も、収入ベースの基準と所得ベースの基準が世の中に混在している点にある。
たとえば、各種の控除申告書や行政の申請書類に「所得」を書くべき欄へ「収入(額面)」の金額を誤って記入してしまうと、行政側からは「基準を超過した高所得者」と判定され、受けられるはずの支援や税制優遇が突如として打ち切られる事態に発展しかねない。
税額が決まるまでの計算手順は、以下の段階を踏む。
まず、給与収入から給与所得控除を引いて「給与所得」を割り出す。次に、そこから社会保険料控除、生命保険料控除、基礎控除、配偶者控除などの「各種所得控除」を差し引く。こうして最終的に残った金額が「課税所得」だ。この課税所得に所定の税率を掛け、税額控除を反映させたものが、最終的に納めるべき所得税額となる。
現場を知る税理士は「額面収入を減らすことはできなくても、自分がどの所得控除を使えるのかを把握し、正しく課税所得を圧縮することこそが、手取りを最大化する最も確実な防衛策だ」と口を揃える。控除の引き忘れは、みすみす現金を捨てているのと同義なのだ。

