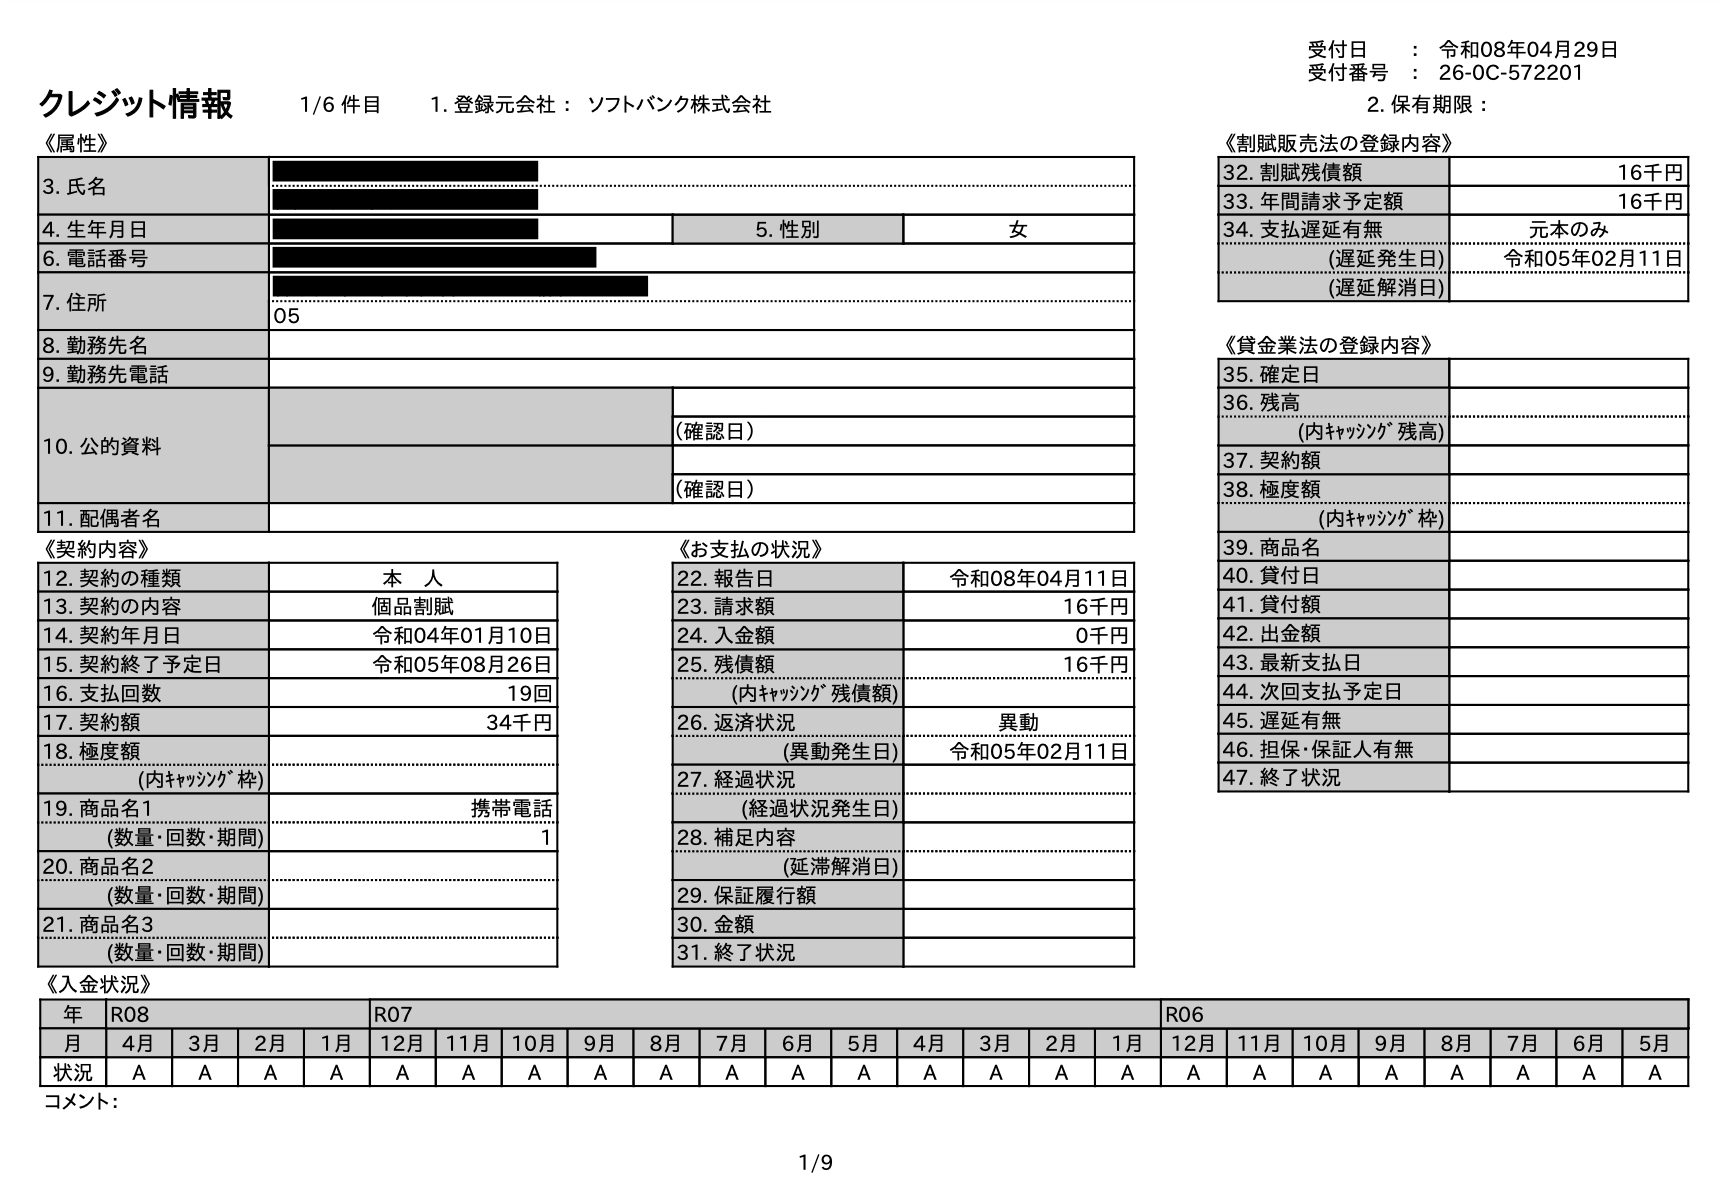
「自分は消費者金融から借金したこともないし、クレジットカードのキャッシングも使ったことがないから無関係だ」と信じ切っている人ほど、思わぬ落とし穴に転落しています。その代表例が、スマホ分割審査ブラックです。
店頭で「実質0円」や「毎月実質2,000円」と案内される最新スマートフォンの購入は、通信契約ではなく「個別信用購入あっせん契約」、つまり完全な割賦ローン販売です。通信料と一緒に請求される端末代金の支払いを2〜3ヶ月放置しただけで、信用情報機関には「携帯電話会社による異動情報」が登録されます。通信回線の利用停止通知を放置し、後からまとめて支払ったとしても、一度ついた異動記録は消えません。
さらに個人信用情報開示スマホ料金の現場で深刻化しているのが、少額の後払いサービス(BNPL:Buy Now, Pay Later)やキャリア決済の滞納です。大手後払い決済サービスの一部もCIC等の指定信用情報機関に加盟しており、「数千円の洋服代をうっかり払い忘れた」という些細な不注意が、将来の住宅ローン否決に直結する事例が多発しています。
また、ネット上で散見される「裏技を使えば信用情報のキズを消せる」「信用情報削除代行」といった甘い誘い文句は、100%詐欺です。信用情報機関のデータは、誤登録などの客観的ミスでない限り、本人の都合や業者からの働きかけで早期削除されることは法的にあり得ません。悪質な情報消去ビジネスに関わると、金銭被害に遭うだけでなくさらなるトラブルに巻き込まれるため、絶対に応じてはなりません。

