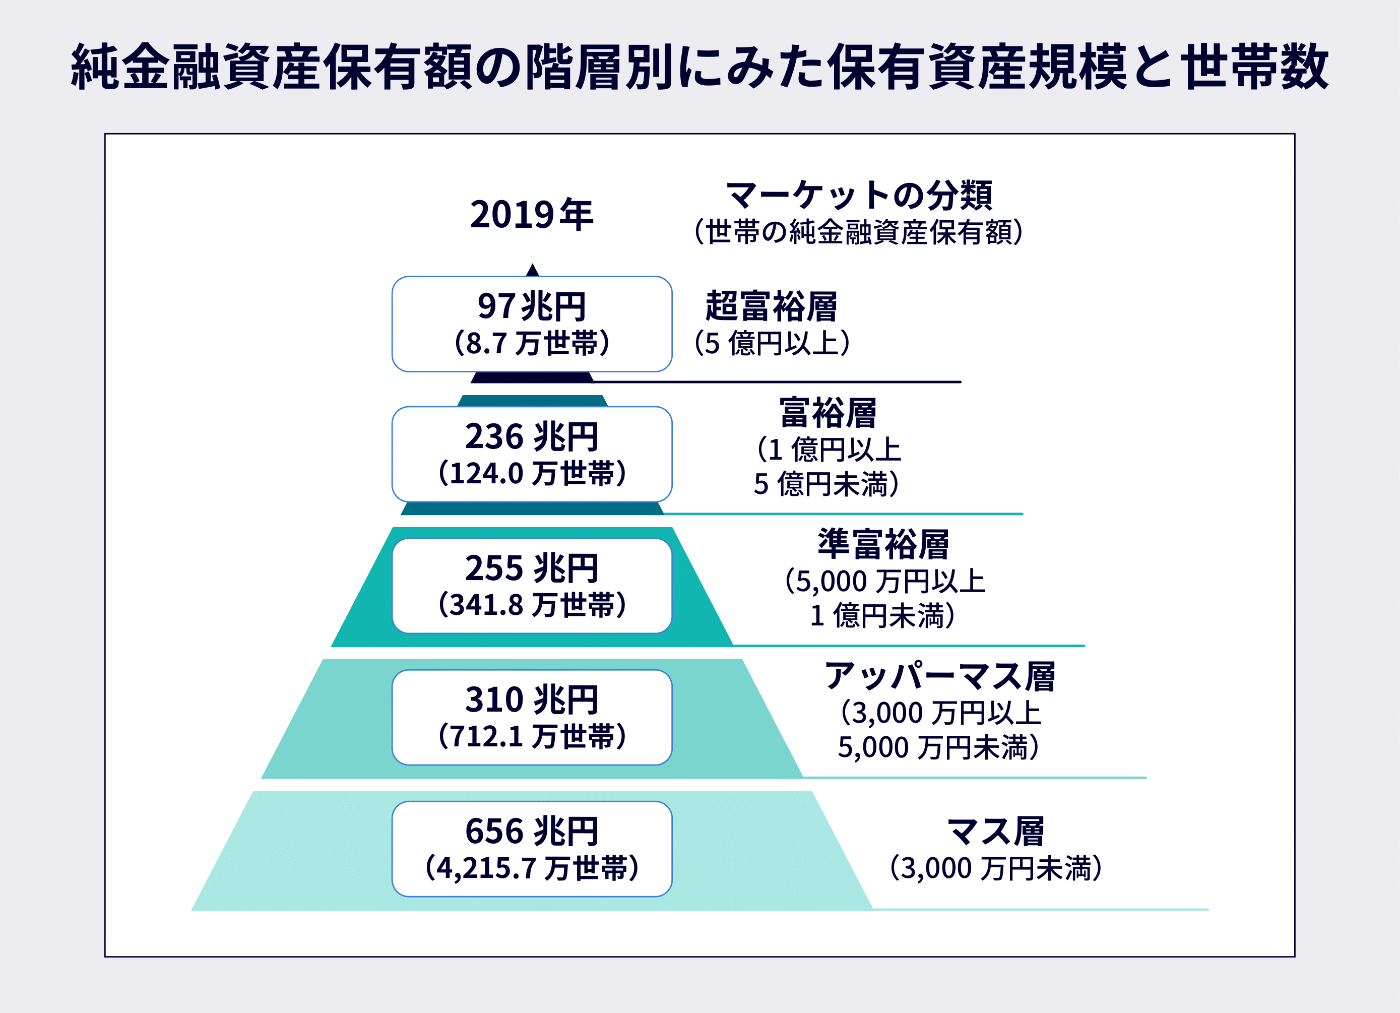
Q1:独身・一人暮らしでも準富裕層(5,000万円)に到達することは可能ですか?
A1:十分に可能です。独身者は教育費や住宅購入といった巨額のライフイベント支出が発生しにくいため、生活コストを自らの裁量で低く抑えられます。手取り収入の30〜50%を継続してインデックス投資に回し、30代後半〜40代で単身準富裕層に到達している事例は数多く存在します。
Q2:持ち家の住宅ローンが残っている場合、どのように計算しますか?
A2:正確な純金融資産を計算する場合、「現在の金融資産合計(預貯金・株式・投信・保険等)」から「住宅ローンの残債」を差し引きます。自宅の不動産査定額を含める計算法もありますが、自宅はすぐに現金化できない居住用財産であるため、野村総合研究所の基準では不動産を除外した純粋な「金融資産-負債」で判定するのが国際的にも標準的なアプローチです。
Q3:準富裕層(5,000万円)から富裕層(1億円)へ到達するには何年くらいかかりますか?
A3:追加の投資入金額と相場環境に左右されますが、追加の元本投入を行わず「年利5%」で5,000万円を運用し続けた場合でも、複利効果により約14年で1億円に到達します。さらに毎月10万〜15万円程度の積み立てを継続した場合、およそ8年〜10年程度で1億円の「富裕層」の扉が開かれます。0から5,000万円を作るよりも、5,000万円から1億円に増やすスピードの方が圧倒的に速いのが資産運用の数学的真実です。
Q4:親からの遺産相続なしで、ゼロから準富裕層になった人の共通点は何ですか?
A4:最大の共通点は「先取り貯蓄・自動積立の仕組み化」と「支出の自動最適化」です。ボーナスや臨時収入が入っても生活水準を絶対に引き上げず(ライフスタイル・インフレの抑制)、給与天引きや自動振替で投資信託を長期間買い増し続けた「普通の会社員」が圧倒的多数を占めています。

