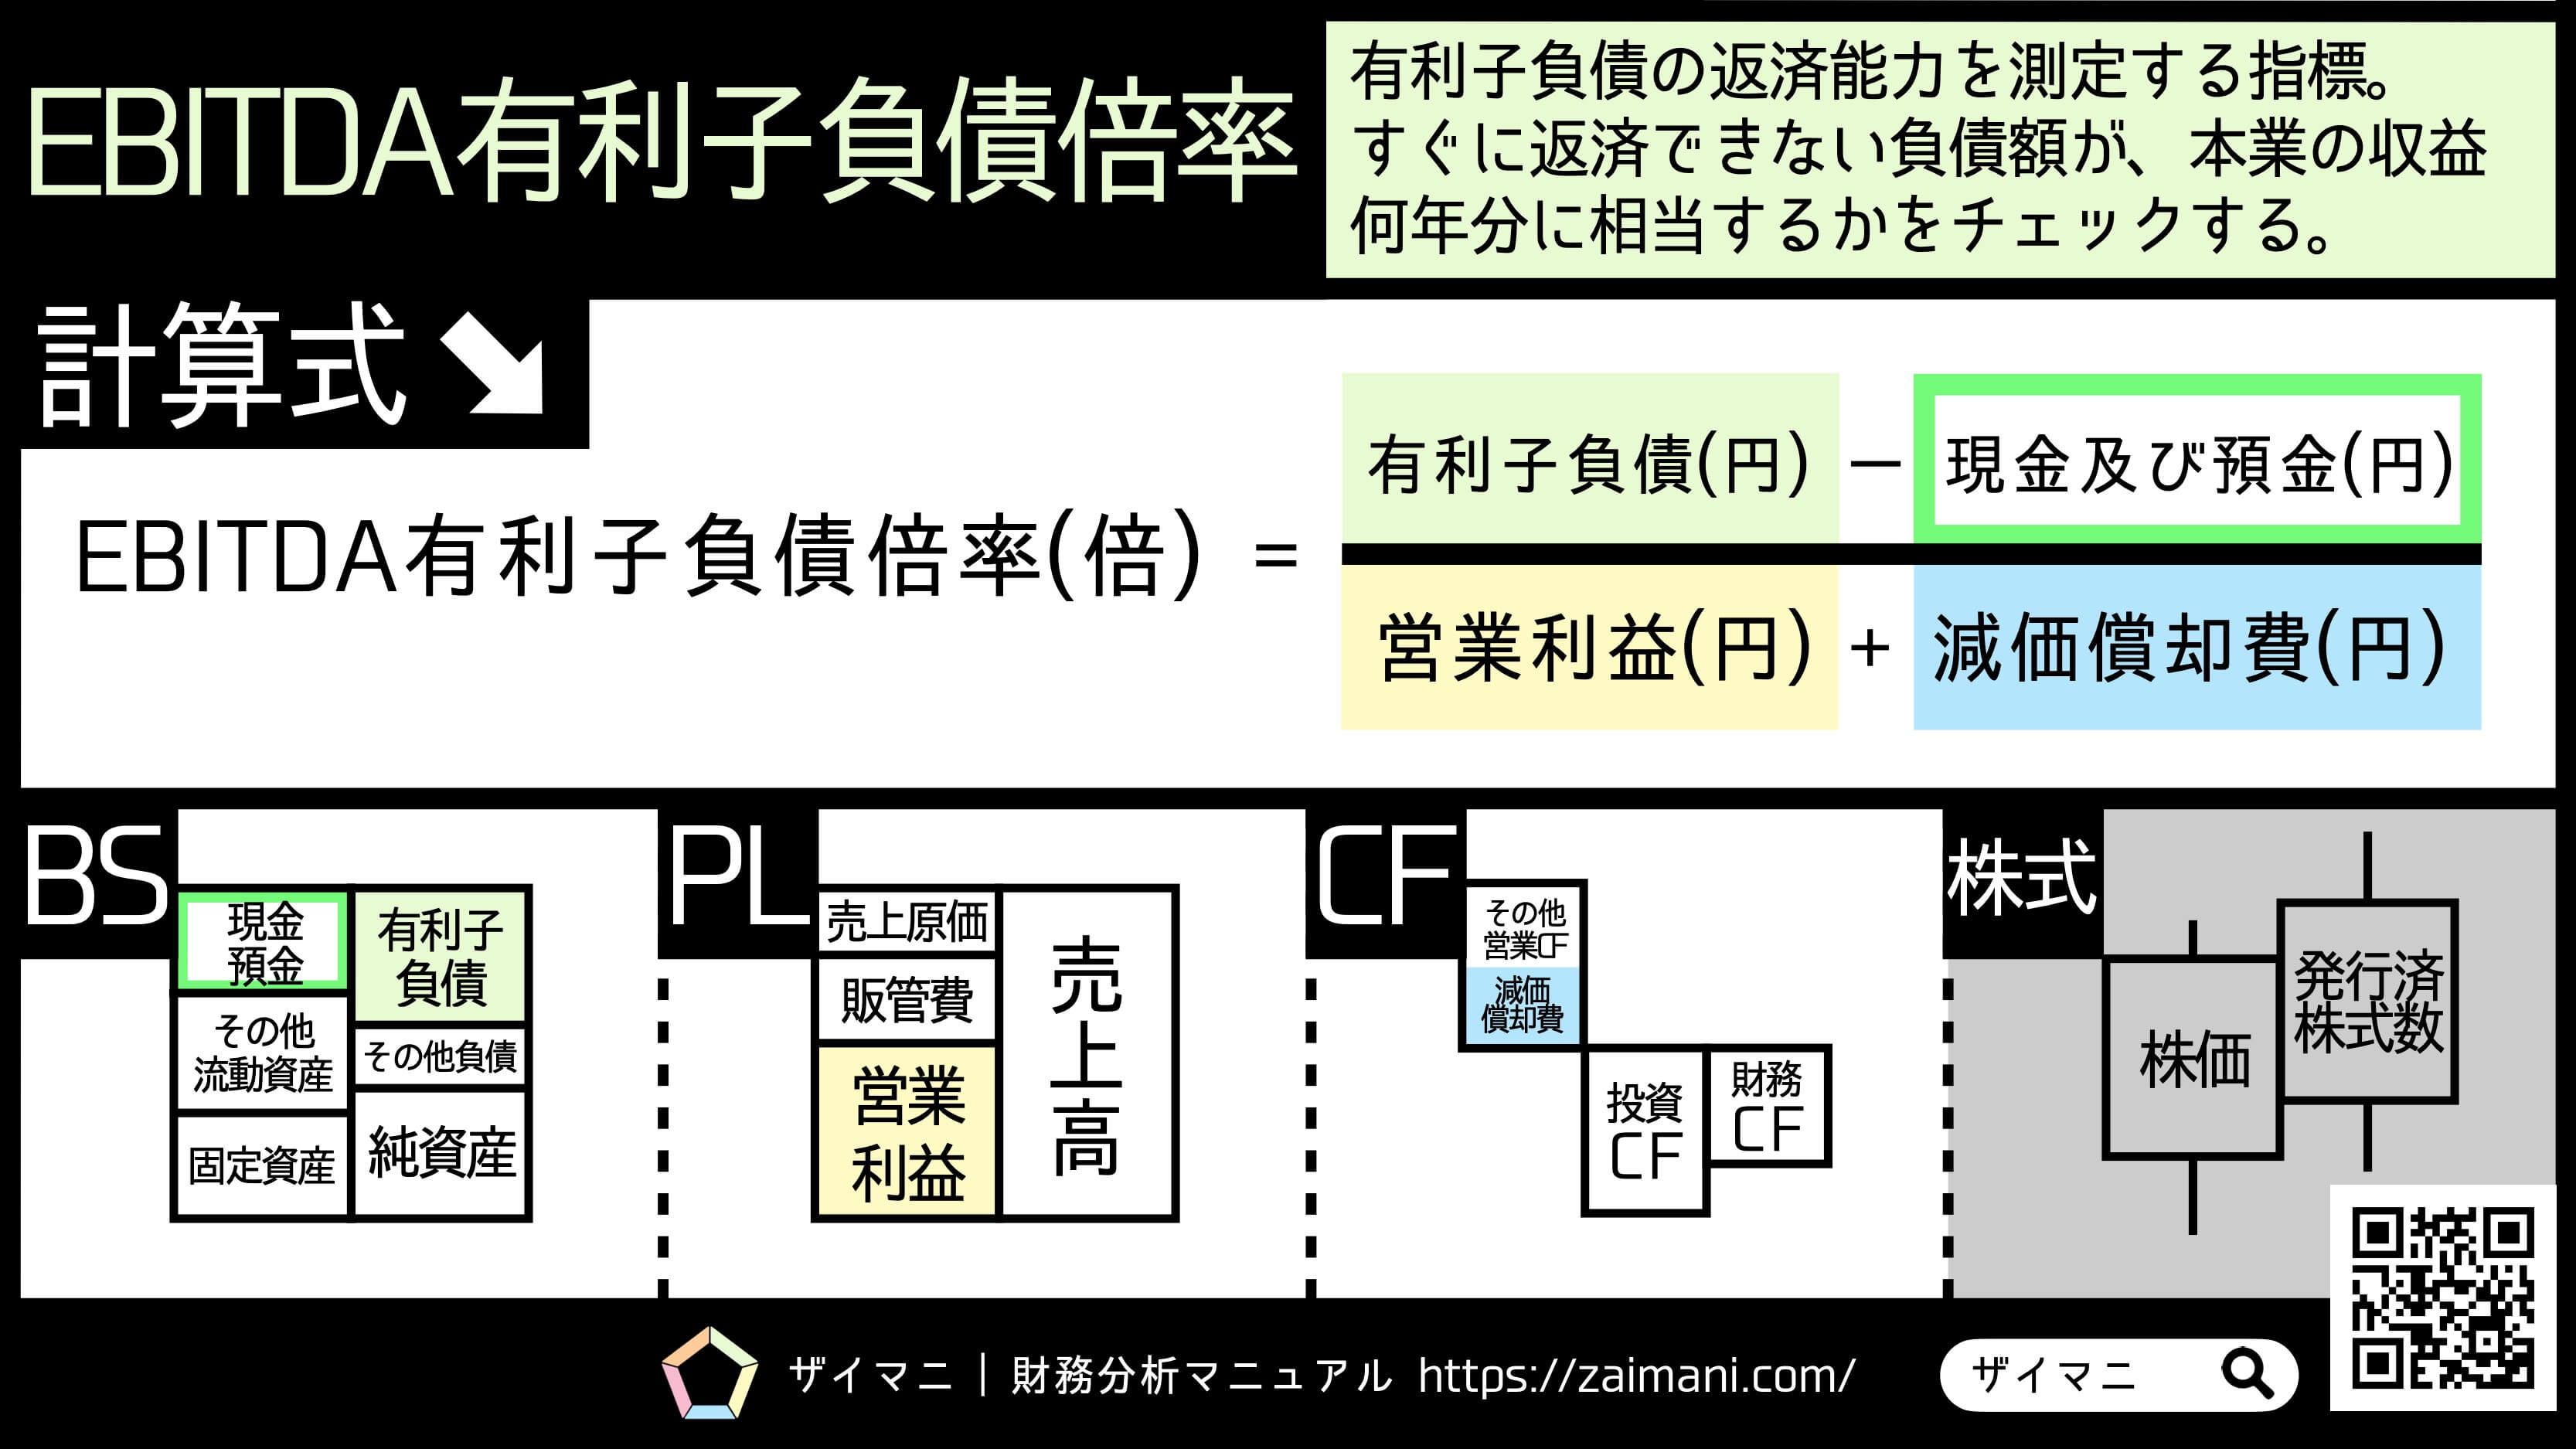
Q1:債務償還年数と有利子負債EBITDA倍率の決定的な違いは何ですか?
A1:実質的な概念は共通していますが、分母に用いるキャッシュフローの算出根拠が異なります。債務償還年数は「営業利益+減価償却費-法人税等」やフリーキャッシュフローなど税引き後の実質原資を用いることが多く、より保守的な年数が算出されます。対してEBITDA倍率は国際的な税率差や償却基準の違いを排した「税引き前」ベースで計算されるため、M&Aやグローバルな企業間比較で優先して使われます。
Q2:EBITDAが赤字(マイナス)の場合、倍率はどのように解釈すべきですか?
A2:分母がマイナスになると倍率の計算そのものが成立せず、指標上は「測定不能」または「算出なし」と処理されます。本業のキャッシュフローで借入金を返済する原資がそもそも存在しない状態を意味するため、倍率の多寡を論じる以前に「深刻な財務危機・資金ショート寸前」と判定されます。手元流動性の確保と抜本的な収益改善が急務です。
Q3:2026年の金利上昇環境において、金融機関の審査スタンスはどう変化していますか?
A3:借入金の絶対額だけでなく、キャッシュ創出力との対比(レバレッジ・レシオ)に対する審査基準が一段と厳格化しています。従来は「不動産担保」や「グループ支援」を理由に許容されていた高倍率(7〜8倍超)の借入に対し、スプレッドの上乗せや財務コベナンツの設定、資本性劣後ローンの活用を条件付けられるケースが顕著に増加しています。

