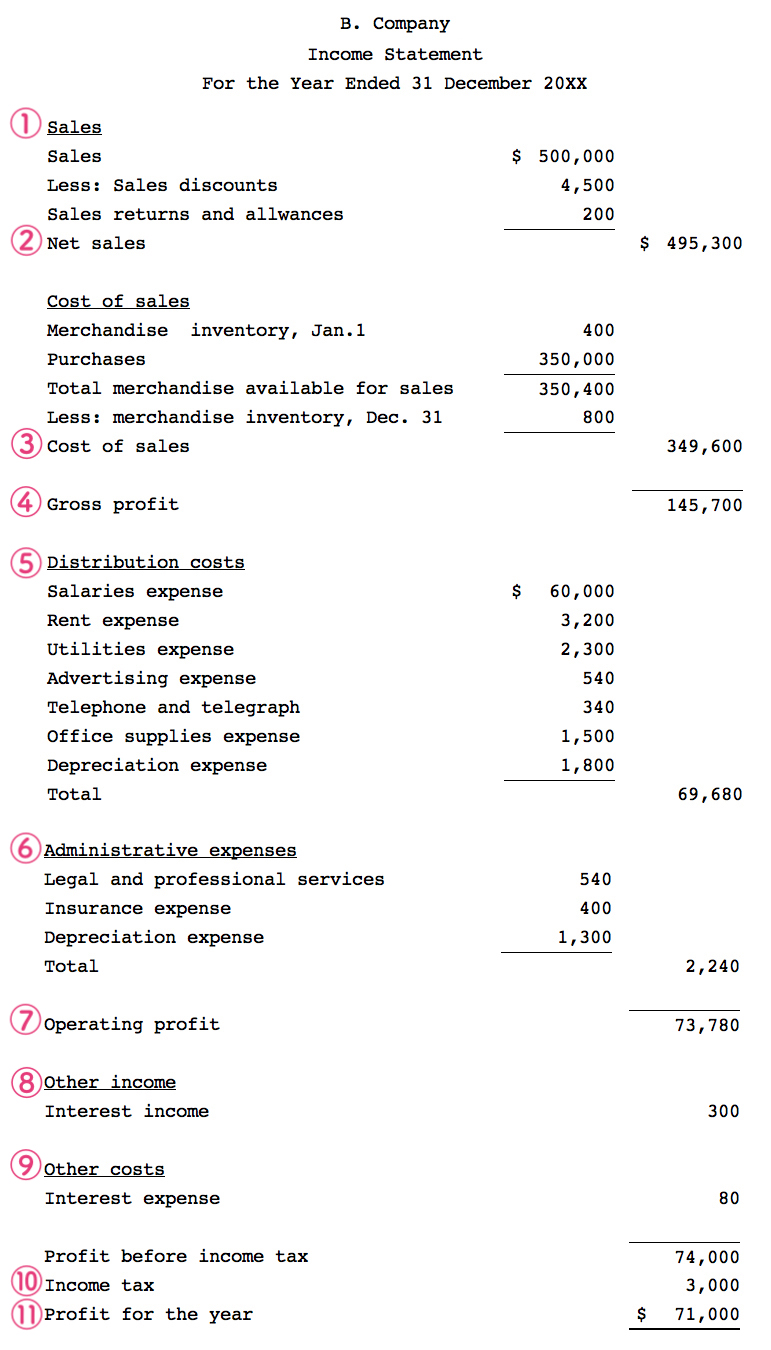
ソーシャルメディアやビジネスパーソンが集うコミュニティでは、英文会計や海外決算書の読解において数多くのリアルな苦悩が語られています。大手掲示板やSNSの実務者コミュニティを定点観測すると、形式的な単語の暗記と実務現場の乖離に悩まされるケースが頻発しています。
「外資系の日本法人に転職した直後、本国へのレポーティングで『Ordinary Income(経常利益)』の数字を記載して提出したところ、CFOから『なぜ本業の稼ぎに財務費用を混ぜて報告してくるのか?意図が不明だ』と激怒された」(都内IT外資系・30代経理マネージャーの手記より)
また、個人投資家の間でも「米国ハイテク企業の決算資料を読もうとしたが、Non-GAAP(企業独自の調整後指標)とGAAPの数値が入り乱れ、どれが本当の営業利益なのか判別できない」という悲鳴が上がっています。米国企業はストックオプション費用や減価償却費、買収関連費用を控除した独自の「Adjusted Operating Income(調整後営業利益)」を決算説明会で大々的にアピールする傾向があり、公式の損益計算書(GAAP)と見比べるリテラシーが欠かせません。
さらに、国際会計基準審議会(IASB)が進める新たな開示基準(IFRS第18号)により、損益計算書は「営業」「投資」「財務」の3区分に厳格に整理される方向で刷新が進んでいます。これにより、各社が自由に定義していた営業利益の表示が世界的に標準化されつつあり、形式的な直訳に頼る実務者はますます淘汰される局面にあります。

