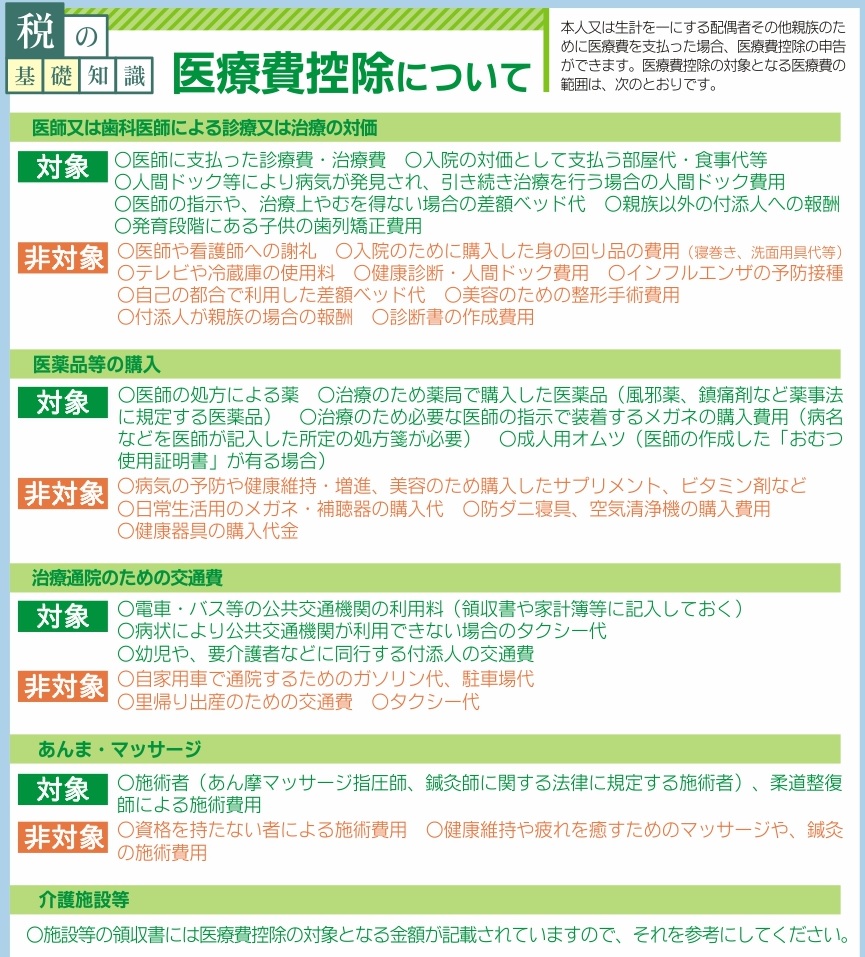
「これ申請できる?」という読者の疑問に答えるにあたり、まず押さえるべき大原則は「治療または療養に必要な支出であるか否か」という一点に尽きます。所得税法第73条および国税庁の基本通達において、病気やケガの治療、機能を回復するための医療行為は広く認められる反面、予防、健康増進、美容、自己都合に基づく支出は徹底して排除されています。
歯科領域において高額な出費となりやすい医療費控除のインプラントは、失われた咀嚼機能を回復させる目的が明白であるため、原則として全額が控除対象として認められます。自由診療で1本あたり30万円から50万円前後の高額治療になるケースが大半ですが、確定申告を行うことで所得に応じた大きな税金還付が期待できます。同様に、子どもの医療費控除の歯列矯正も、発育段階における不正咬合や咀嚼障害を改善する正当な医療行為と判断されるため、問題なく申請可能です。しかし、大人の歯列矯正に関しては「見た目を美しく整える」という審美目的とみなされると税務署に否認されるため、担当医から「咀嚼機能障害の改善を目的とする」旨の診断書や所見を取得しておくことが不可欠です。
反対に、知らずに申請して税務調査で弾かれやすい医療費控除の対象外一覧の筆頭が医療費控除の美容整形です。二重まぶたの手術やヒアルロン酸注入、脂肪吸引、審美目的の歯のホワイトニングなどは、どれほど高額であっても病気治療ではないため1円たりとも控除できません。また、入院時に発生する医療費控除の差額ベッド代も、誤解が極めて多い項目の一つです。医師の判断により感染症予防や病状の深刻さから個室隔離が命じられた場合や、大部屋に空きがなくやむを得ず個室に入った場合は対象となりますが、「プライバシーを保ちたい」「静かな部屋で過ごしたい」といった患者自身の自己都合で希望した個室代は、全額が対象外となります。

