Q1:健康診断で「要経過観察」と言われた場合、健診費用は医療費控除できますか?
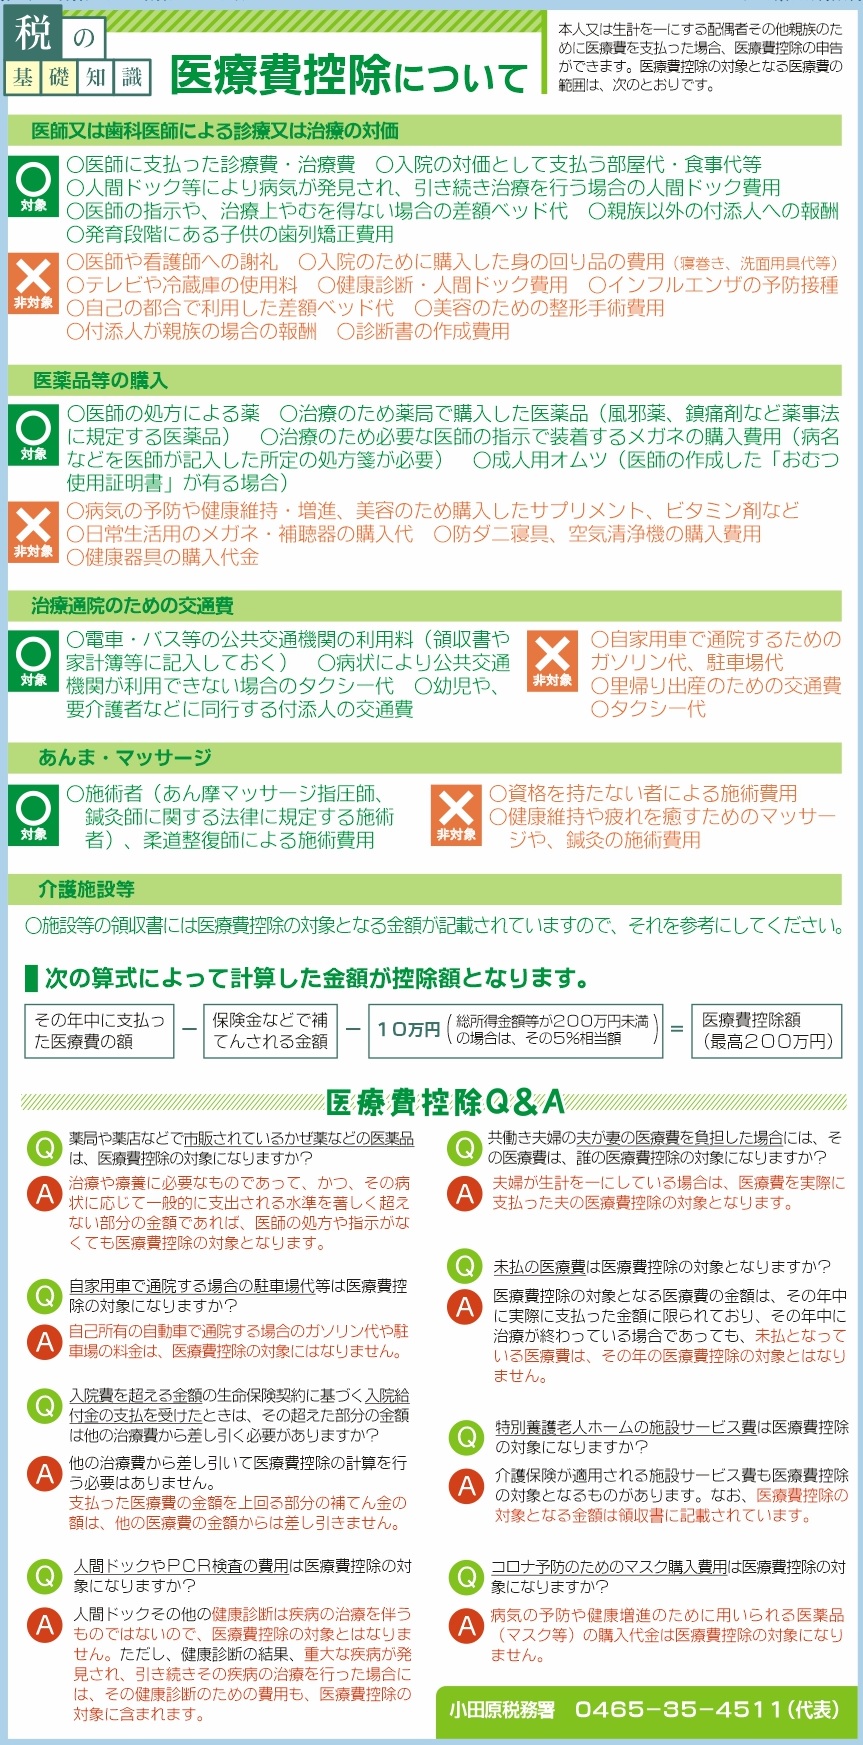
A1:原則として対象外です。「要経過観察」は現時点で積極的な治療行為(投薬や処置)を伴わないケースが多いため、国税庁の定める「当該疾病の治療を行った場合」という要件を満たしません。ただし、経過観察の過程で医師から定期的な通院検査や内服治療を指示された段階へ移行した場合は、その治療開始以降の関連費用とともに控除対象として認められる可能性があります。
Q2:会社の定期健診でオプション検査(胃カメラなど)を自費追加した場合、控除対象になりますか?
A2:受診しただけでは対象外ですが、その自費オプション検査によって胃潰瘍やポリープなどの重大な疾病が見つかり、引き続き治療や切除手術を行った場合は、そのオプション検査費用も医療費控除の対象になります。基本健診代(会社負担)とオプション代(自己負担)が明確に分けられた領収書を保管してください。
Q3:医療費控除を受ける際、医師の診断書を税務署に提出する必要がありますか?
A3:提出は原則不要です。確定申告時には「医療費控除の明細書」を作成・提出するだけで手続きは完了します。税務署から後日、治療との因果関係について説明を求められた場合でも、病院発行の領収証、診療明細書、お薬手帳の処方履歴などがあれば十分に証明可能です。高額な手数料を払って診断書を書いてもらう必要はありません。
Q4:過去数年分の健康診断費用について、今から遡って還付申告できますか?
A4:要件を満たしていれば5年前まで遡って申告可能です。過去の健康診断で重大な病気が見つかり、治療を行っていたにもかかわらず「健診代は対象外」と思い込んで申告から除外していた場合、過去5年分の「更正の請求」または「還付申告」を行うことで、納めすぎた税金の還付を受けられます。当時の領収書や診療明細が手元に残っているか確認してください。

