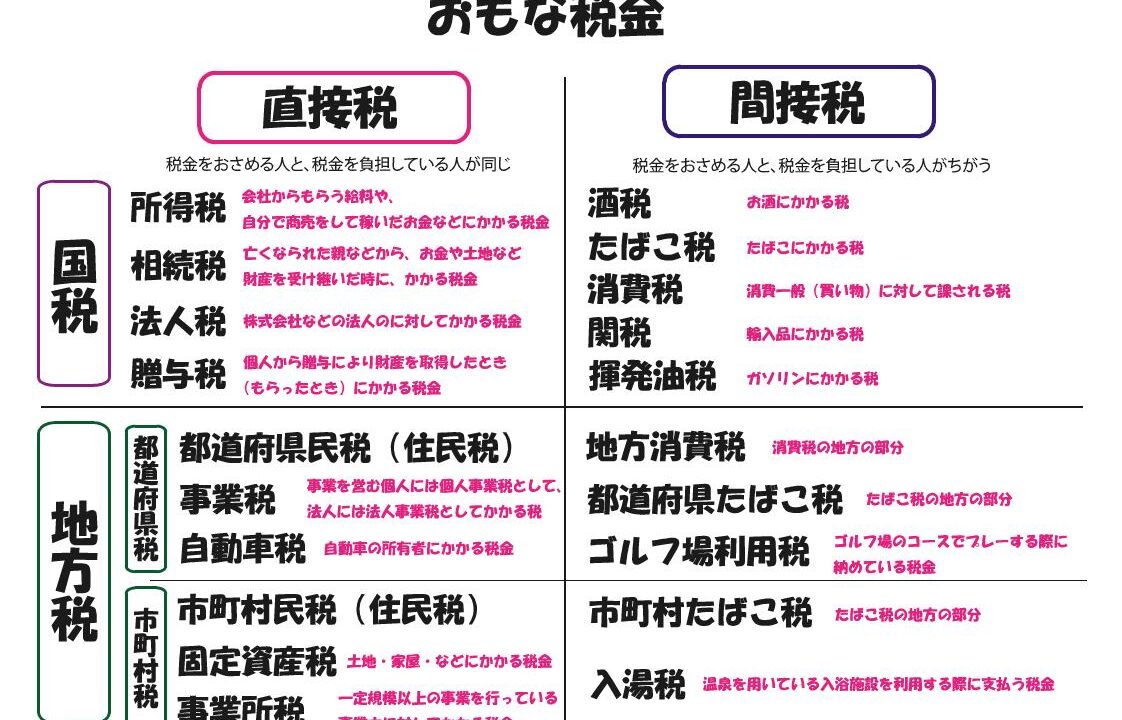
間接税を語るうえで、ネット掲示板やSNSで頻繁に紛糾するのが「事業者は消費者から預かった消費税をネコババしているのではないか」という預かり金論争です。この誤解は、事業者が倒産した際や免税事業者の存在が取り沙汰されるたびに再燃します。
結論から述べると、税法および法理上、消費税は事業者が消費者から委託された「預かり金」ではありません。これは1990年(平成2年)の東京地裁判決など複数の司法判断でも明確に示されている客観的事実です。
裁判所は、「消費者が支払う消費税相当額は、商品の代金そのものの一部(対価の一部)であって、預かり金としての法的性質を有するものではない」と判示しています。つまり、レシートに「消費税等100円」と書かれていても、それは代金の内訳を表示しているに過ぎず、法的には事業者の売上そのものなのです。事業者は、自らの売上高をもとに計算した税額を、自らの名義で納税しています。
事業者が赤字であっても消費税を納めなければならないのはこのためです。多くの人が「消費者が払った税金を事業者が代わりに税務署に届けているだけ」と直感的に捉えがちですが、実態は「事業者の取引総額に対して課される税金であり、事業者が価格設定を通じて消費者に経済的負担を転嫁している」という精緻な法構造を持っています。この仕組みのズレを理解していないと、価格転嫁ができない小規模事業者が直面する苦境の本質を見誤ることになります。

