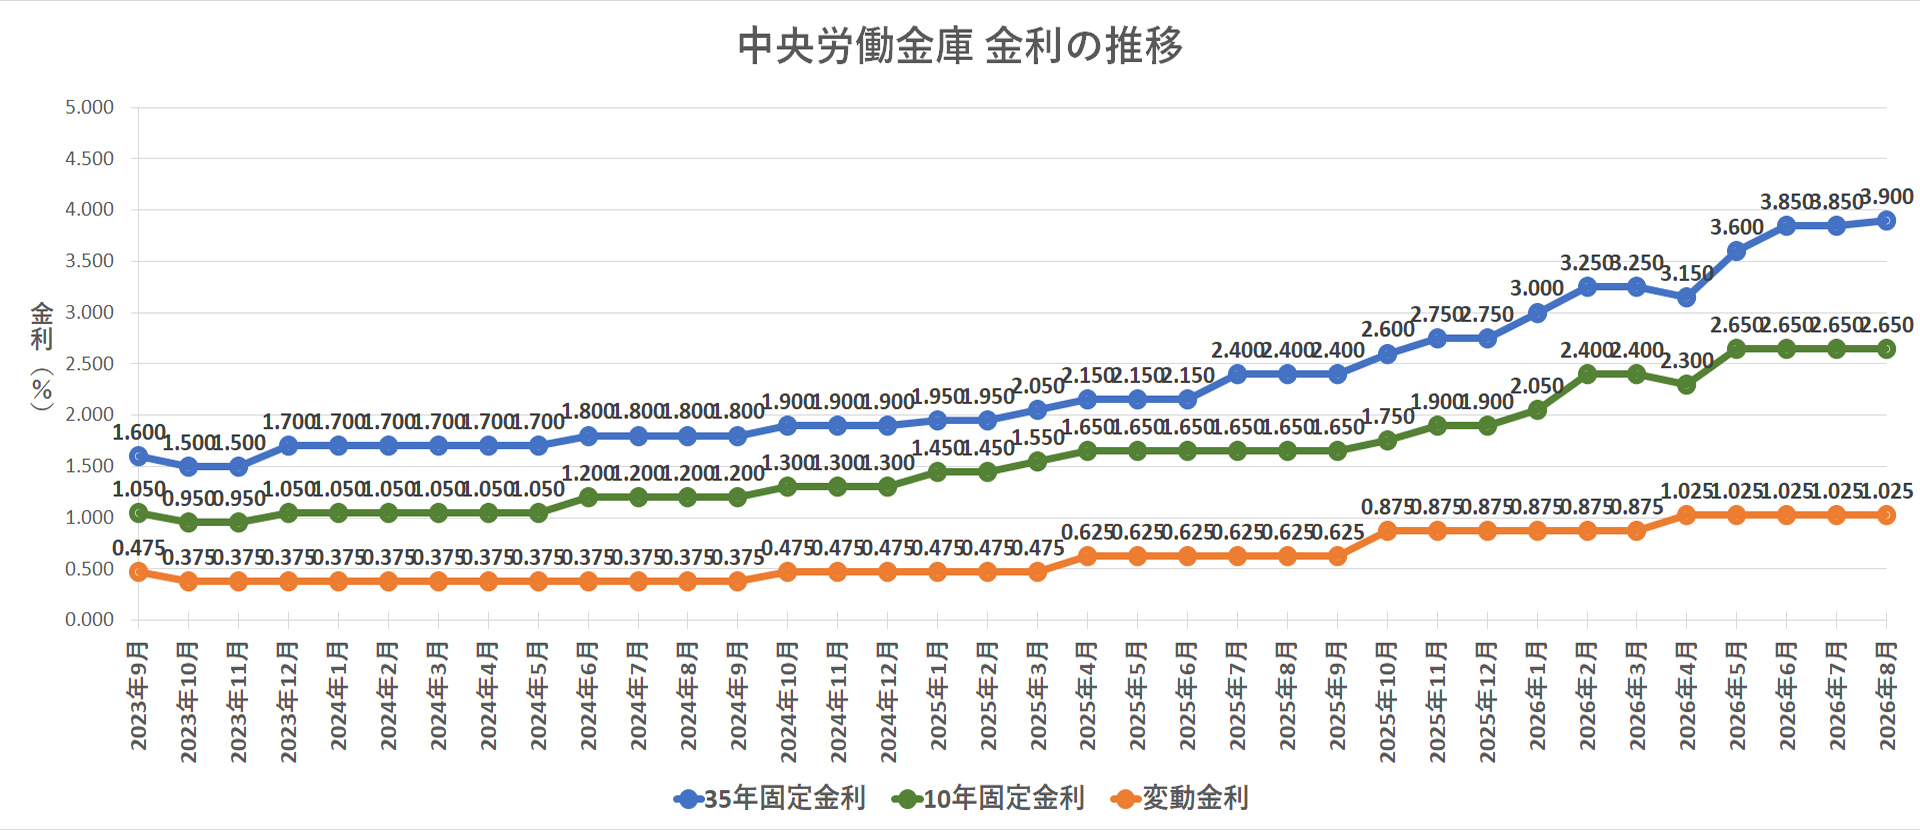
日本銀行によるマイナス金利解除以降、利上げの波は全国の金融機関へ確実に波及しました。営利を目的としない福祉金融機関として親しまれてきた労働金庫(ろうきん)も例外ではなく、多くの住宅ローン利用者が金利改定の動向を注視しています。
「ろうきんの変動金利は今後どこまで上がるのか」「ネット銀行と比較して本当にお得なのか」――本稿では、中央ろうきんをはじめとする最新の基準金利改定データ、過去の推移、金利引き上げの構造的理由から、他行との実質コスト比較までを徹底取材。2026年の家計防衛に直結する決定的なファクトを明らかにします。
📌 【この記事の重要ポイントまとめ】- 要点1:日銀の金融政策正常化に伴い、ろうきんの基準金利(労金変動型住宅ローンプライムレート)は段階的に引き上げられ、店頭基準金利・実質適用金利ともに上昇局面にある。
- 要点2:ろうきん最大の強みは「保証料原則不要」と「手厚い組合員優遇幅」であり、表面金利の低さを競うネット銀行とは諸費用を含めたトータルコスト構造が大きく異なる。
- 要点3:元利均等返済の「5年ルール・125%ルール」が適用されるものの、金利上昇時は未払利息のリスクが生じるため、今後の追加利上げを見据えた繰り上げ返済余力の確保が不可欠。
【2026年最新】ろうきん変動金利の推移と金利引き上げの決定的な理由
日本経済がデフレ完全脱却と金利のある世界へと移行するなか、2026年 住宅ローン金利動向は大きな転換点を迎えています。全国13の労働金庫(中央ろうきん、近畿ろうきん、東海ろうきん等)が設定する住宅ローン金利も、長年の超低金利水準から明確な引き上げトレンドを描き始めました。
中央労働金庫が公表している金利推移の記録によると、個人向け変動金利型住宅ローンの基準となる「労金変動型住宅ローンプライムレート」は、短期プライムレートの市場連動に伴い段階的に改定されています。長らく店頭基準金利が2.475%前後で推移していた時代から、日銀の政策金利引き上げを受けた各行の短プラ改定に追随する形で、基準金利は2%台後半へと引き上げられました。
今回の労働金庫 金利引き上げ 理由は明確です。ろうきんは非営利の協同組織金融機関であるものの、預金者から預かった資金を原資として融資を行う金融仲介機関である点に変わりはありません。市場金利や預金金利(定期預金・普通預金)の引き上げに対応し、健全な財務基盤と融資機能を維持するためには、調達コストの上昇を貸出金利へ適正に反映せざるを得ないという構造的背景が存在します。
中央ろうきん 変動金利 推移を振り返ると、店頭基準金利から最大金利優遇(引き下げ)を適用した後の実行金利は、最優遇で年0.5%〜0.6%台だった水準から、現在では審査結果や所属区分に応じて年0.8%〜1.1%前後が実質的な中心帯となっています。公的統計や各社定点観測データが示す通り、ゼロ金利期の底値からは確実にベースアップしている現実を直視しなければなりません。
他行と徹底比較|ネット銀行・メガバンクとの金利差と実質コストの真相
「ネット銀行のほうが金利が低いのではないか」という疑問は、住宅ローン検討者の誰もが抱くポイントです。ダイヤモンド不動産研究所などの金融リサーチでも指摘されている通り、楽天銀行や住信SBIネット銀行といったネット系は、表面金利において年0.3%〜0.5%台という極めてアグレッシブな数値を打ち出しています。
しかし、住宅ローンの真の負担額は「表面金利」だけで判断すると致命的な見誤りを引き起こします。決定的な違いは、融資手数料と保証料の課金体系にあります。
ネット銀行とろうきんの金利比較を行う際、借入金額4,000万円・35年返済のモデルケースで試算すると、ネット銀行の事務手数料(2.2%=約88万円)は借入当初の重いキャッシュアウトとなります。一方、ろうきんは保証料を労働金庫側が全額負担(または融資利率に内包)する商品設計が基本のため、諸費用を含めた総支払額ベースでは表面金利ほどの差が開かないケースが多々あります。

