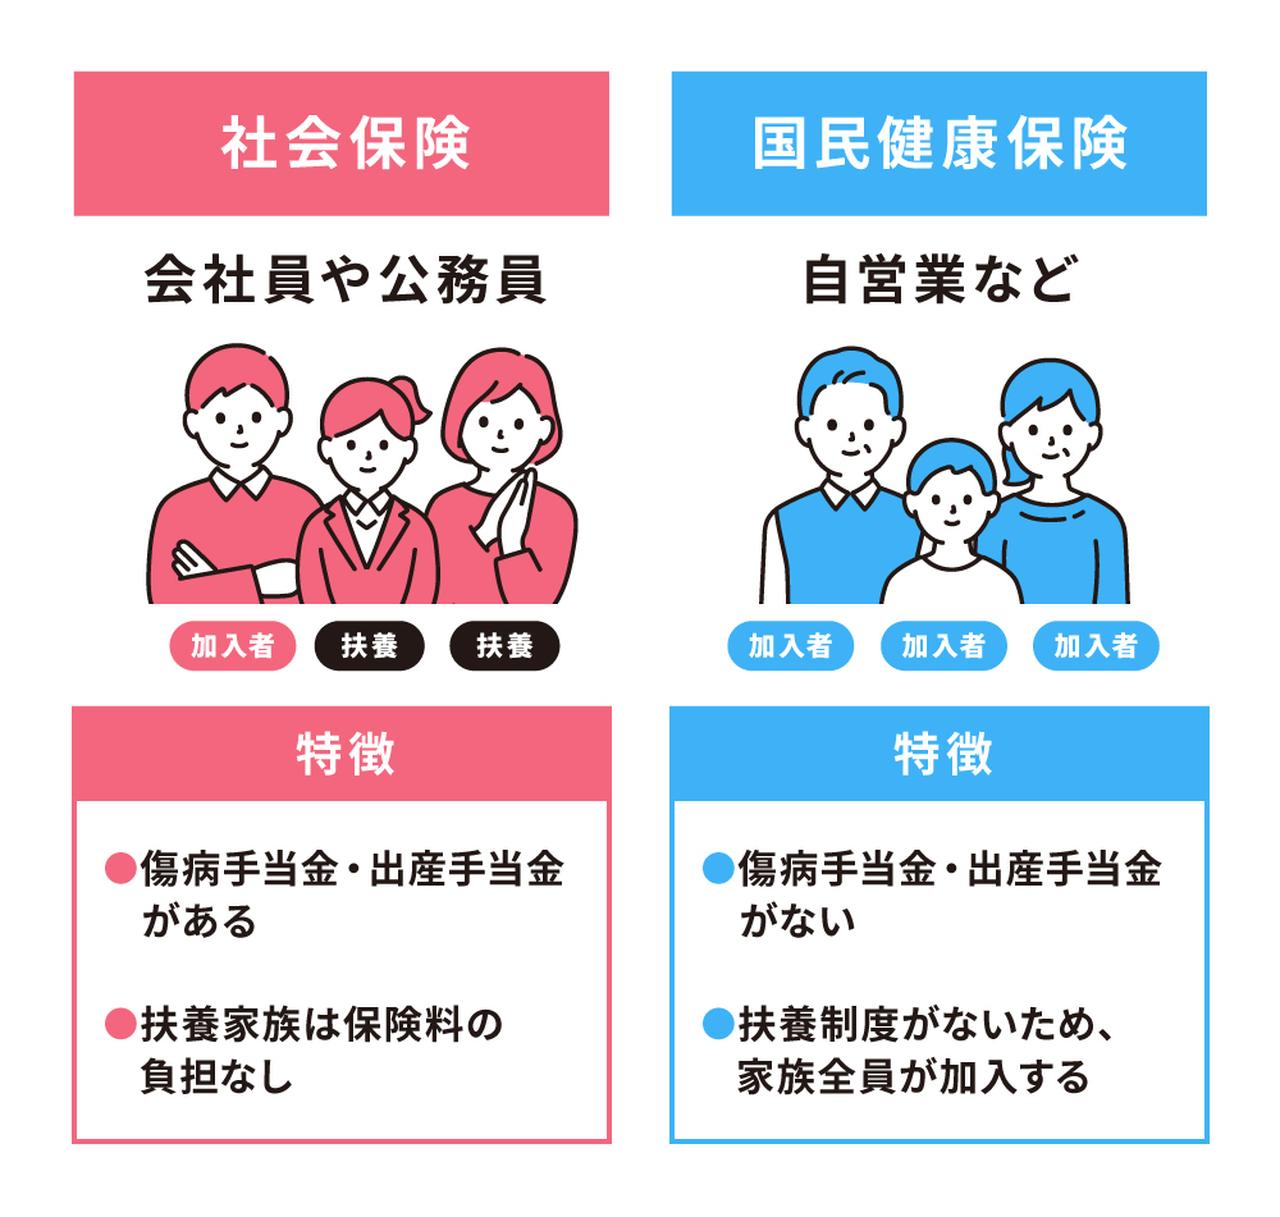
世帯主が会社員から独立・起業した際、最も衝撃を受けるのが「扶養制度の消失」です。社会保険では、年収要件(原則130万円未満など)を満たす配偶者や子どもを被扶養者として加入させても、主契約者の保険料は1円も上がりません。
一方、国保扶養制度なし理由は、制度の設計思想にあります。社保が「事業所に雇用される労働者とその家族の生活安定」を目的とするのに対し、国保は「地域住民全員が相互に支え合う地域保険」として作られました。そのため、乳幼児であっても1人の被保険者としてカウントされ、世帯人数に応じた「均等割額」が加算される仕組みになっています。
さらに見逃せないのが、国民健康保険料世帯主課税という独特の請求方式です。国保では、世帯主自身が職場の社保に加入していても、家族の誰かが国保に加入している場合、納付義務者は「世帯主」となります(擬制世帯主)。この構造を理解していないと、「社保に入っているはずの自分宛てに国保の納付書が届いた」と混乱する原因になります。
社会保険扶養条件を活用できる世帯であれば、配偶者と子ども2人の4人家族の場合、社保から国保へ切り替わるだけで年間30万〜50万円以上の追加負担が発生することも珍しくありません。

