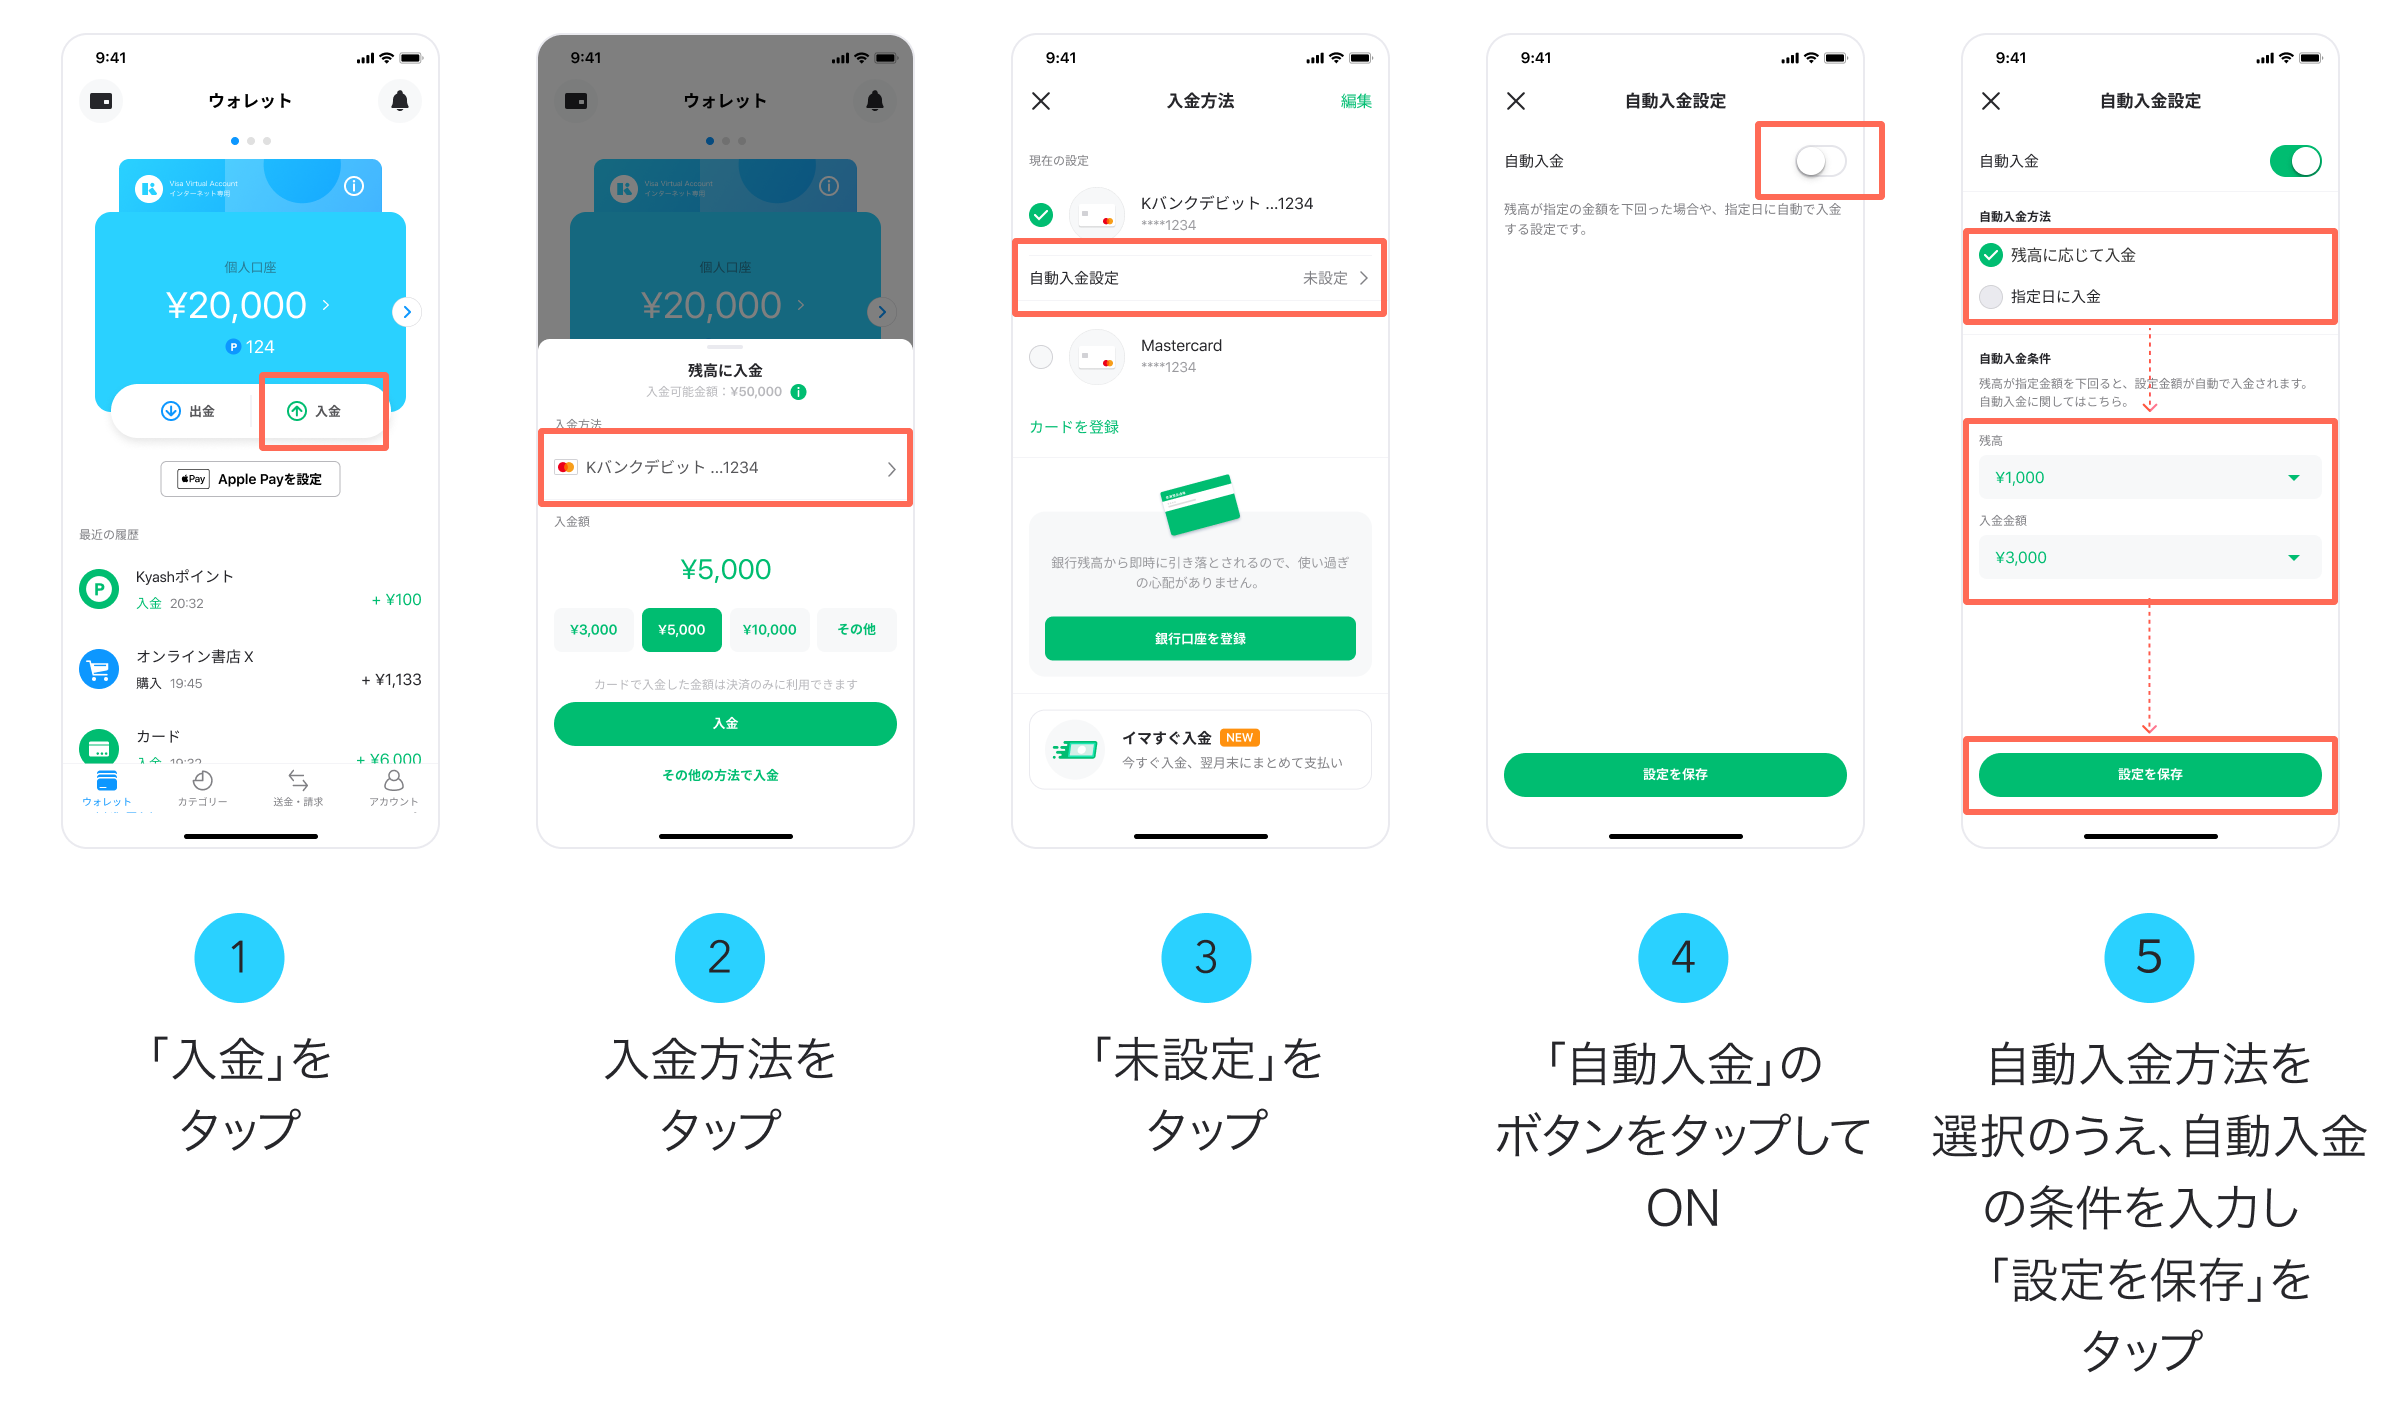
kyash オート チャージの利便性に惹かれ、ウォレットのメインカードに据えている利用者は多い。しかし、決済の裏側で動くシステム仕様や付与ルールの変化を知らずに使い続ければ、知らぬ間にポイント獲得の機会を逃すリスクがある。残高不足のストレスから解放してくれる自動チャージ機能だが、その挙動を正確に把握しているユーザーは決して多くない。
街中のレジで支払いが弾かれる屈辱を回避できる一方で、手元のクレジットカードからkyash オート チャージが実行される瞬間の還元トリガーには、いくつかの見逃せない落とし穴が存在する。財布の厚みを削ぎ落とし、資産の流れをスマートに管理するための賢い連携術を紐解いていく。
仕様変更の波紋と残高不足をゼロにする仕組みの真相
あらかじめチャージした分しか使えない従来のプリペイド型サービスとは一線を画し、株式会社Kyashが提供する仕組みは「決済時のリアルタイム自動引き落とし」を核として設計された。残高が1円も入っていなくても、紐づけた親カードから不足分が即時に引き落とされるため、残高不足による決済エラーを実質的にゼロへ抑え込める。
だが、便利さの裏で細かなシステム仕様の改定が積み重なってきた経緯がある。銀行口座からの指定金額自動チャージと、登録クレジットカードによる決済時即時チャージでは、残高の種別(Kyash MoneyかKyash Valueか)が異なり、出金可否や送金可能枠に明確な境界線が引かれている。仕組みを把握せずに使っていると、送金したい局面で資金がロックされる事態にも直面しかねない。
Kyashのオートチャージ設定で損していませんか?還元ルート完全攻略
多くのユーザーが最も関心を寄せるのが、クレジットカード側とKyash側の双方で還元を得る「ポイントの多重取り」だ。結論から言えば、設定方法と紐づけるカードの選定次第で、得られるリターンには雲泥の差が生まれる。
国際ブランドプリペイドカードへのチャージをポイント付与対象外とするクレジットカード会社が増加した結果、単にメインカードを登録しただけでは親カード側のポイント還元率が0%に封じ込まれるケースが相次いでいる。還元ルートを最大化するためには、現在もKyashへのチャージに対して通常通りの付与を維持しているカード(一部の主要信販系カードや特定提携カード)を見極めて連携させることが不可欠だ。
Kyash側のベース還元率と親カード側の還元率を合算させた高還元ルートを構築できれば、日常の支出すべてにブーストをかけられる。設定を放置して「還元対象外のカードから延々とオートチャージしていた」という損失を防ぐためにも、手元の登録カード明細とポイント付与履歴の照合は必須の作業と言える。

