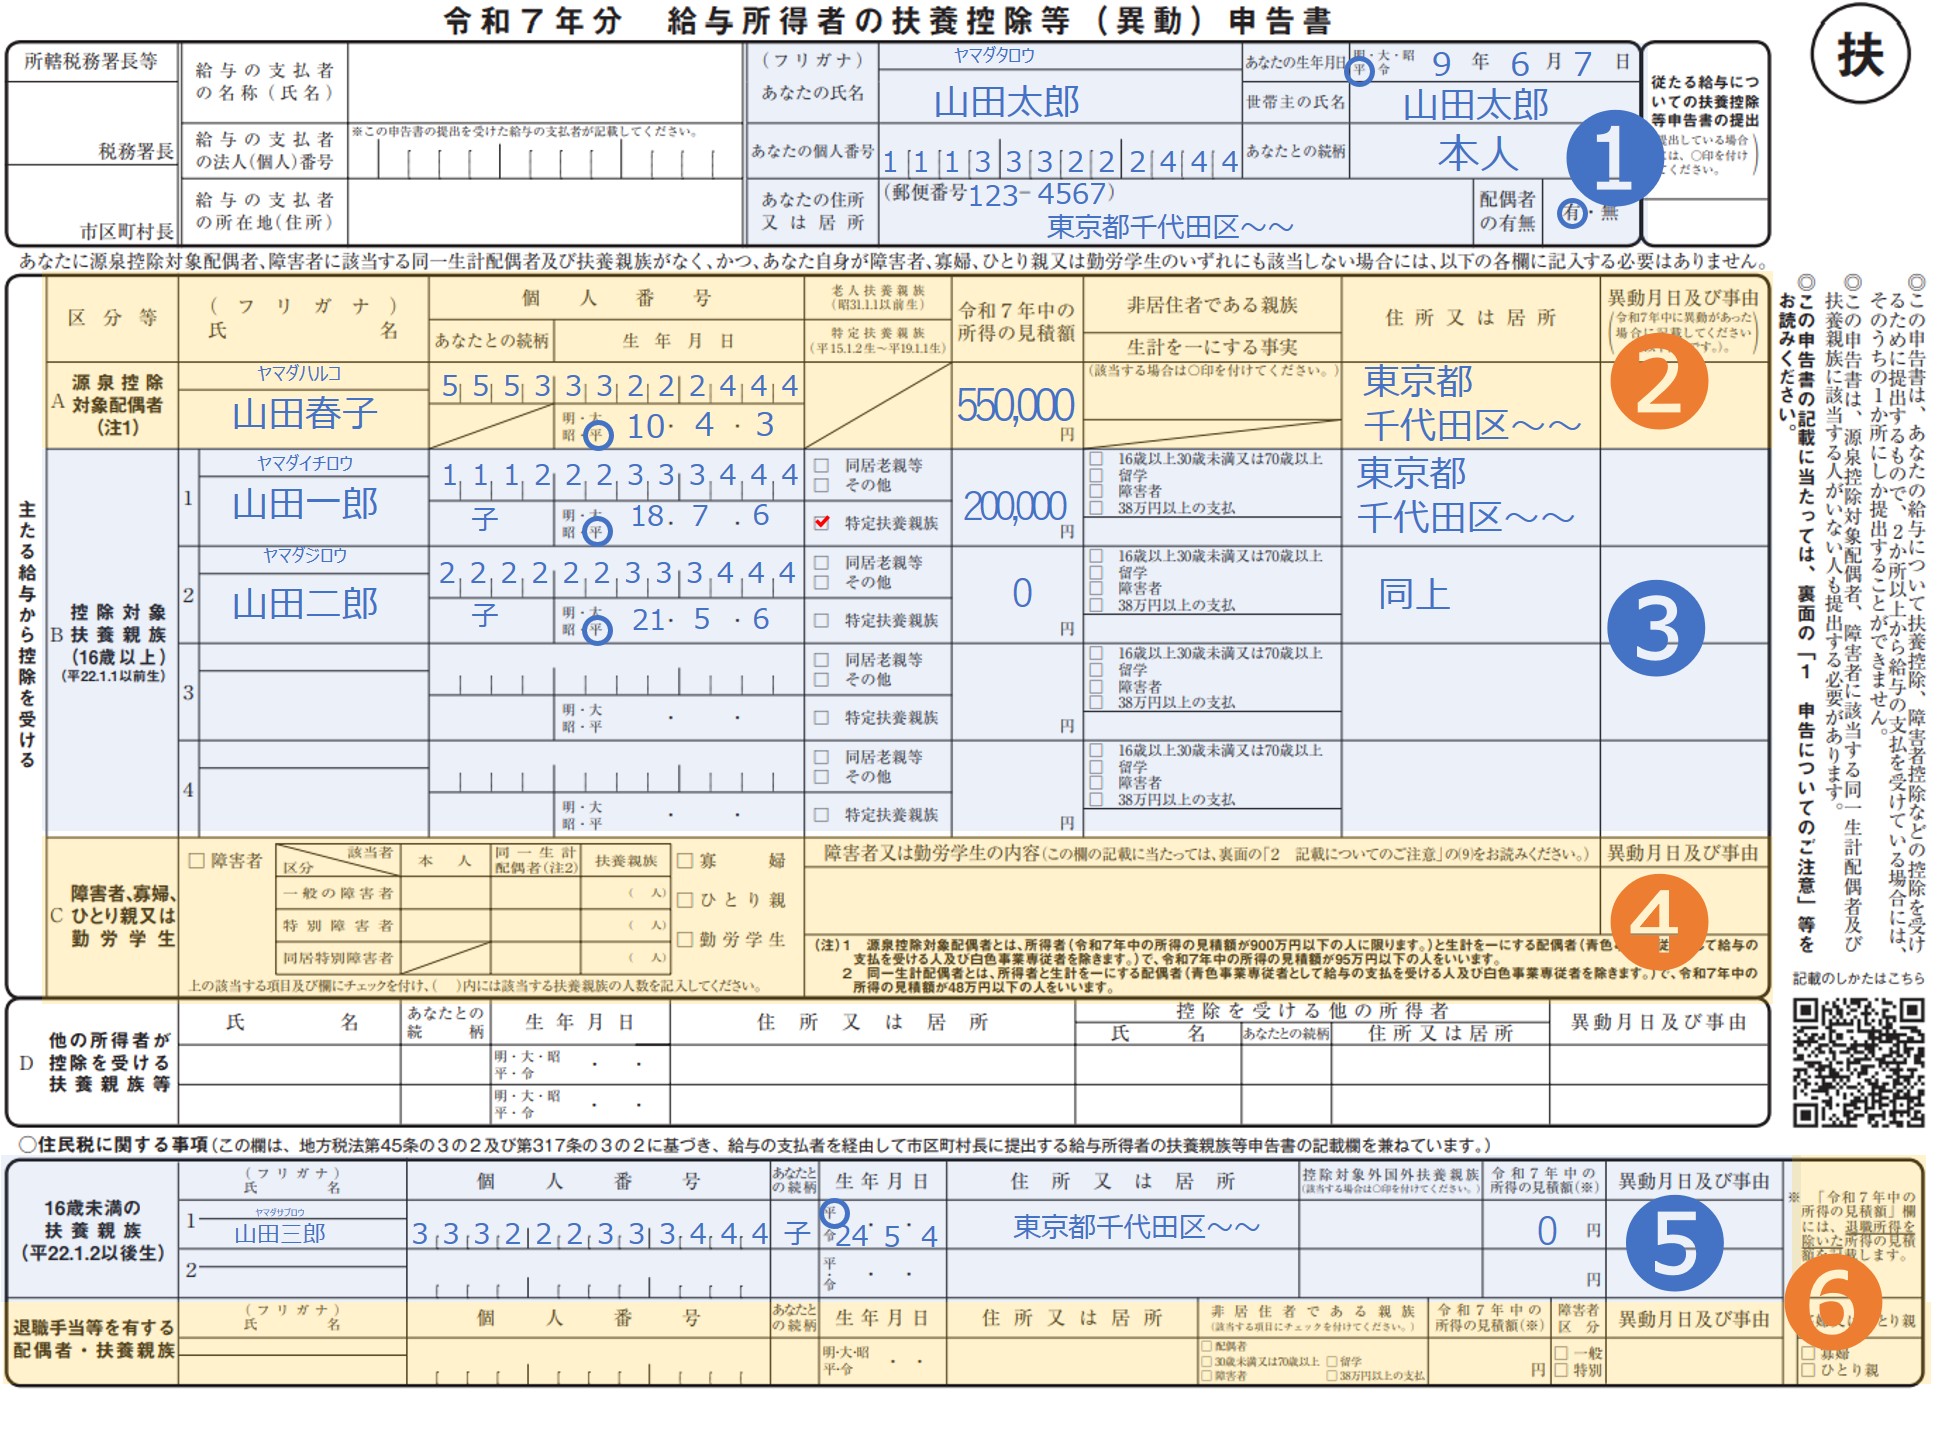
年末調整に関してネット上で流布されている情報の中には、誤解を招きやすい俗説が存在します。
誤解①:「年末調整を出せばすべての控除が受けられる」
これは完全な誤りです。医療費控除、ふるさと納税(ワンストップ特例を利用しない場合や6自治体以上への寄付)、初年度の住宅ローン控除、災害や盗難による雑損控除は、年末調整では処理できません。これらは年明け2月16日以降の確定申告を行う必要があります。
誤解②:「見積もり年収が1円でもズレたら虚偽申告になる」
11月〜12月時点の申告書に書く「見積額」は、あくまで現時点の合理的予想値で問題ありません。12月の残業代などで多少の誤差が生じても、会社側が12月給与確定時に実際の給与台帳と突き合わせて最終税額を算出するため、意図的な隠蔽でない限り過剰に恐れる必要はありません。
【プロの結論】年末調整で完結させるべき人・確定申告に回すべき人の判断基準
自身の申告パターンを適切に切り分けることで、無駄な手続き負担を削減できます。
- 年末調整で完結させるべき人:1か所からの給与収入のみで、副業収入が20万円以下、ふるさと納税はワンストップ特例(5自治体以内)を利用しており、年間医療費が10万円未満の人。
- 年末調整後、確定申告へ回すべき人:年間医療費が10万円(または総所得金額等の5%)を超えている人、2年目以降でも住宅ローン控除書類を会社締切までに紛失・再発行できなかった人、年の途中で副業所得が20万円を超えた人。会社へ無理に遅延提出するよりも、年末調整は基本情報のみで通し、年明けに自分で確定申告する方が確実かつスマートです。

