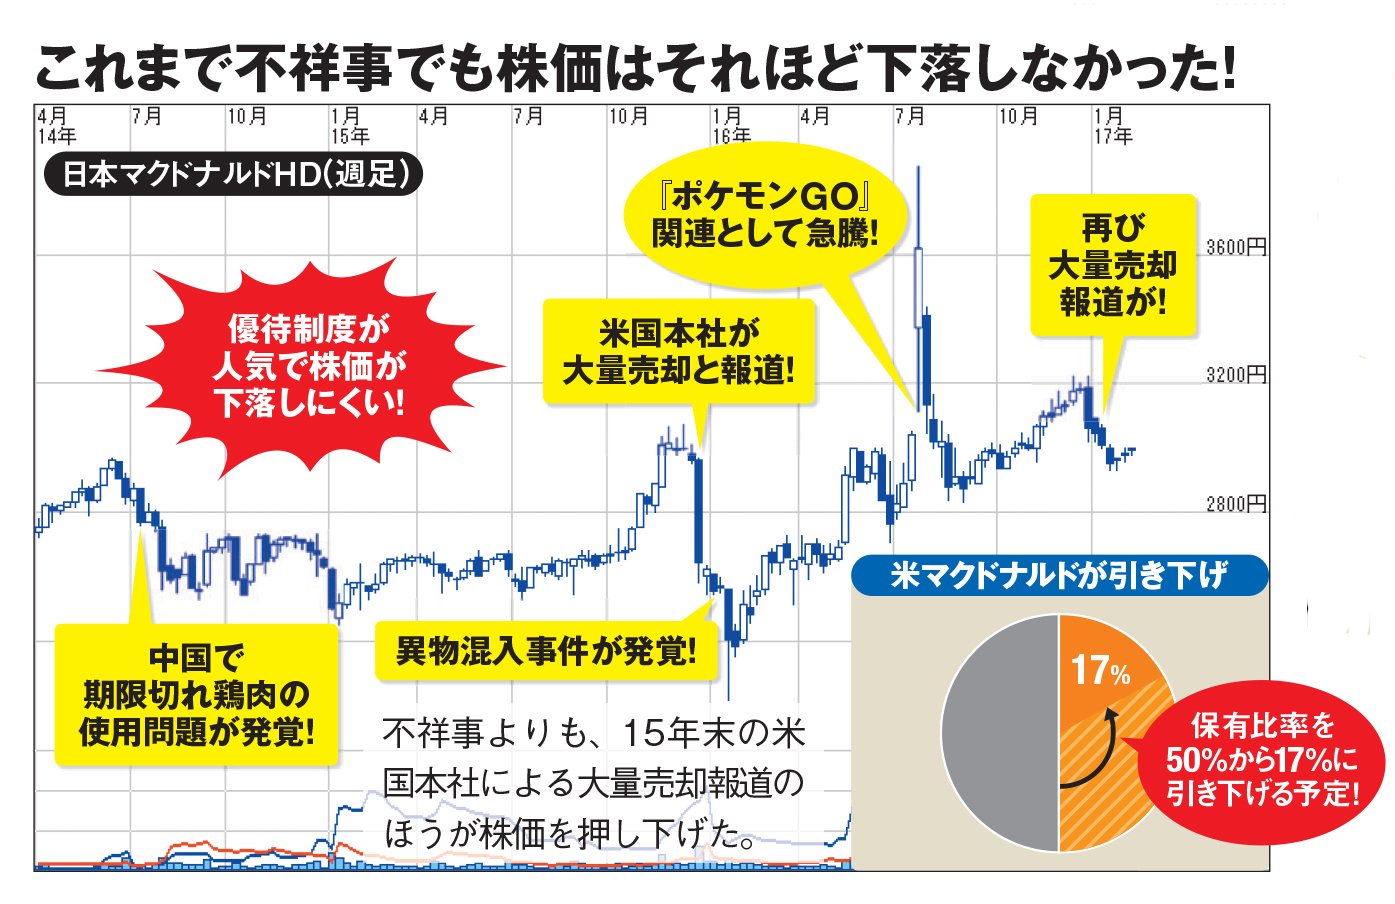
日本マクドナルドホールディングス(証券コード:2702)は、個人投資家から絶大な支持を集める外食セクターの代表格です。原材料高や人件費上昇に伴う相次ぐ価格改定を経てもなお、既存店売上高の伸長と力強い利益成長を維持しており、株式市場でも高いディフェンシブ性とブランド価値が評価され続けています。
一方で、現在の株価水準が適正なのか、配当利回りや人気の株主優待制度の変更を踏まえて「今が買い時なのか」と迷う投資家も少なくありません。本記事では、2026年最新の決算データや価格戦略の裏側、投資家掲示板でのリアルな議論までを徹底取材し、今後の株価動向と投資判断のポイントを余すところなく紐解きます。
📌 【この記事の重要ポイントまとめ】- 要点1:度重なる値上げにもかかわらず客単価向上とコアファンの支持により、盤石な収益基盤と業績推移を維持。
- 要点2:株主優待は「1年以上の継続保有」が必須化されたことで、従来の短期優待クロス取引から長期保有志向へ構造変化。
- 要点3:指標面の割高感はあるものの、不況下でも強いキャッシュ創出力を評価する中長期投資家にとって下値の堅さが強み。
【2026年最新】日本マクドナルドHDの株価推移と足元の業績動向
日本マクドナルドホールディングス(東証スタンダード・証券コード:2702)の株価は、インフレ下での外食需要の二極化が進むなかでも、極めて強固なトレンドを形成しています。2026年から2026年にかけて進められた「都心型価格」の拡大や定番メニューの価格見直しは、一時的な客数減少の懸念を呼びましたが、結果として客単価の大幅な引き上げに成功し、営業利益・経常利益ともに高水準を維持しています。
月次動向を追うと、モバイルオーダーの普及や「マックデリバリー」をはじめとする利便性の向上が顧客離れを防ぐ決定打となりました。公式決算発表資料のデータを分析すると、デジタルの活用比率は全注文の約半数に迫り、ピーク時の店舗オペレーション効率が劇的に改善したことが、利益率向上に直結していることが分かります。
値上げラッシュの業績影響と客足の真相|連続増益を支えるブランド力
外食産業全体が原材料価格の高騰や人件費の上昇に苦しむなか、マクドナルドが示したプライシング・パワー(価格決定力)は市場関係者からも高く評価されています。日本経済が「デフレ脱却と賃上げ・物価高の好循環」へシフトする局面において、同社は単なるコスト転嫁にとどまらず、期間限定バーガーやコラボレーション企画などの高付加価値商品で顧客の購買意欲を刺激し続けました。
報道各社の取材や消費者行動分析によると、日常的なファストフード利用者は「ワンコインでの手軽さ」を求める層から、「アプリクーポンを駆使して納得感のある食事体験を得る」スマート消費層へと移行しています。客単価の上昇と効率的なプロモーションが噛み合い、値上げによる客足離れを最小限に抑え込んだことが、業績好調の最大の理由です。

