高金利を求めて米ドル建てや豪ドル建ての個人年金を選ぶ動きは根強いものの、為替相場の激しい乱高下は加入者を悩ませる種です。円安局面で契約した外貨建て保険は、将来円高に振れた際に元本割れを起こすリスクが高まります。
現在推奨されるのは、為替手数料の安さだけで選ばず、自身の資産全体の「外貨比率」を意識すること。すでに米国株などで外貨資産を多く持っているなら、個人年金はあえて手堅い円建てで固めるという戦略が合理的です。
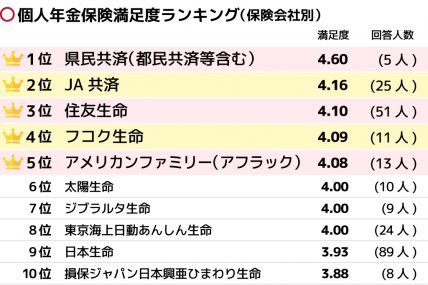
高金利を求めて米ドル建てや豪ドル建ての個人年金を選ぶ動きは根強いものの、為替相場の激しい乱高下は加入者を悩ませる種です。円安局面で契約した外貨建て保険は、将来円高に振れた際に元本割れを起こすリスクが高まります。
現在推奨されるのは、為替手数料の安さだけで選ばず、自身の資産全体の「外貨比率」を意識すること。すでに米国株などで外貨資産を多く持っているなら、個人年金はあえて手堅い円建てで固めるという戦略が合理的です。

