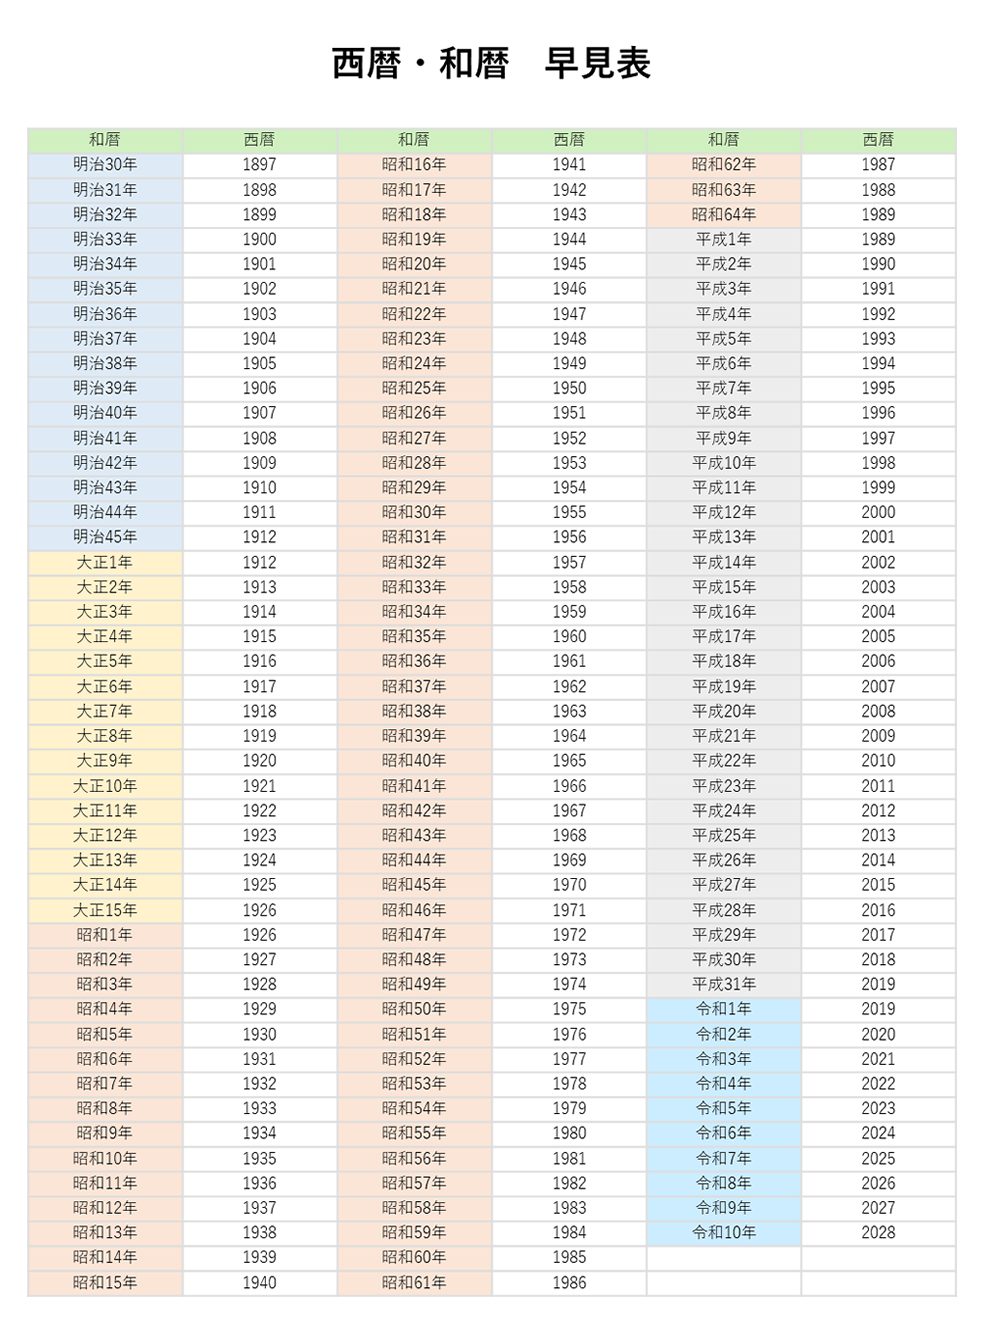
ネット上のQ&Aコミュニティ(Yahoo!知恵袋やSNS等)において、改元から時間が経過した今でも定期的に浮上する誤解がある。「平成の次は令和0年なのか」「2019年はすべて令和なのか」という認識のズレだ。
元号法および公的表記において、元号に「0年」という概念は存在しない。新元号が施行された初年はすべて「元年」と呼称され、2年目の元日(1月1日)を迎えた段階で「2年」となる。したがって、2019年5月1日から同年12月31日までの8ヶ月間は「令和元年」であり、2026年1月1日からは即座に「令和2年」へ移行した。
さらに深刻な実務上の盲点は、所得税の確定申告や年末調整、企業の事業年度表記である。2019年1月1日〜12月31日の所得を申告する確定申告書は、国税庁の指名により「令和元年分」として統一統一された。暦年の途中で元号が変わった場合、年度表記はその年の12月31日時点の元号を採用するという行政ルールが存在するためである。
また、学歴や職歴を記入する履歴書において「2019年3月卒業」は平成31年3月であり、「2019年4月入社」も平成31年4月であるのに対し、「2019年6月配属」は令和元年6月となる。この境界を混同し「令和元年3月卒業」と誤記すると、公文書偽造には当たらないものの、書類選考の現場で事務処理能力や基礎知識を測るネガティブなチェック対象となり得るため、細心の注意が求められる。

