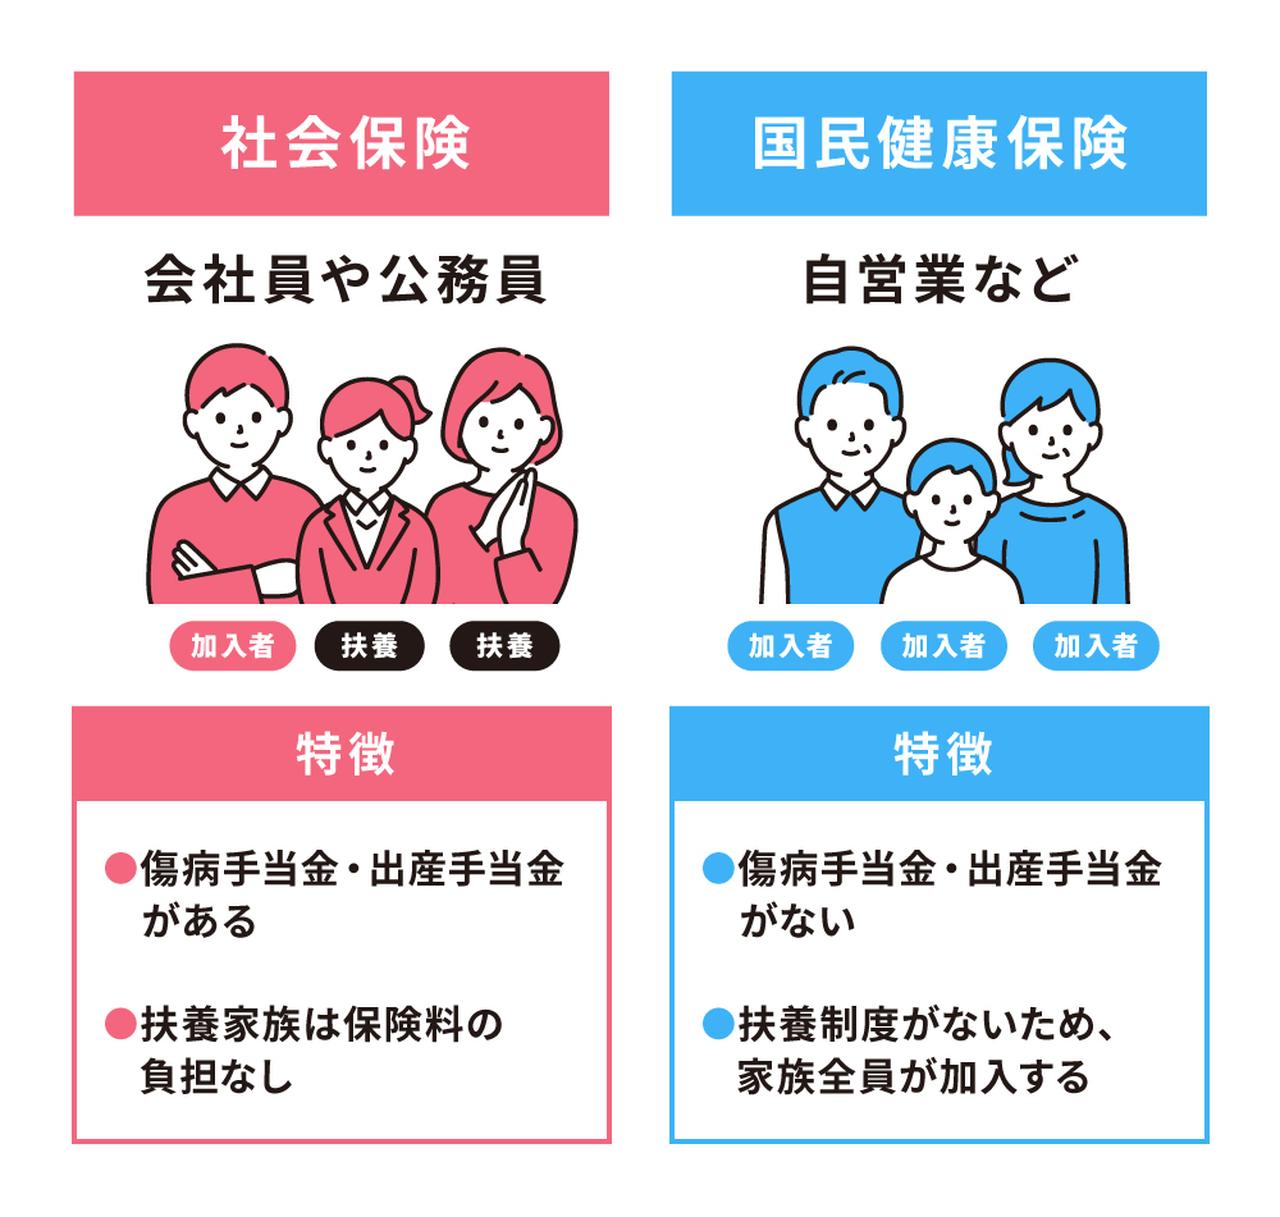
保険料だけでなく、不測の事態に直面した際の「所得補償」においても、社保と国保の間には越えられない壁があります。病気やケガで長期間働けなくなった際、生活を支える命綱となるのが傷病手当金です。
社保の被保険者であれば、業務外の病気やケガの療養のために連続3日間仕事を休み、4日目以降も就労不能な場合、給与(標準報酬月額)のおよそ3分の2相当額が最長1年6カ月間支給されます。同様に、産前産後休業中の収入減を補う「出産手当金」も社保独自の手厚い給付です。
一方、国保には原則として傷病手当金や出産手当金の制度がありません。個人事業主やフリーランスが体調を崩して入院・休業した場合、医療費の窓口負担こそ3割で済みますが、休業期間中の収入は完全にゼロとなります。国保加入者が就業不能リスクに備えるためには、民間の就業不能保険や所得補償保険に自己負担で加入しなければならず、結果としてトータルの固定費がかさむ要因になります。

