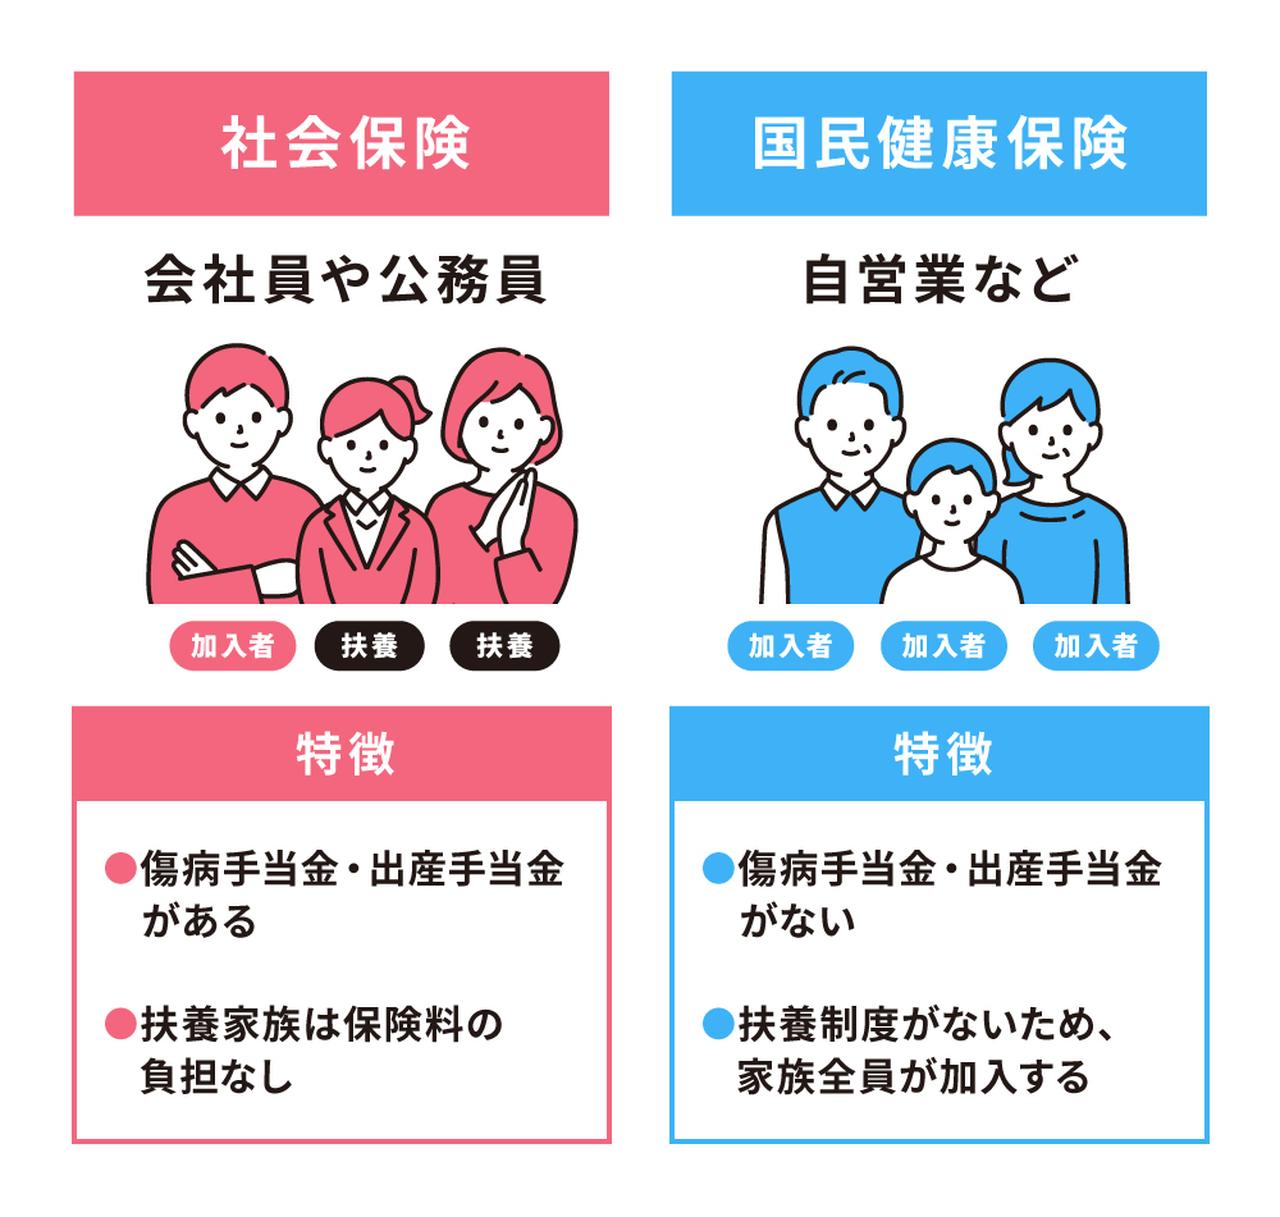
Q1:パートで働く場合、社会保険に入るのと扶養内に抑えるのでは結局どちらが得ですか?
A1:短期的・月単位の手取り額だけを見れば「扶養内(106万・130万円未満)」に抑えた方が目先の現金は多く残る場合があります。しかし、中長期的な視点では「社会保険に加入する」方が圧倒的におすすめです。会社が保険料の半分を負担してくれるため、将来もらえる厚生年金額が手厚くなるほか、病気休業時の傷病手当金や障害厚生年金といった強固なセーフティネットが付帯します。労働時間を伸ばせる環境であれば、扶養を外れて社保に入る方が生涯資産は確実にプラスとなります。
Q2:会社を退職した後、任意継続と国民健康保険のどちらが安いか一瞬で見分ける方法はありますか?
A2:退職時の月給(総支給額)が「約30万円以上」だった場合は、社会保険の任意継続の方が安くなるケースが多いです。任意継続には保険料算出の元となる標準報酬月額に法律上の上限(協会けんぽで約30万円前後)が設けられているためです。一方、退職前の月給が低かった人や、倒産・会社都合退職で「国保の7割減免(特定受給資格者特例)」が受けられる人は国民健康保険の方が安くなります。退職前に人事担当者に任意継続保険料を確認し、役所の国保窓口で試算額を出してもらい比較するのが最も確実です。
Q3:個人事業主やフリーランスが社会保険に入る裏技はありますか?
A3:個人事業主本人が単体で社会保険(協会けんぽ等)に直接加入することは法律上できません。しかし、デザイナー・文筆業・建設業・医師など特定の職種であれば、所得に関係なく保険料が定額になる「国民健康保険組合」に加入できる可能性があります。また、自ら「マイクロ法人(一人会社)」を設立し、役員報酬を低額に設定して法人側で社会保険に加入するスキームは実務上広く活用されています。ただし、法人運営の維持コストや税務署・年金事務所への適法な手続きが前提となります。
Q4:国民健康保険料が高すぎて払えない場合、放置するとどうなりますか?
A4:国保料の未納を放置すると、督促状の送付を経て、通常の保険証から有効期限の短い「短期被保険者証」、さらには窓口で医療費を一旦全額(10割)自己負担しなければならない「被保険者資格証明書」へ切り替えられます。最悪の場合、預貯金や給与、不動産などの財産が差し押さえられます。支払いが困難な場合は放置せず、速やかに自治体の窓口へ行き「法定減免」「申請減免」「分割納付」の相談を行ってください。

