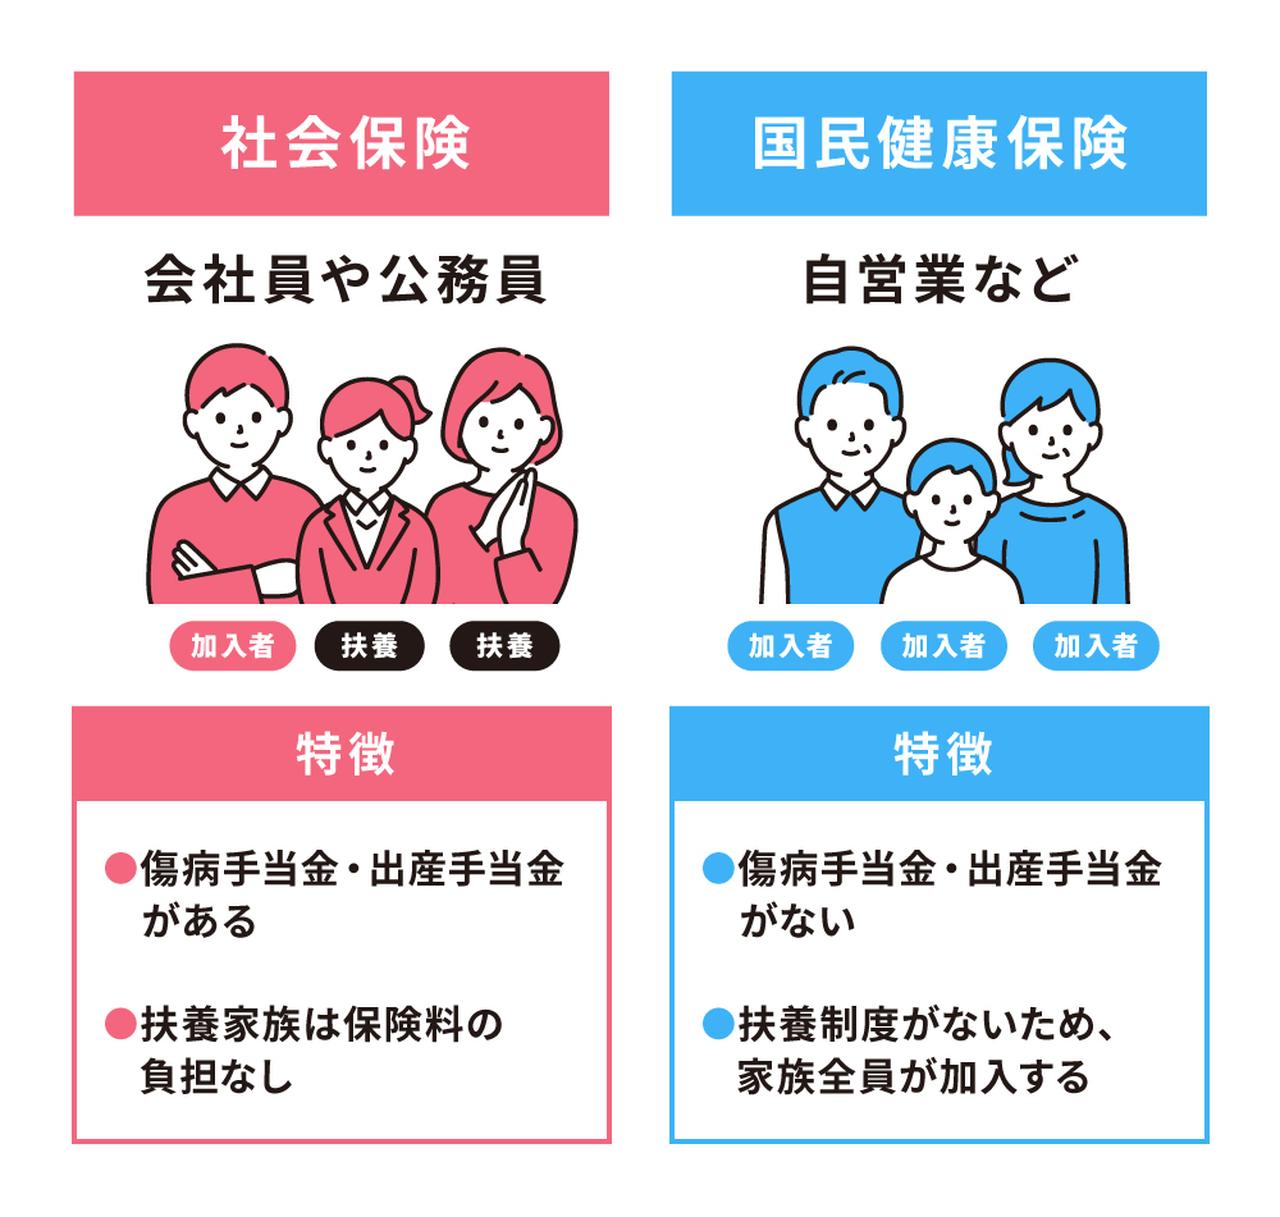
公的医療保険制度の根幹をなす社会保険と国民健康保険は、加入対象者や運営主体、そして毎月の給付内容に至るまで設計思想が大きく異なります。まずは両者の基本的な立ち位置を整理しておきましょう。
一般的に「社保(しゃほ)」と呼ばれる制度は、主に会社員や公務員、一定条件を満たすパート・アルバイトが加入する医療保険(健康保険組合・協会けんぽ・共済組合など)と厚生年金を指します。最大の特徴は社会保険の労使折半メリットにあり、毎月の健康保険料・厚生年金保険料を勤務先企業が50%負担してくれます。給与明細から天引きされている金額と同額を、会社側が上乗せして納付している計算です。
一方の「国保(こくほ)」は、自営業者やフリーランス、農業従事者、無職の人、会社の社会保険に加入していない短時間労働者などが加入する地域保険です。各市区町村(または同業種の国民健康保険組合)が運営しており、会社からの補助はないため、保険料は全額自己負担となります。加入する年金制度も厚生年金ではなく「国民年金(第1号被保険者)」となるため、将来の年金受給額にも直結する違いがあります。
さらに見逃せないのが、病気やケガで働けなくなったときのセーフティネットです。社会保険には、私傷病で仕事を連続3日以上休んだ際に給料の約3分の2が最長1年6カ月間支給される「傷病手当金」や、産前産後休業中の収入を支える「出産手当金」が標準装備されています。しかし、国民健康保険ではこれらの傷病手当金と出産手当金の支給が原則として存在しないため、万が一の休業時に公的保障だけで生活費をカバーすることが困難になります。

