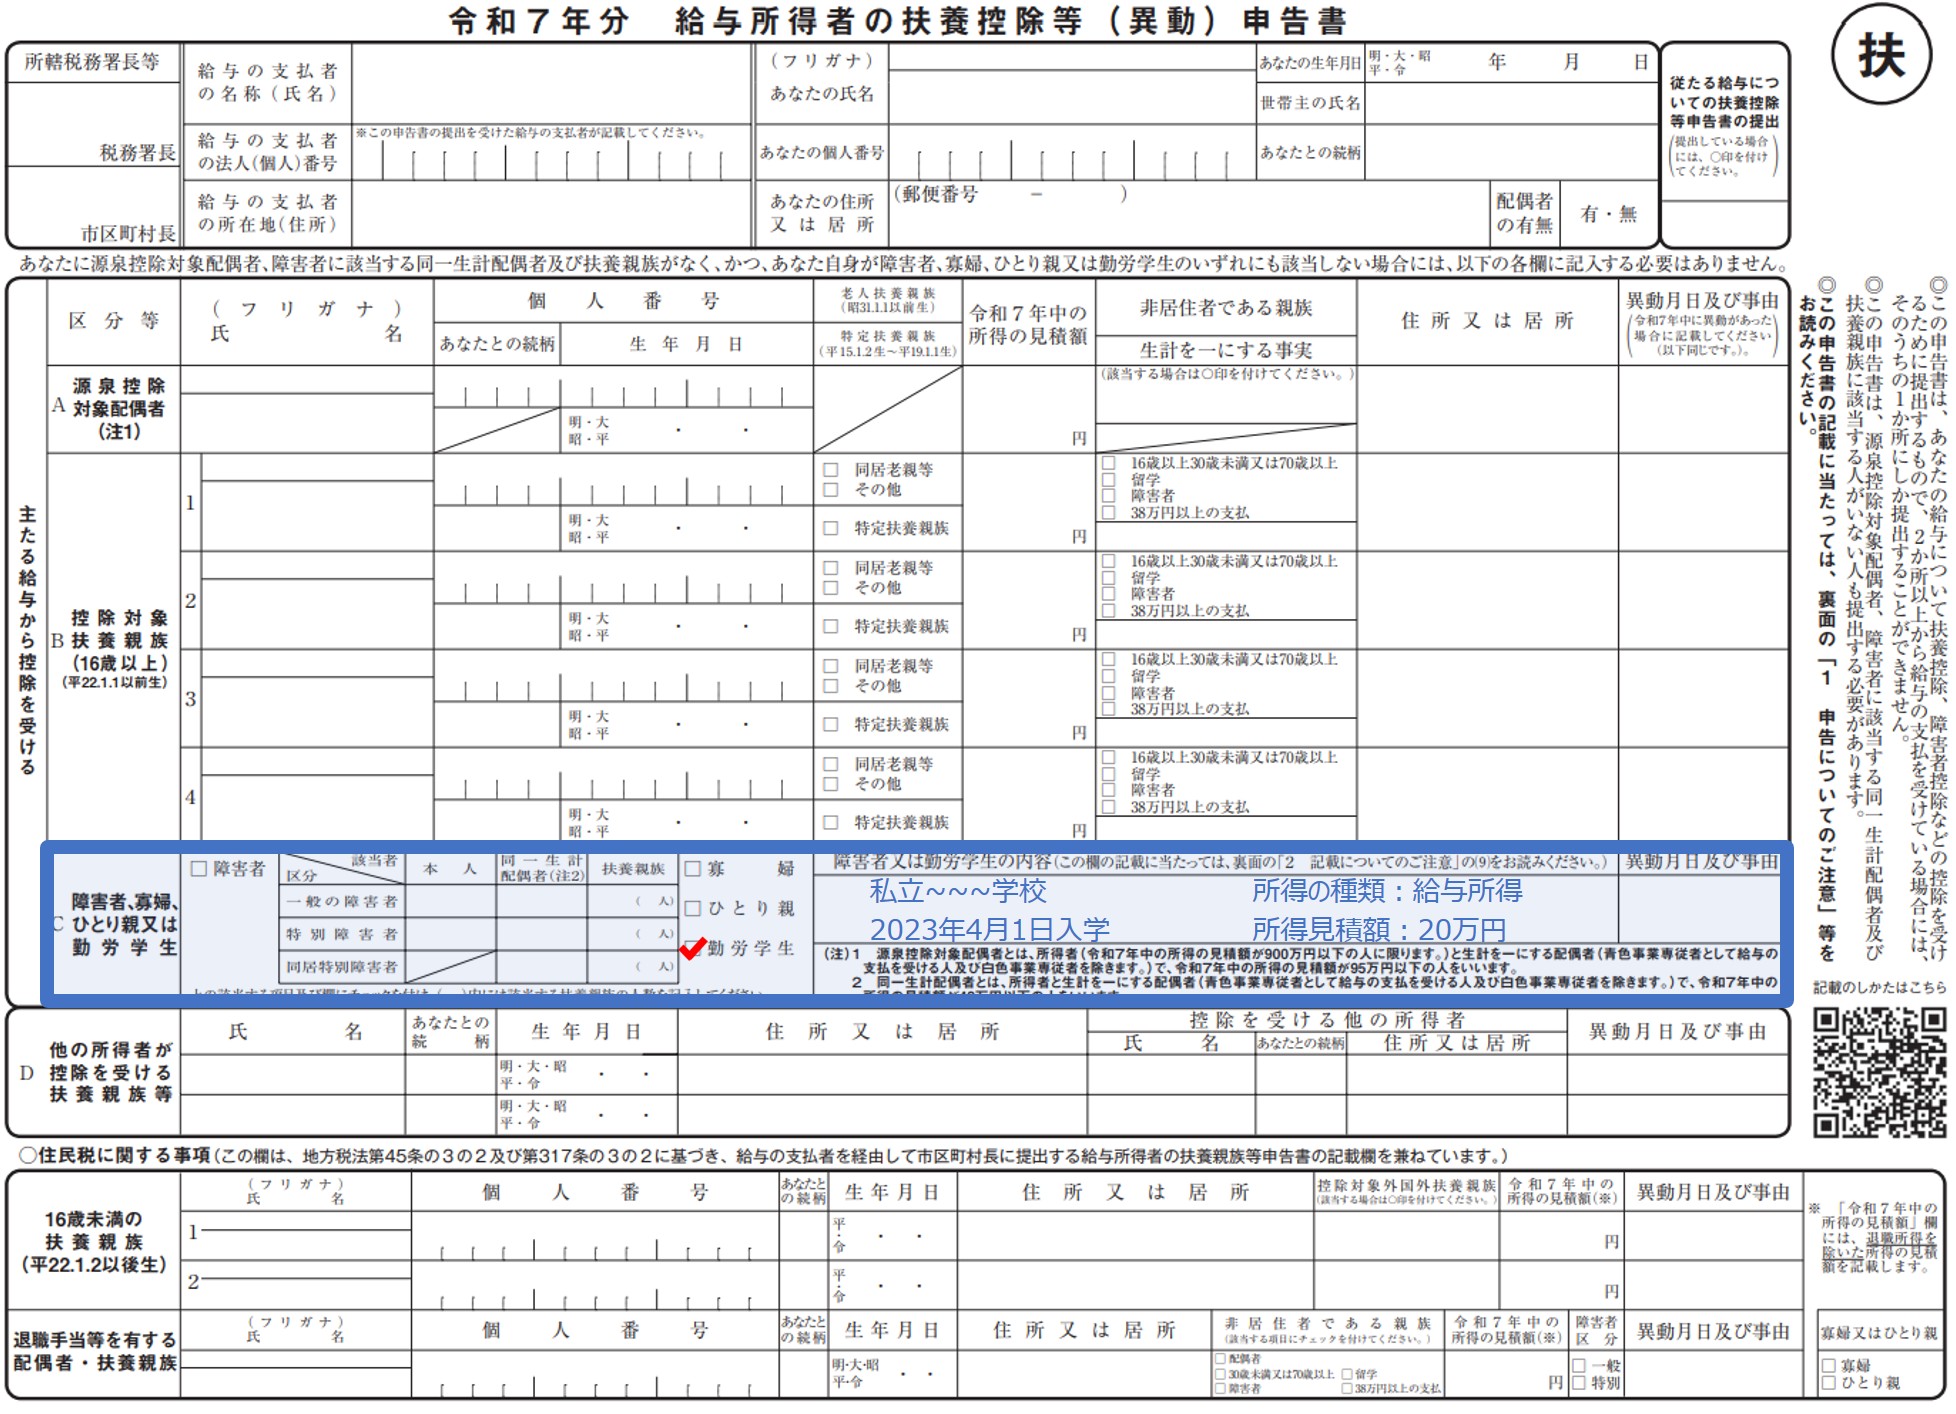
多くの学生や保護者が「勤労学生控除を使えば130万円まで稼いでも親の扶養に入っていられる」と危険な勘違いをしています。ここが最大にして最も危険な落とし穴です。 勤労学生控除は「学生本人の所得税を安くする制度」であって、「親の税金の扶養枠を広げる制度」ではありません。 学生本人の年収が103万円を超えた時点で、勤労学生控除を使おうが使うまいが、親の税制上の「控除対象扶養親族」から完全に外れてしまいます。
親の「特定扶養控除」が吹き飛ぶインパクト
19歳以上23歳未満(大学生年代)の子どもを養っている親には、税負担を大幅に軽減する特定扶養控除(所得税63万円、住民税45万円の控除)が適用されています。 もし学生がアルバイトで104万円稼ぎ、勤労学生控除を申請して本人の所得税をゼロにしたとしても、親側では特定扶養控除が完全に消滅します。親の年収が600万円〜800万円程度の中堅所得層の場合、所得税率(10〜20%)と住民税率(10%)を合わせると、親の手取りが年間約10万円〜15万円前後も強制的に減る(増税される)計算になります。 学生本人が得をした税金はせいぜい数千円程度。それに対して親側の税負担は十数万円増えるため、「世帯トータルで見ると大赤字になる」という逆転現象が発生するのです。これが「勤労学生控除を使うと損をする」と警告される構造的な真実です。

