ネット検索で「愛知県民共済」と入力すると、候補に現れる「後悔」「入ってはいけない」という強いワード。このネガティブな評判を丹念に追跡取材すると、共済制度そのものの欠陥ではなく、契約時の理解不足に起因する3つの構造的デメリットに行き着きます。
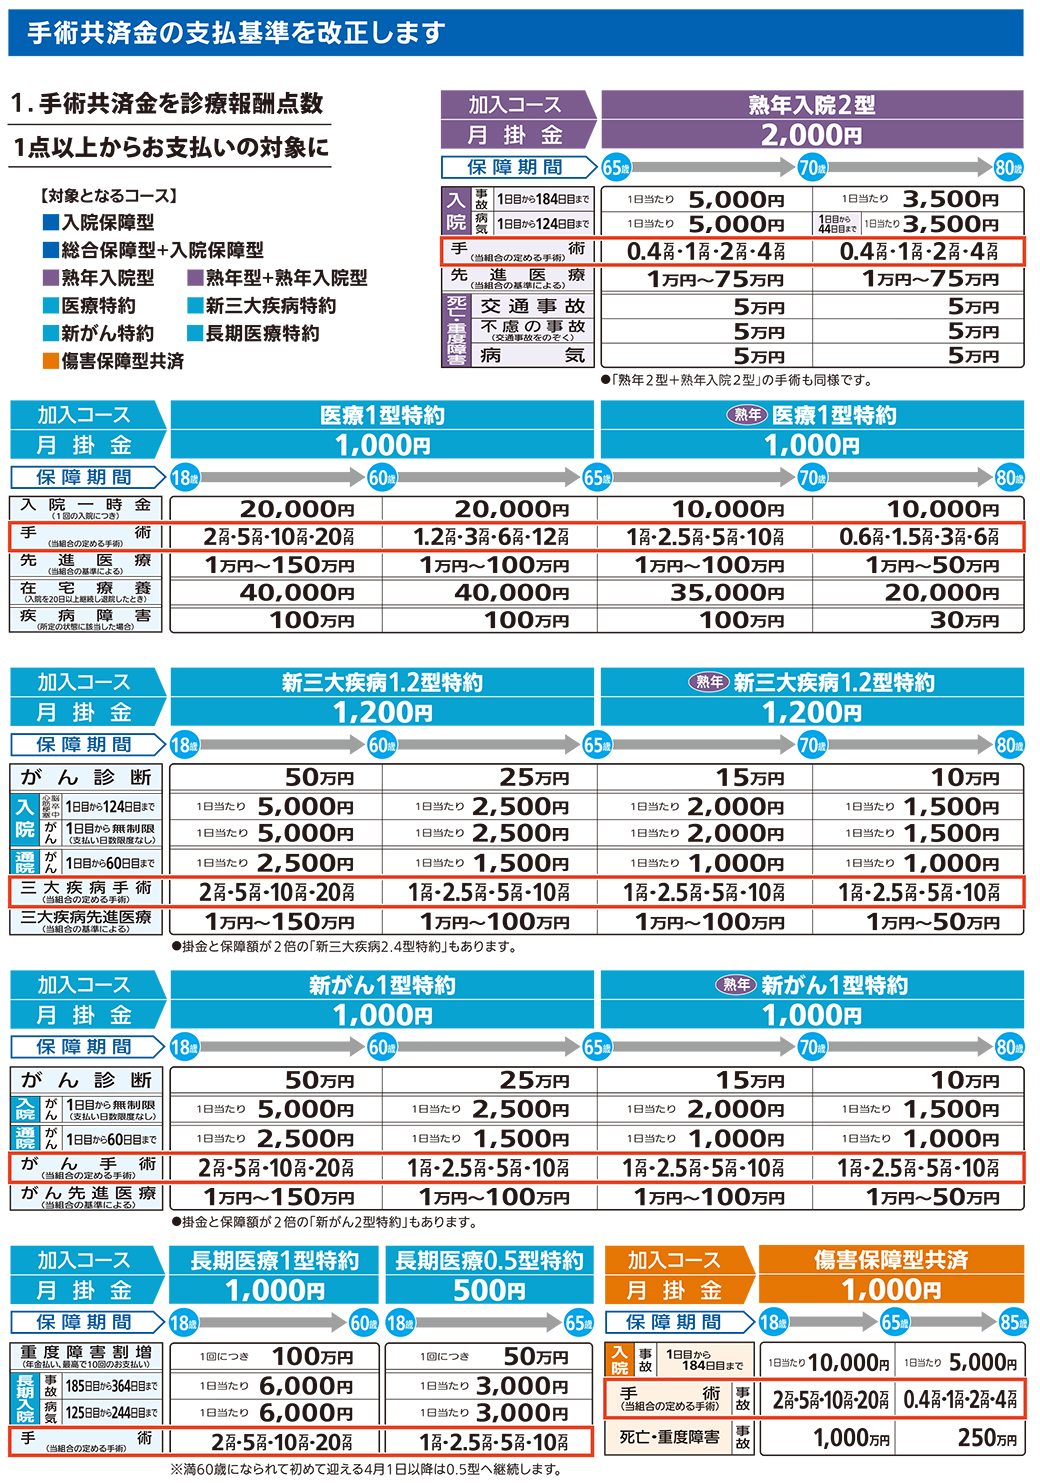
最大の後悔要因として挙げられるのが、シニア期における保障内容の大幅な縮小です。主力プランである「総合保障型」は、加入時の手厚い死亡・入院保障が満60歳を迎えると段階的に引き下げられ、65歳以降の「熟年型」へ移行すると、同一掛金でありながら保障額が約半分から3分の1程度まで縮小します。さらに満85歳で保障期間そのものが終了するため、「病気のリスクが最大化する80代後半以降に無保険になってしまった」と嘆く契約者が後を絶ちません。
第二の盲点が、通院保障や先進医療に対するカバー範囲の狭さです。現代の医療現場は入院日数の短期化と外来治療へのシフトが急速に進んでいますが、共済の基本設計は依然として「入院」を主軸としています。通院のみで長期間継続する抗がん剤治療や、数百万円単位の自己負担が発生し得る自由診療の重粒子線治療などに対しては、給付金が十分に機能しないケースが存在します。
第三に、死亡保障額の上限が低めに設定されている点です。現役世代で小さな子どもを抱える世帯主が、万一の際に遺族の生活費や教育費を賄おうとした場合、県民共済単体では最大でも数千万円規模の遺族保障を確保することが困難です。これら「終身保障の不在」「高度医療への追従限界」「現役世帯主の保障不足」こそが、愛知県民共済 デメリットの真相と言えます。

