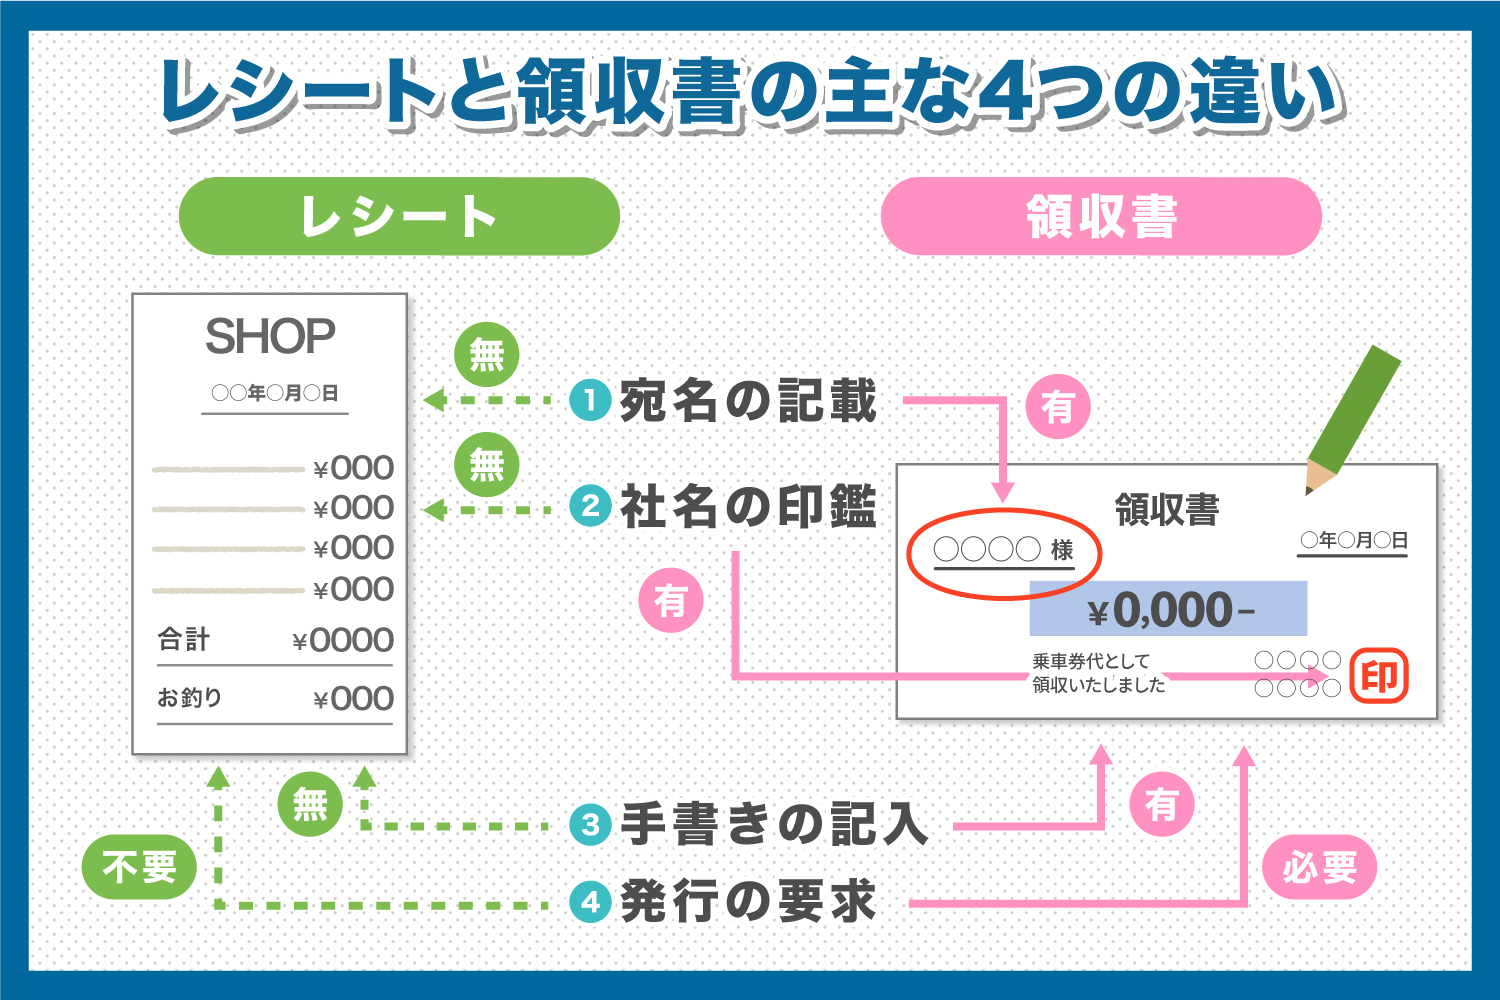
2026年10月に導入され、現在完全に定着したインボイス制度によって、領収書とレシートの法律上の違いはより明確になりました。制度上、事業者が仕入税額控除を受けるためには「適格請求書(インボイス)」または「適格簡易請求書(簡易インボイス)」の保存が義務付けられています。
ここで重要なのは、不特定多数の顧客に対して商品やサービスを提供する以下の業種では、宛名の記載を省略した「適格簡易請求書」の発行が認められている点です。
- 小売業(スーパー、コンビニ、ドラッグストアなど)
- 飲食業(レストラン、居酒屋、カフェなど)
- 旅客運送業(タクシー、鉄道、バスなど)
- 旅行業・宿泊業
- 駐車場業
これらの店舗で発行されるPOSレジのレシートには、「発行者の氏名・名称」「登録番号(T+13桁)」「取引年月日」「取引内容」「税率ごとに区分した対価の額」「税率ごとの消費税額または適用税率」という適格簡易請求書の要件がすべて自動的に印字されています。つまり、宛名が印字されていないレシートであっても、法律上は何の瑕疵もなく経費として落とすことができ、消費税の控除対象として完全に機能します。
逆に、手書き領収書を発行してもらった場合、店側のオペレーション不備によってインボイス登録番号の記載が漏れていたり、消費税率の区分が正しく書かれていなかったりするミスが散見されます。形式的な領収書を求めるあまり、要件を満たさない無効な書類を受け取ってしまうケースが現場で多発している点には注意が必要です。

