Q1:JAの組合員(農家)でなくても、一般の会社員が契約できますか?
A1:契約可能です。JA共済は一定の出資金(1口1,000円〜数千円程度、地域により異なる)を支払って「准組合員」になるか、員外利用の手続きを行うことで、農業に従事していない一般の会社員や自営業者、主婦でも全く同じ条件で加入できます。
Q2:予定利率が途中で上がった場合、受け取る年金は自動的に増えますか?
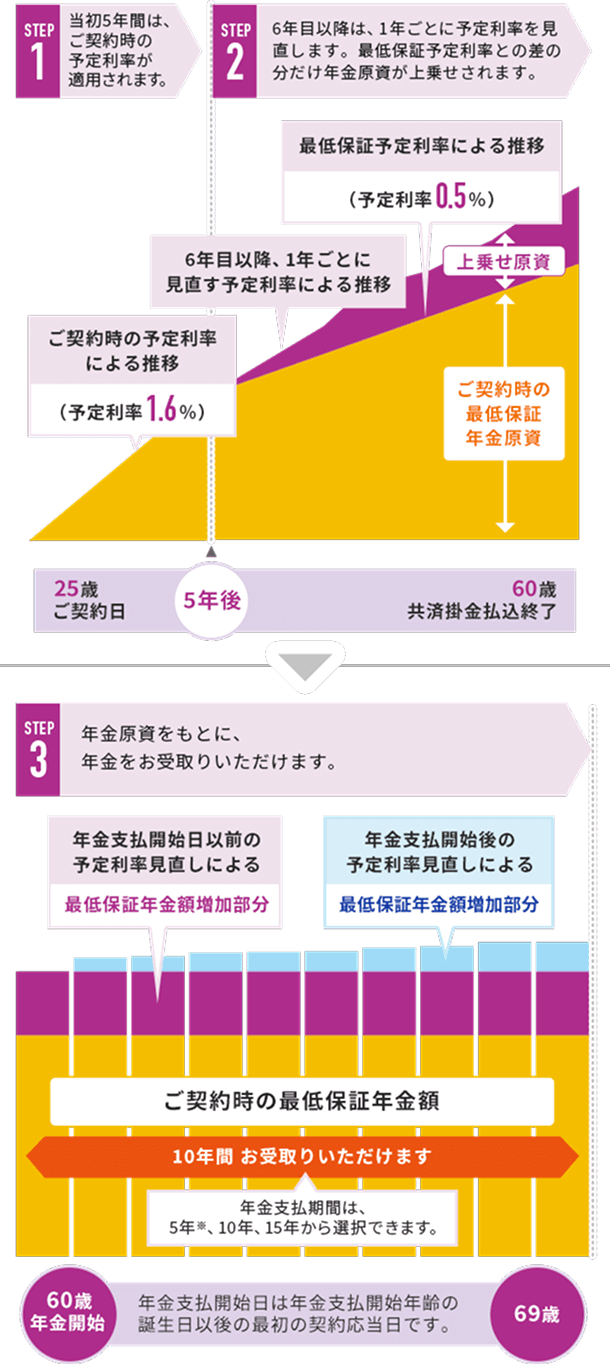
A2:はい、ライフロードは5年ごとの予定利率変動型であるため、市場金利の上昇に応じて予定利率が見直された場合、将来受け取る年金額や解約返戻金が増額される仕組みになっています。ただし、見直し後も最低保証利率を下回ることはありません。
Q3:月いくら積み立てるのが最もコストパフォーマンスが良いですか?
A3:所得控除の恩恵を最大化させるのであれば、年間保険料が8万円強になる「月額7,000円前後(年間8万4,000円)」の設定が最も効率的です。これ以上の金額を積み立てても個人年金保険料控除の控除額(最大4万円)は増えないため、余剰資金は流動性の高い預金や新NISA等へ配分するのが合理的です。

