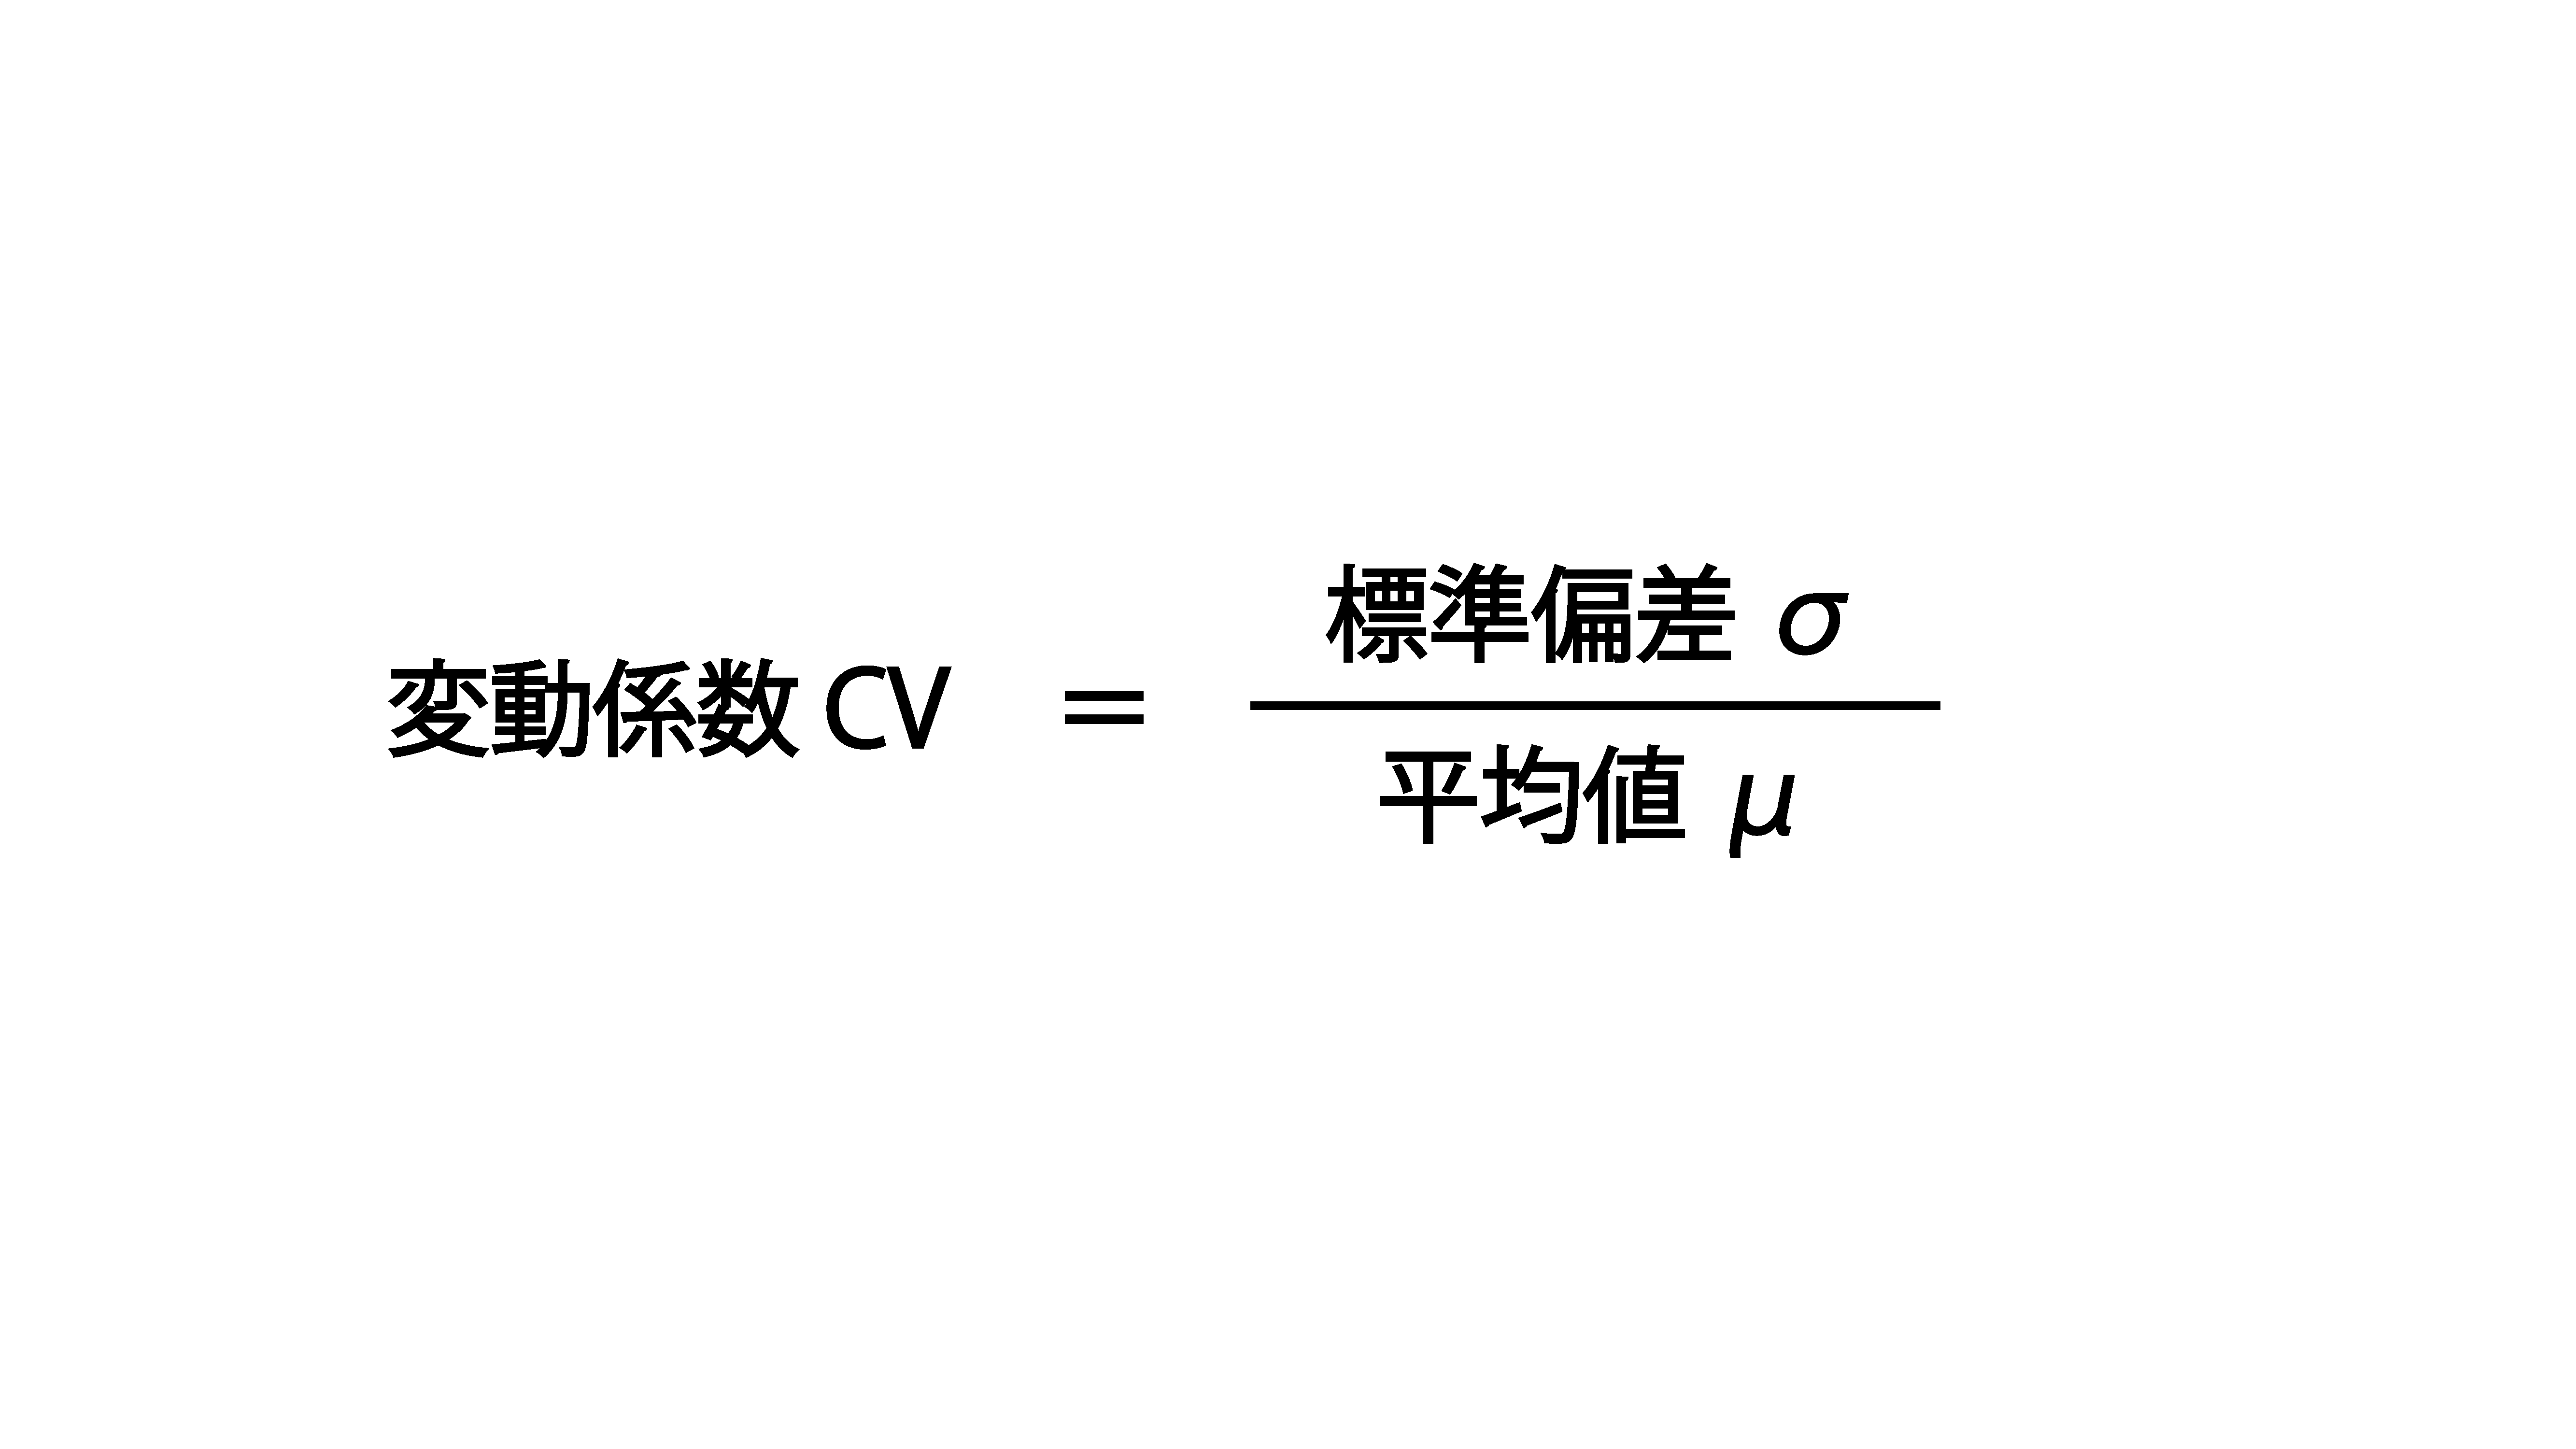
変動係数の目安は、分野や目的によって大きく異なる。とはいえ、一般的な統計分析や品質管理の現場では、以下のような基準が経験則として用いられることが多い。
CVが10%未満:ばらつきが小さく、データの安定性が高い状態。製造工程や測定精度の評価では「良好」と判断される基準となる。
CVが10%〜30%:中程度のばらつき。用途によっては許容範囲だが、精密な品質管理では改善余地があるとみなされる。
CVが30%超:ばらつきが大きく、データの代表性や工程の安定性に疑義が生じる水準。投資の世界では高リスクと判断される。
ただし、この目安はあくまで参考値である。たとえば、生物学的データ(血圧やホルモン値など)は本質的にばらつきが大きく、CVが20%を超えることも珍しくない。一方、精密機械加工の寸法管理ではCVが1%未満であることが求められるケースもある。つまり、変動係数の評価は「何のデータを、何のために分析しているか」という文脈を抜きには語れない。
投資のリスク評価においては、変動係数は「リスク(標準偏差)をリターン(平均値)で割った値」として解釈される。たとえば、投資信託Aの年間リターンが平均5%・標準偏差10%、投資信託Bの年間リターンが平均8%・標準偏差12%だった場合、変動係数はAが2.0、Bが1.5となる。この場合、Bの方がリターン1単位あたりのリスクが低く、効率的な運用といえる。投資の世界では「シャープレシオ」と並んで、運用効率を測る指標として活用されている。

